Guía objetiva del Simulador Mcmv para tu crédito
Este artículo explica cómo usar un Simulador Mcmv para estimar tu capacidad de pago y entender las variables que influyen en un crédito de vivienda. Se revisa, de forma objetiva, qué es el programa, por qué el cálculo depende de ingresos, enganche y tasas, y cómo interpretar resultados para tomar decisiones informadas, comparando escenarios y requisitos frecuentes.
Lo esencial primero: por qué un Simulador Mcmv importa antes de solicitar
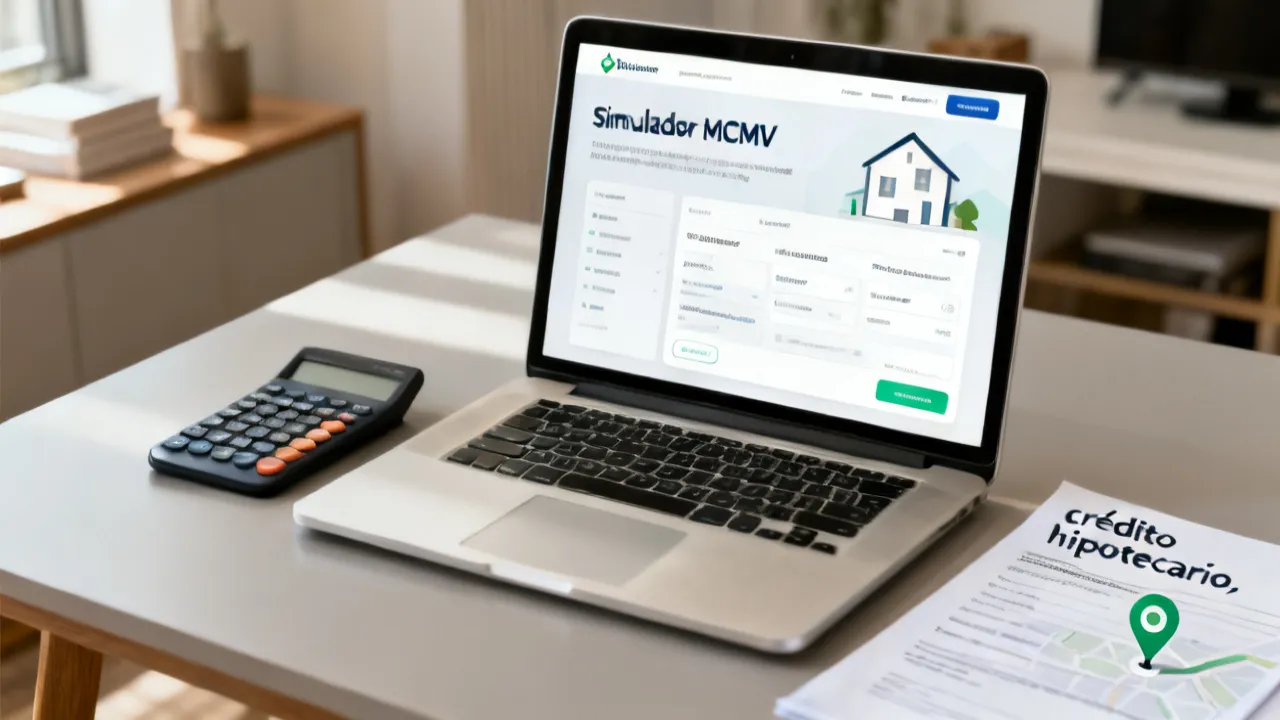
Un Simulador Mcmv sirve para anticipar escenarios de compra y entender, con criterios consistentes, cómo distintas variables (ingreso, enganche, plazo y condiciones del crédito) pueden modificar el resultado mensual. En la práctica, no reemplaza la evaluación formal del banco o la entidad acreditante, pero sí te ayuda a reducir incertidumbre: estimas pagos, comparas alternativas y detectas si el proyecto “cuadra” con tu presupuesto real.
Desde una mirada técnica y profesional, el valor del simulador no está en “dar una cifra final”, sino en hacer visible el mecanismo del cálculo. Cuando el usuario comprende ese mecanismo, interpreta mejor cualquier oferta y pregunta lo correcto durante el proceso de trámite.
También existe un componente práctico: si ya tienes en mente un inmueble (o un conjunto de inmuebles) y un rango de enganche que realmente puedes sostener, el simulador te permite preparar la conversación con la entidad (o con el vendedor y el asesor) con preguntas más precisas, reduciendo el riesgo de sorpresas posteriores. Por ejemplo, ayuda a identificar si tu restricción real será el pago mensual, el monto de enganche, la disponibilidad de ciertos plazos o incluso la etapa del proceso donde se define la tasa o las condiciones definitivas del crédito.
En el contexto de un programa de vivienda, además, el simulador te prepara para entender que la “cuota” no es un número aislado. Normalmente depende de supuestos como la tasa que se aplicará, el tipo de producto crediticio, el costo de seguros, la forma en que se capitalizan o incorporan cargos, y cómo se considera la capacidad de pago. Por eso, antes de solicitar, el simulador no solo es una herramienta financiera: es una herramienta de lectura crítica.
Qué es el Simulador Mcmv y qué suele calcular
El Simulador Mcmv se utiliza como herramienta de proyección para créditos asociados a programas de vivienda de interés social y prioritaria (según el esquema vigente). En términos generales, suele estimar:
- Monto estimado de crédito en función de tu perfil y restricciones del programa o la institución.
- Pago mensual estimado bajo supuestos de plazo y tasa o condiciones equivalentes.
- Impacto del enganche o de la aportación inicial, cuando aplica.
- Escenarios: por ejemplo, comparar dos plazos o dos niveles de enganche.
Importante: el resultado puede variar según la institución, la fuente del crédito, el modelo de cálculo adoptado y la etapa del proceso. Por ello, el simulador debe verse como un marco de referencia y no como un “dictamen”. En términos prácticos, esto significa que si el simulador te muestra una cuota “posible” con ciertos parámetros, debes tratarla como una hipótesis informada que se confirma (o se ajusta) en la evaluación formal.
Para aumentar la calidad del análisis, conviene que entiendas qué tipo de cálculo suele estar detrás. Muchos simuladores usan modelos de amortización estándar (con cuota fija o con estructura equivalente) y aplican una tasa nominal o equivalente anual. También pueden incluir o excluir componentes como seguros, comisiones recurrentes o cargos por administración. Si el simulador no detalla supuestos, el usuario debe asumir el rol de verificación: pedir confirmación de cómo se llegó al valor y qué rubros están incorporados.
Interpretación profesional de resultados: cómo evitar decisiones apresuradas
Un error común es tratar la cifra de pago mensual como si fuera única e inevitable. En realidad, la simulación depende de parámetros que el usuario controla y de parámetros que la entidad define.
Para tomar decisiones con criterio, revisa siempre:
- Supuestos del simulador: ¿qué tasa o tasa equivalente está usando?, ¿qué plazo por defecto considera?, ¿hay tasas “promedio” o tasas “indicativas”?
- Base del ingreso: ¿se usa ingreso bruto o neto?, ¿incluye variaciones?, ¿considera ingresos adicionales (comisiones, rentas, trabajos temporales) o solo los fijos?
- Requisitos de elegibilidad: ubicación del inmueble, tipo de vivienda, condiciones del proyecto y del vendedor.
- Costos adicionales: gastos notariales, seguros, comisiones o impuestos pueden no estar incluidos en el pago mensual estimado.
Como recomendación práctica, antes de “amortizar” tu presupuesto, valida que el pago estimado sea compatible con tus gastos fijos y con un colchón razonable para imprevistos. A esto se suma una regla prudente de finanzas personales: si tu presupuesto operativo ya está ajustado, un cambio pequeño en tasa o en condiciones puede afectar la sostenibilidad del pago.
En un enfoque profesional, conviene aplicar un método simple pero poderoso: prueba de estrés. Si el simulador te arroja una cuota “cómoda”, intenta variar un par de parámetros de forma realista (por ejemplo, reducir el plazo no necesariamente, sino aumentar el plazo para ver el efecto, o subir ligeramente la tasa si el simulador permite). La meta es confirmar que incluso con un escenario moderadamente desfavorable tu economía no quedará al borde.
Además, considera que tu capacidad de pago no es estática. Algunos hogares enfrentan cambios por temporadas: educación, transporte, gastos médicos, o incluso gastos relacionados con la mudanza o con mejoras del inmueble. Por eso, en una interpretación responsable, la cuota mensual es solo una parte del costo total de la vida con vivienda nueva. El simulador sirve para anticipar esa realidad financiera, pero el plan personal debe incorporar margen.
Variables que cambian el pago: visión de especialista
Si tu objetivo es usar el Simulador Mcmv con criterio, conviene entender qué variables suelen pesar más:
1) Ingreso y capacidad de pago
En la mayoría de modelos crediticios, la capacidad de pago se estima con base en el ingreso y el nivel de endeudamiento. El simulador te ayuda a “ver” sensibilidad: por ejemplo, si topas el enganche o reduces el plazo, el pago mensual puede bajar o subir según el caso. En muchos esquemas, además, existe un criterio de cupo: si la cuota calculada excede un porcentaje del ingreso (o si tu historial de endeudamiento actual reduce tu capacidad), el monto aprobado puede disminuir respecto a tu estimación.
Desde un enfoque de gestión del riesgo, conviene que consideres si tu ingreso es estable o variable. Si tu ingreso incluye componentes variables (comisiones, bonos, trabajo independiente), el simulador puede no modelar plenamente esa volatilidad. En ese caso, tu interpretación profesional debería ser conservadora: usa un ingreso “inferior” al promedio, o reduce ligeramente el ingreso para simular una cuota más exigente. Esto evita asumir que tu ingreso “promedio” siempre se sostendrá.
2) Enganche y monto del crédito
El enganche no solo afecta el monto financiado: también impacta la estructura del crédito. En escenarios comparativos, una mayor aportación inicial puede reducir la cantidad a financiar y, por tanto, el pago estimado. Sin embargo, el enganche tiene una lógica doble: por un lado reduce la mensualidad; por el otro, drena liquidez inicial.
Por eso, un profesional no solo mira “cuánto baja la cuota”, sino “cuánto cuesta en términos de liquidez”. Un enganche alto puede reducir la cuota, pero si te deja sin fondo para gastos de cierre, mudanza o imprevistos, el riesgo se traslada al corto plazo. Una estrategia habitual es equilibrar: aportar lo suficiente para mejorar condiciones (cuando aplique) sin comprometer la estabilidad del presupuesto en los meses inmediatos posteriores a la compra.
3) Plazo
El plazo suele alterar la cuota mensual y el costo total del financiamiento. Un plazo mayor puede reducir la mensualidad, pero elevar el costo total. Un plazo menor puede elevar la mensualidad, pero reducir el costo acumulado, dependiendo de la estructura.
La interpretación clave aquí es la relación entre mensualidad y costo total. Si tu prioridad es máxima liquidez (por ejemplo, si tienes costos de etapa previa como escolaridad o deudas de consumo que aún no están al día), un plazo mayor puede ser útil. Si tu prioridad es minimizar el costo total y estás seguro de estabilidad de ingreso, un plazo menor puede ser más eficiente.
También considera el efecto psicológico y administrativo del plazo: plazos más largos implican compromisos prolongados, y en algunos hogares se dificulta mantener disciplina financiera. Por eso, el simulador no solo debe usarse como herramienta de cálculo, sino como herramienta de planeación: elegir un plazo que puedas sostener incluso si cambian tus circunstancias laborales o familiares.
4) Condiciones del producto financiero
La tasa, el tipo de tasa (fija o variable), comisiones y seguros pueden modificar el resultado. Por ello, al simular, asegúrate de que el simulador utiliza supuestos cercanos a tu oferta real. Cuando la tasa es variable, tu cuota futura puede cambiar: un simulador debe indicar si está estimando un valor inicial o promediado, o si incorpora supuestos de comportamiento de tasa.
En caso de tasas variables, una práctica responsable es preguntar al acreditante: ¿qué pasa si la tasa sube en determinados escenarios? Muchos bancos y entidades pueden explicar rangos o máximos o mostrar escenarios alternativos. Si el simulador no provee eso, tu estrategia debería ser pedirlo de forma explícita: la tasa no es un detalle; es el motor del costo.
Costos reales del proceso: lo que el simulador no siempre muestra
Aunque el Simulador Mcmv sea útil, la compra formal de vivienda implica gastos adicionales. Desde una perspectiva de riesgos y cumplimiento, es clave que consideres, además del pago mensual estimado, rubros como:
- Gastos de escrituración y trámites.
- Seguros asociados al crédito.
- Posibles costos de evaluación, administración o apertura (según el caso).
- Gastos operativos del traslado o adecuaciones básicas.
Si el simulador muestra “pago mensual”, no asumas que todo lo demás está incluido. La recomendación es pedir al acreditante un desglose de costos al avanzar.
En términos de planeación financiera, una forma de evitar sorpresas es separar el presupuesto en tres categorías: costo de entrada (enganche, gastos de cierre), costo recurrente (cuota del crédito, seguros recurrentes si aplica) y costo de operación de la vivienda (servicios, mantenimiento, adecuaciones). El simulador normalmente se enfoca en el segundo componente. Si tú integras también los otros dos, tu decisión se vuelve más realista.
Además, al evaluar una oferta, considera que algunos costos pueden estar asociados al momento específico del proceso (por ejemplo, costos de formalización, o costos que surgen en la etapa de escritura). Por ello, incluso si tu cuota mensual es la principal cifra que miras, debes validar que el flujo de caja del “momento cero” sea sostenible.
Comparación de escenarios: el uso más inteligente del simulador
Un buen uso del Simulador Mcmv no es buscar “la cuota más baja” a cualquier precio, sino construir una decisión razonable. Por ejemplo:
- Escenario A: menor enganche y plazo estándar (cuota más alta, menor inversión inicial).
- Escenario B: mayor enganche (cuota potencialmente más baja, mayor inversión inicial).
- Escenario C: ajuste de plazo (cuota mayor o menor, con impacto en el costo total).
En términos de gestión financiera, lo ideal es encontrar una combinación que conserve margen para emergencias y mantenga coherencia con tus ingresos estables. Para quienes viven una etapa de crecimiento profesional, esto también implica considerar la probabilidad de cambios de ingreso.
Un método práctico para comparar escenarios con consistencia es elaborar una pequeña “matriz” de decisión. Aunque el simulador te dé montos individuales, tu decisión se fortalece si comparas, para cada escenario, al menos: (1) cuota mensual estimada, (2) inversión inicial (enganche + costos de cierre estimados), (3) costo total aproximado del financiamiento, y (4) tolerancia de riesgo (qué tan cerca estás del límite del presupuesto).
La comparación inteligente también evita el sesgo de “ancla”. Si solo miras el escenario con la cuota más baja, podrías pasar por alto que requiere un enganche que te deja sin liquidez o que el costo total del crédito es significativamente mayor. Por eso, el simulador debe verse como parte de un proceso de decisión, no como un resultado final.
Adicionalmente, en algunos casos se debe comparar no solo el crédito, sino la estructura del inmueble y del proyecto. Por ejemplo, si un proyecto tiene costos de mantenimiento o cuotas de administración más altas, el “costo mensual total” podría ser mayor aunque la cuota del crédito sea baja. Si tu simulación no incluye esto, debes calcularlo manualmente o solicitarlo como parte del expediente del inmueble.
Recomendaciones de proveedor y canal: cómo elegir con enfoque profesional
Cuando busques un Simulador Mcmv, evalúa la confiabilidad del canal que lo ofrece. Un criterio objetivo es revisar:
- Transparencia del método de cálculo: si el simulador explicita supuestos, es una señal positiva.
- Claridad de alcance: si advierte que el resultado es estimado y sujeto a evaluación, reduce riesgos de interpretación.
- Calidad de soporte: si responde preguntas técnicas o de elegibilidad, topa tu proceso de decisión.
- Actualización: si el modelo se alinea con condiciones vigentes del producto o del esquema aplicable.
Si además estás considerando un proyecto específico, pregunta por documentación del desarrollo y por la forma en que se integra el trámite. La compra de vivienda es un proceso con etapas; el simulador es solo la primera aproximación.
Desde una perspectiva práctica, un buen proveedor de simulación suele ofrecer: (a) supuestos claros (tasa, plazo, mecanismo de cálculo), (b) posibilidad de modificar parámetros relevantes (ingreso, enganche, plazo), (c) advertencias sobre exclusiones (seguros, costos de cierre), y (d) herramientas complementarias o rutas para confirmar resultados.
También conviene verificar si el simulador se actualiza cuando hay cambios regulatorios o cambios en la oferta del crédito. Si un simulador está desactualizado, podría subestimar o sobreestimar cuotas. La consecuencia no es solo financiera: puede llevarte a elegir un proyecto que después no califica con los criterios vigentes.
Guía práctica paso a paso para usar el Simulador Mcmv
A continuación, una guía de trabajo con enfoque en consistencia de datos y validación. La intención es que la simulación se parezca a tu situación real, no a una “versión ideal”.
- Reúne tu información financiera: ingreso mensual, estabilidad, nivel de gastos fijos y cualquier carga financiera vigente. Si tienes deudas existentes (tarjetas, créditos de consumo, créditos preaprobados), anótalas y ten claridad de sus pagos mensuales.
- Define tu objetivo de compra: tipo de vivienda, zona (si aplica) y prioridades (por ejemplo, cercanía a servicios, transporte o trabajo). La zona puede incidir en elegibilidad del proyecto y en reglas del programa.
- Selecciona un rango de enganche: prueba al menos dos niveles (uno conservador y uno más holgado). Si el enganche se financia con recursos propios disponibles, asegúrate de no vaciar tu liquidez.
- Estima el plazo: compara la cuota mensual en el rango de plazos habitual. Aquí es útil definir un “mínimo aceptable” de cuota y un “máximo tolerable” de cuota.
- Revisa supuestos del simulador: tasa y comisiones implícitas; ajusta si el simulador permite modificar parámetros. Si no permite, asume que el resultado puede ser indicativo y confirma con la entidad.
- Valida el resultado: contrasta el pago mensual con tu presupuesto mensual real y considera costos complementarios. Calcula un presupuesto total mensual que incluya la cuota y tus gastos de vivienda (servicios y mantenimiento estimado).
- Genera un “cuadro de decisión”: elige el escenario que mantenga sostenibilidad y coherencia con tu plan. No elijas solo la cuota más baja; elige el escenario que conserve margen y reduzca riesgo.
- Pasa a la etapa formal: solicita confirmación del acreditante con desglose y condiciones vigentes. Pide por escrito o en medios formales: tasa aplicada, plazo, seguros incluidos y costos de cierre.
Una recomendación adicional, útil para quienes toman decisiones en familia: usa el simulador para abrir conversación con todos los involucrados. La cuota mensual puede tener implicaciones emocionales y de estilo de vida (por ejemplo, decisiones sobre mudanza, transporte y ocio). Si el simulador se usa como herramienta de transparencia, se reduce la probabilidad de desacuerdos después.
También es recomendable no simular una sola vez. Repite la simulación cuando cambien tus variables: si mejoras tu enganche, si cambias el plazo, si tu ingreso varía, o si la entidad comunica cambios de tasa. La simulación es un proceso, no un evento único.
Condiciones y requisitos frecuentes (enfoque comparativo)
En vez de asumir que todos los casos son iguales, conviene comparar requisitos por tipo de solicitante y por condiciones del proyecto. La siguiente tabla resume criterios habituales que suelen influir en la elegibilidad; úsala como checklist antes del trámite.
| Área | Qué suele evaluarse | Cómo afecta la simulación |
|---|---|---|
| Perfil del solicitante | Ingreso, estabilidad laboral, historial crediticio (según institución). | Puede cambiar el monto de crédito estimado y la cuota resultante. |
| Enganche o aportación inicial | Disponibilidad de aportación inicial y forma de pago. | Modifica el monto financiado y, por tanto, la mensualidad estimada. |
| Tipo de inmueble | Cumplimiento del proyecto y características de la vivienda. | Puede limitar el “universo” de opciones simulables o aprobables. |
| Ubicación | Reglas del esquema y del desarrollo en la zona de compra. | Puede alterar elegibilidad y disponibilidad de créditos para ciertos proyectos. |
| Plazo y producto | Condiciones del crédito y rango de plazos autorizado. | Reconfigura el cálculo del pago mensual y el costo total. |
| Documentación | Identificación, comprobantes de ingresos, y documentación del inmueble (si aplica). | Si falta documentación, el escenario puede no concretarse aunque “cuadre” en la simulación. |
Para hacer la tabla aún más útil en tu caso, conviértela en un plan de acción. Por ejemplo: si en tu simulación el pago mensual “cuadra” pero sabes que tendrás que reunir documentos en el tiempo, prepara con anticipación la carpeta. La elegibilidad final puede depender de que la documentación esté completa, vigente y consistente. Si hay atrasos, el calendario de compra puede afectarse, y eso puede generar costos adicionales o pérdida de oportunidad del proyecto.
Ejemplos de uso: cómo pensar escenarios sin caer en errores
Para aterrizar la lógica del simulador, es útil pensar en ejemplos hipotéticos. Estos ejemplos no sustituyen condiciones reales de tu entidad, pero muestran cómo se interpreta el resultado.
Ejemplo 1: cuota sostenible vs. liquidez insuficiente
Imagina que el simulador te muestra dos escenarios. En el Escenario 1, aportas un enganche moderado y tu cuota mensual es de X. En el Escenario 2, aportas un enganche alto y la cuota baja a X - Y. A primera vista, el Escenario 2 parece mejor. Sin embargo, si el enganche alto te deja sin liquidez para gastos de cierre, mudanza o emergencias, el problema deja de ser la cuota y pasa a ser tu capacidad de enfrentar el “costo de entrada”. Un enfoque profesional compara el impacto en ambos frentes.
En esta situación, tal vez un tercer escenario (enganche intermedio) sea el punto de equilibrio. Por eso el simulador debe usarse para explorar más de dos opciones y no para quedarse con la primera comparación.
Ejemplo 2: plazo que baja cuota, pero eleva el costo total
Supón que puedes elegir entre un plazo más corto y uno más largo. El plazo largo reduce la cuota mensual, pero aumenta el costo total del financiamiento. Si tu prioridad es minimizar el costo total y estás seguro de sostener la cuota del plazo corto, conviene evaluar el costo acumulado. Si tu prioridad es mantener mensualidad más manejable por un periodo (por ejemplo, mientras terminas una etapa profesional o mientras reorganizas finanzas), el plazo largo puede tener sentido, siempre que el costo total no sea desproporcionado y que el presupuesto total mensual siga siendo sostenible.
Ejemplo 3: tasa indicativa vs. tasa real
Hay simuladores que usan una tasa indicativa para proyectar. Si tu entidad real termina ofreciendo una tasa distinta, tu cuota puede variar. Por ello, si el simulador te da una cuota “justo al límite”, el riesgo de que la tasa real sea mayor te afecta. Si tu cuota tiene margen (es decir, estás por debajo de tu límite presupuestario), entonces el riesgo se reduce. Este razonamiento es esencial para evitar decisiones basadas en supuestos optimistas.
Preguntas frecuentes (FAQ)
¿Un Simulador Mcmv garantiza la aprobación del crédito?
No. El Simulador Mcmv generalmente ofrece una estimación de escenarios. La aprobación depende de la evaluación formal del acreditante y de la documentación, así como de criterios de elegibilidad del esquema y del proyecto. En algunos casos, incluso si la simulación “cuadra”, el monto aprobado puede ajustarse al aplicar políticas internas de riesgo o al verificar ingresos reales.
¿Por qué dos simuladores pueden arrojar resultados distintos?
Porque pueden usar supuestos diferentes: tasa, plazo, comisiones incluidas, método de cálculo o variables de elegibilidad. Por eso es clave revisar qué parámetros utiliza el simulador y compararlos con tu oferta real. Si no puedes identificar esos supuestos, el usuario debería pedirlos antes de tomar una decisión.
¿Qué datos debo tener a la mano para simular correctamente?
Principalmente ingreso mensual, cargas o gastos financieros existentes, capacidad de enganche y el plazo que te interesa. Además, si el simulador lo solicita, datos generales del tipo de vivienda y la zona (si aplica a las reglas del esquema). Si tienes un historial crediticio específico (por ejemplo, créditos vigentes), ten a la mano tus montos y pagos mensuales, ya que eso influye en tu capacidad de pago.
Si mi pago mensual sale “alto”, ¿significa que no soy elegible?
No necesariamente. Puede significar que, con tus supuestos actuales (por ejemplo, enganche bajo o plazo elegido), el escenario no es sostenible. El paso correcto es ajustar variables en el simulador y, sobre todo, validar con la entidad acreditante. A veces basta con variar el plazo, aumentar enganche o buscar un inmueble con precio dentro de límites del programa.
¿El simulador incluye seguros y gastos de cierre?
Con frecuencia, el pago mensual estimado puede no incluir todos los costos de cierre o rubros complementarios. Por ello, solicita un desglose al avanzar: escritura, seguros y cualquier costo asociado. Para mejorar tu control, pide una lista de costos con vigencia y forma de pago (si se paga en una sola exhibición o si se integra a pagos recurrentes).
¿Cómo uso el simulador para comparar proyectos o zonas?
Primero simula con parámetros consistentes (ingreso, enganche y plazo). Luego cambia solo lo que represente el proyecto: costo de la vivienda o condiciones que el simulador permita. Así evitas comparar escenarios “mezclados” y obtienes conclusiones más confiables. Complementariamente, calcula costos asociados al inmueble: administración del conjunto, mantenimiento, contribuciones o gastos de operación.
¿Qué pasa si mis ingresos cambian después de simular?
Puede impactar el resultado de la evaluación. Si tus ingresos aumentan, podrías tener más margen; si disminuyen o son menos estables, puede afectar elegibilidad. Mantén tu simulación alineada con tu situación vigente y actualiza cuando haya cambios relevantes. Si el cambio de ingreso es temporal (por ejemplo, vacaciones o cambio de turno), consulta cómo lo documenta la entidad y qué promedio consideran.
¿Qué sucede si el inmueble del proyecto no cumple requisitos?
En ese caso, aunque tu simulación de cuota parezca ajustarse, tu solicitud podría no avanzar por elegibilidad del inmueble. El paso responsable es confirmar que el proyecto está dentro de los criterios y que la documentación del vendedor y el inmueble están listos para la formalización. Por eso se recomienda validar el proyecto con el acreditante o con el asesor de crédito.
¿El simulador considera mi endeudamiento actual?
Depende del simulador. Algunos incorporan gastos financieros existentes para estimar capacidad de pago. Si el simulador no lo hace o si lo hace de forma simplificada, el usuario debe incluir en el análisis su endeudamiento real para no subestimar el impacto en su capacidad mensual.
Contexto del mercado y fuentes para un enfoque responsable
Cuando se habla de vivienda y créditos, conviene evitar cifras no verificadas. Para un análisis objetivo, las referencias institucionales y reportes del sector permiten entender tendencias de demanda, comportamiento del financiamiento y evolución de condiciones macro. Como marco de lectura, una práctica recomendada es contrastar tus supuestos con reportes oficiales sobre crédito hipotecario y vivienda publicados por entidades regulatorias y del sistema financiero.
Además, para el rigor técnico del lector, ten presente que los montos y reglas pueden cambiar por periodos y por producto. Por ello, tu top decisión es confirmar condiciones vigentes con la entidad acreditante y revisar el contrato y anexos antes de comprometerte.
En un enfoque de planeación, también es útil monitorear factores como la inflación, la política monetaria y el comportamiento de tasas. Aunque tú no controles la economía, sí puedes controlar tu estrategia: elegir plazos que te permitan absorber cambios razonables, y mantener un colchón de liquidez para evitar estrés financiero si el costo del crédito cambia. Esta visión no es para asustarte, sino para tomar decisiones robustas.
Por ejemplo, si el entorno de tasas muestra tendencia al alza, una cuota “justa” puede volverse riesgosa si tu producto tiene componente variable. En ese escenario, la simulación debe complementarse con escenarios alternativos, o con preguntas al acreditante sobre sensibilidad de la tasa.
Conclusión: cómo lograr decisiones informadas con un Simulador Mcmv
El Simulador Mcmv es una herramienta valiosa para anticipar cuotas, comparar escenarios y ordenar tu información antes del trámite. Sin embargo, su utilidad real depende de cómo lo uses: revisar supuestos, contrastar con tu presupuesto mensual, considerar costos adicionales y finalmente validar con el proceso formal de la entidad.
Si tu objetivo es comprar vivienda con responsabilidad, la ruta más segura es: simular con datos consistentes, comparar con criterio (no solo con la cuota más baja), y avanzar con documentación y confirmación de condiciones. Así conviertes una estimación en una decisión top fundamentada.
La mejor forma de que el simulador “te cuide” es tratándolo como una herramienta de análisis y planificación. No te da una verdad absoluta, pero sí te entrega un mapa: te muestra qué variables importan, cómo se relacionan y dónde están los riesgos de interpretación. Con eso, el proceso de solicitud deja de ser un salto al vacío y se convierte en una ruta con etapas, preguntas y verificaciones.
Finalmente, recuerda que una decisión de vivienda es una decisión de largo plazo. Por eso, la simulación no es un trámite previo: es el primer acto de un plan financiero sostenible. Si tomas el simulador como aliado y no como sentencia, tu probabilidad de elegir una opción que realmente puedas sostener en el tiempo aumenta de manera significativa.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments