Como usar um Simulador Imóvel com segurança
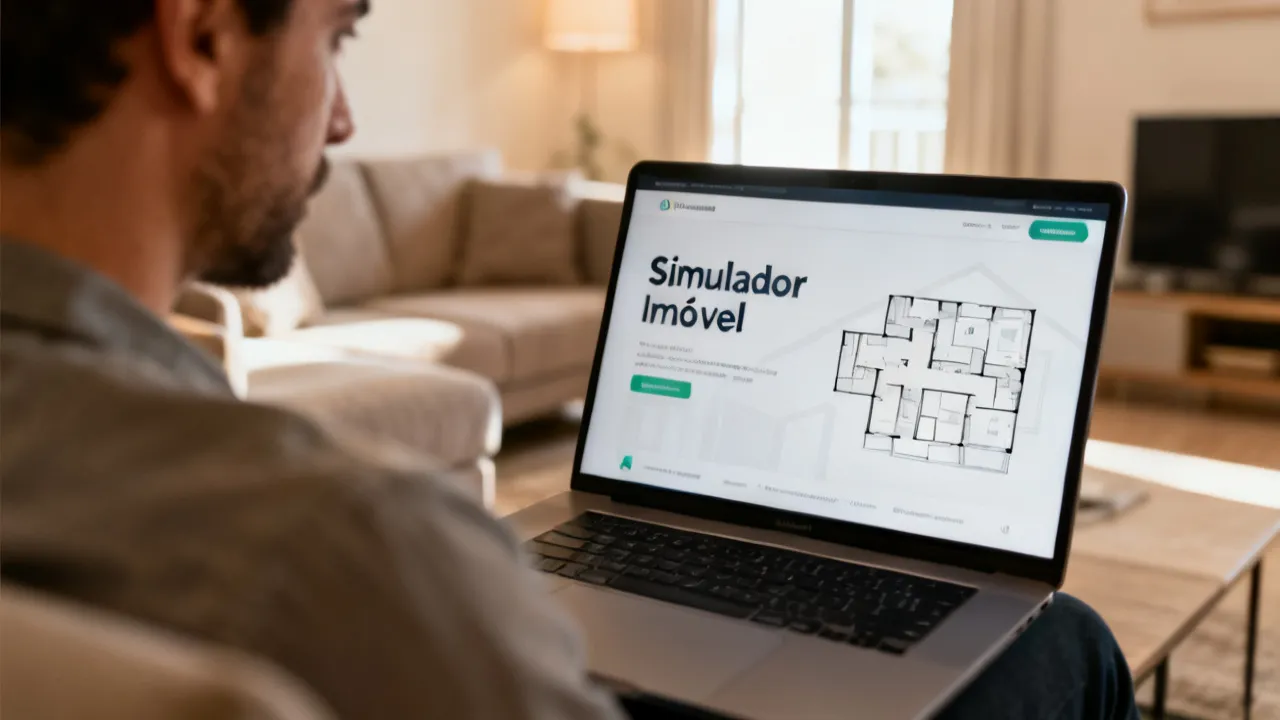
Este guia mostra como usar um Simulador Imóvel para estimar custos e organizar decisões com clareza. Em seguida, explica, de forma objetiva, como a ferramenta funciona, quais variáveis influenciam a simulação e por que critérios de qualidade dos dados importam para o planejamento imobiliário.
1) Principais pontos: como o Simulador Imóvel orienta decisões
Um Simulador Imovel ajuda você a estruturar cenários de compra, reforma ou locação, organizando as variáveis que mais afetam o resultado (como metragem, tipologia, condições do financiamento e custos recorrentes). Em vez de “chutar números”, a simulação funciona como um mapa de planejamento: você testa hipóteses, compara trajetórias de custos e define próximos passos com mais segurança.
Para que o resultado seja útil, a recomendação prática é simples: trate a simulação como uma estimativa, valide os insumos que alimentam o simulador e use os resultados para tomar decisões informadas — não como garantia de valor final.
Ao longo deste artigo, você verá como estruturar o uso do simulador, quais requisitos considerar e que cuidados evitar para manter consistência técnica no processo.
Observação de compatibilidade: caso você esteja avaliando um Simulador Imovel integrado a parâmetros de mercado, a interpretação correta depende de como o fornecedor modela custos e premissas.
2) O que é um Simulador Imóvel e por que ele importa
O termo Simulador Imóvel designa ferramentas digitais (web, aplicativos ou integrações em plataformas de crédito/consultoria) que geram uma projeção numérica a partir de dados informados pelo usuário e, em alguns casos, de bases utilizadas pelo fornecedor. Na prática, o objetivo é reduzir incertezas do planejamento imobiliário.
Do ponto de vista do setor, simuladores cumprem três funções-chave:
- Triagem: filtrar opções que tendem a se alinhar ao orçamento e às metas do usuário.
- Planejamento: dimensionar encargos, custos de manutenção e impactos de condições (como prazo e entrada).
- Comparação: permitir que o usuário analise cenários “A vs. B” com a mesma lógica de cálculo.
Mesmo quando os valores são aproximados, o valor do simulador está em padronizar a comparação e tornar explícitas as variáveis que, no dia a dia, costumam ficar implícitas.
Há também um componente psicológico e operacional importante: o simulador reduz o viés de “foco no mensal” (olhar apenas parcela) e incentiva a leitura do custo total ao longo do tempo. Quando essa mudança acontece, a decisão fica mais robusta: você negocia melhor, pede informações com mais precisão e tende a detectar incompatibilidades antes de perder tempo com opções fora do perfil.
Por isso, mesmo em cenários em que você já tem acesso a um orçamento formal (por exemplo, uma proposta de financiamento), o simulador pode ser usado como “pré-análise”. Ele não substitui a análise documental, mas ajuda a chegar à negociação com mais perguntas e menos vulnerabilidade a surpresas.
3) Variáveis que mais influenciam uma simulação
Na maioria dos casos, o resultado do Simulador Imovel muda principalmente por causa de:
- Metragem e tipologia: influenciam manutenção, taxa condominial provável e adequação ao perfil de uso.
- Condições financeiras: entrada, prazo e composição do financiamento/parcelamento (quando aplicável).
- Custos recorrentes: condomínio, impostos municipais, consumo (quando modelado) e manutenção preventiva.
- Custos de transação e regularização: despesas associadas ao processo de compra e eventuais exigências documentais (o escopo varia conforme o fornecedor).
- Premissas do modelo: como a ferramenta interpreta preços de referência, reajustes e estimativas.
O ponto crítico aqui é a transparência: um simulador é tão bom quanto a consistência dos dados e o entendimento do usuário sobre o que o número representa.
Para aprofundar, vale observar como algumas variáveis se comportam na vida real e por que “mexem” tanto nos resultados:
- Metragem real vs. metragem anunciada: pequenas divergências (por exemplo, área privativa e área construída com particularidades) podem afetar a taxa condominial estimada, o custo de manutenção e até a avaliação de utilidade para o seu perfil (quantidade de dormitórios, layout, custo de mobiliário, etc.).
- Tipologia e padrão de acabamento: não é apenas “quantos quartos”. Ambientes maiores, com acabamentos diferentes e maior complexidade de manutenção (piso mais específico, esquadrias, áreas externas) alteram o custo esperado de longo prazo. Muitos simuladores não capturam esse nível de detalhe, mas alguns oferecem categorias mais refinadas.
- Regime de condomínio: edifícios com estrutura e serviços mais complexos tendem a ter rateios maiores. Se a simulação assume um “condomínio médio” sem discriminar o padrão do prédio, pode haver distorção relevante no custo total.
- Indexadores e taxas do financiamento: quando a simulação inclui juros e correção, a escolha de indexador (quando aplicável), taxa anual e condições de amortização (TABELA PRICE, SAC ou modelos semelhantes, dependendo do contexto) altera o fluxo ao longo dos anos.
- Vida útil e capex (manutenções estruturais): telhado, impermeabilização, elevadores, sistemas de bombeamento e reformas de áreas comuns podem ser “ciclos” que não aparecem no custo mensal comum. Alguns simuladores incorporam uma parcela de manutenção maior; outros tratam como custo pontual (ou nem tratam). Você precisa saber qual abordagem foi usada.
Além disso, existe uma variável silenciosa: o horizonte temporal. Duas simulações com os mesmos dados de entrada podem dar conclusões muito diferentes se uma ferramenta projeta custos por 5 anos e outra por 25 anos. Em imóveis, muitos custos têm dinâmica anual e acumulativa — e a decisão tende a depender justamente desse acúmulo.
4) Como interpretar resultados sem cair em armadilhas
Como especialista em análise de decisões e processos de planejamento (do ponto de vista de mercado), eu costumo recomendar uma leitura em camadas:
- Camada 1 — Faixa e coerência: observe se a projeção faz sentido para o seu padrão de compra e para o tipo de imóvel.
- Camada 2 — Sensibilidade: altere uma variável por vez (ex.: entrada ou prazo) e veja o que move o resultado.
- Camada 3 — Custos totais: compare “custo total estimado” e não apenas mensalidade/valor inicial.
- Camada 4 — Condições reais: confirme taxas, prazos, documentação e encargos com os canais formais (agente financeiro, imobiliária ou consultoria).
Isso evita o erro frequente de tratar uma estimativa computacional como se fosse “cotação final”. Na construção de decisões, o objetivo é manter controle do risco.
As armadilhas mais comuns ao interpretar simuladores não são “erros do modelo”, mas erros de leitura. Alguns exemplos típicos:
- Armadilha do “ponto único”: quando o simulador mostra apenas um número central sem explicar variação, o usuário pode ignorar a incerteza. Mesmo assim, você pode fazer a sensibilidade mudando as premissas manualmente (se houver sliders) ou testando cenários com entradas e prazos diferentes.
- Armadilha do “mensal cabe”: uma parcela que cabe no orçamento hoje pode não caber se houver mudança de taxa, reajuste do condomínio, aumento de consumo ou perda temporária de renda. Por isso, é essencial olhar o conjunto: fluxo de caixa e reserva, não apenas mensalidade.
- Armadilha do “custo total não apareceu”: alguns simuladores exibem custo inicial e deixam despesas recorrentes fora. Se você compara dois imóveis sem o mesmo escopo, está comparando coisas diferentes.
- Armadilha da data de referência: preços e taxas mudam. Se a simulação usa dados antigos ou não informa data de atualização, a projeção pode ficar distante do cenário atual. Você deve verificar a “fotografia” do modelo.
Para manter uma interpretação saudável, uma boa prática é definir, antes de simular, o que para você é “aceitável” em termos de risco. Por exemplo: “Quero que o custo total em 10 anos não ultrapasse X em uma faixa de variação de Y” ou “Quero que o fluxo mensal máximo não passe de Z mesmo em cenário pessimista de reajuste”. Esse tipo de critério transforma o simulador de ferramenta passiva em instrumento ativo de planejamento.
5) Integração com “fornecedores”: o que avaliar na origem dos dados
Você mencionou “supplier details” (detalhes do fornecedor). Em termos práticos, quando um Simulador Imovel é oferecido por uma entidade específica (plataforma, consultoria, imobiliária, instituição de crédito ou parceiro), a qualidade do resultado tende a depender de:
- Definição clara do escopo: a simulação inclui ou não custos de transação? Inclui ou não manutenção? Como trata impostos?
- Critérios de cálculo: quais fórmulas e premissas foram adotadas? Existe documentação ou metodologia?
- Atualização de parâmetros: com que frequência o fornecedor revisa referências e tendências?
- Reprodutibilidade: se você repetir a simulação com dados iguais, o resultado permanece coerente?
- Governança de dados: de onde vêm as estimativas (usuário vs. base do fornecedor)?
Na ausência de transparência, a recomendação é tratar o resultado como indicativo e usar validações externas.
Para avaliar melhor um “fornecedor” (seja uma ferramenta ou uma empresa por trás dela), observe também:
- Conflito de interesse (quando aplicável): algumas plataformas podem favorecer o cenário que leva a uma conversão (por exemplo, sugerindo financiamento ou venda). Isso não significa que o simulador “esteja errado”, mas pode existir viés no modo como o resultado é apresentado (ênfase em um número específico). Você pode reduzir esse risco comparando com outra ferramenta ou pedindo explicações metodológicas.
- Nível de detalhamento do modelo: simuladores que explicam o que estão assumindo tendem a ser mais úteis. Se o sistema não explica, o usuário precisa inferir — e isso é mais suscetível a erros de interpretação.
- Condições de “entrada de dados”: alguns simuladores exigem informações específicas e outras áreas podem ser preenchidas com campos “genéricos”. Se o modelo usa defaults (valores padrão) sem você saber, a projeção pode ficar menos alinhada ao seu caso.
- Tratamento de exceções: imóveis com particularidades (vaga de garagem numerada/stack, unidade com cobertura exclusiva, frações idealizadas específicas, manutenções extraordinárias previstas em assembleia) podem não estar bem representados em modelos gerais. Se a ferramenta não sinaliza limitações, é necessário ser conservador na interpretação.
Um ponto prático: quando você encontrar uma ferramenta que oferece “reprodutibilidade” (ou seja, repetindo a simulação com os mesmos dados o resultado é estável), isso é sinal de robustez. Se o resultado muda sem razão aparente, pode indicar atualização automática de bases sem informar a data ou variação interna do modelo.
6) Cuidados de conformidade e requisitos comuns
Mesmo sem citar documentos específicos de forma prescritiva, simuladores normalmente exigem que o usuário forneça dados básicos e aceite termos relacionados ao uso da ferramenta. Os principais requisitos para operar com segurança são:
- Informações consistentes (metragem, faixa de valor, finalidade: compra/locação/reforma).
- Leitura de premissas (quando o simulador aplica parâmetros automáticos).
- Reconhecimento de que o resultado é estimativo e não um contrato.
Se a ferramenta estiver conectada a etapas de crédito, pode haver exigência de validação adicional em canais oficiais.
Além desses requisitos, vale reforçar boas práticas operacionais, porque elas reduzem risco e aumentam qualidade do planejamento:
- Padronize suas entradas: se você trabalha com faixas (ex.: entrada entre R$ 50 mil e R$ 90 mil), mantenha consistência nas simulações para comparação de cenários.
- Evite misturar regimes: por exemplo, ao comparar cenários de compra e locação, garanta que o modelo usa o mesmo “horizonte” e que as taxas/índices são compatíveis (ou pelo menos que você entenda onde estão as diferenças).
- Cuide com conversões e periodicidades: se o simulador apresenta valores mensais, taxas anuais ou reajustes periódicos em “padrões diferentes”, a leitura pode se tornar incoerente. Use uma regra simples: sempre traduza para uma periodicidade comparável (mensal ou anual) antes de concluir.
- Verifique se existe “custos ocultos” no escopo: despesas de mudança, itens iniciais (mobiliário, internet, adaptações), reformas menores e custos de documentação podem não estar no modelo. Eles podem ser estimados à parte e somados manualmente para uma visão mais realista.
Quando o simulador tem recursos de exportação (planilhas, relatórios), use isso como parte do seu fluxo de trabalho: documentar premissas e resultados ajuda a reavaliar depois, especialmente quando o mercado muda ou quando o imóvel selecionado entra em fase de proposta.
7) Guia comparativo e requisitos (tabela + passos + condições)
A seguir, apresento uma parte suplementar organizada como comparação, com um roteiro passo a passo e requisitos/condições típicos. Esta seção serve como checklist para você usar o Simulador Imóvel com foco em consistência.
| Critério | O que observar no Simulador Imóvel | Por que isso importa |
|---|---|---|
| Escopo do cálculo | Se inclui custos recorrentes, despesas de transação e manutenção estimada. | Impacta o custo total e evita comparações parciais. |
| Premissas e metodologia | Se o fornecedor explica fórmulas, gatilhos e como estima valores de referência. | Garante interpretação correta do número. |
| Atualização dos parâmetros | Se existe periodicidade de revisão das referências usadas. | Evita distorções por desatualização. |
| Consistência de entrada | Se o simulador valida campos (ex.: metragem coerente) e se as escolhas são claras. | Reduz erros de digitação e premissas equivocadas. |
| Saída orientada | Se a ferramenta oferece leitura do resultado (faixas, cenários e explicação de variáveis). | Facilita decisão e reduz “cegueira” numérica. |
| Canal de validação | Se há forma de confirmar dados (ex.: consultor, documentação, simulação oficial). | Transforma estimativa em decisão executável. |
Para complementar a tabela e tornar o checklist ainda mais aplicável no cotidiano, você pode acrescentar “checagens rápidas” em cada simulação:
- Checagem 1 — o total faz sentido? antes de olhar o detalhamento, avalie se o total estimado não contradiz o que você sabe do mercado local (mesmo que seja por intuição). Se contradiz, reavalie as entradas.
- Checagem 2 — o que está faltando? pergunte a si mesmo se despesas que você considera essenciais estão incluídas. Se não estiverem, planeje um “ajuste manual” conservador.
- Checagem 3 — quais variáveis mais influenciam? identifique os três maiores drivers (por exemplo, juros, condomínio, manutenção, entrada). Isso vira seu foco para validação externa.
- Checagem 4 — quanto muda se eu estiver errado? faça um “cenário pessimista” ajustando levemente as premissas (entrada menor, condomínio maior, custo de manutenção mais alto, taxa levemente diferente) e observe se o resultado continua dentro do limite que você considera aceitável.
Esse modo de uso aproxima a simulação de um processo de gestão de risco. Em vez de “aceitar o número”, você testa o modelo contra a sua realidade e contra possíveis variações.
8) Passo a passo para uma simulação mais confiável
- Defina o objetivo: compra para morar, investimento, troca de imóvel, ou comparação entre cenários de locação vs. compra.
- Reúna dados do imóvel: metragem, tipologia, estado de conservação e condomínio aproximado (quando disponível).
- Escolha as condições financeiras: entrada disponível, prazo e modalidade (se o simulador tratar disso).
- Preencha apenas o que você consegue justificar: evite “chutes” sem base. Se precisar, use faixas e depois refine.
- Execute cenários: altere uma variável por vez para entender sensibilidade (por exemplo, prazo vs. prestação).
- Compare o custo total estimado: foque em montante agregado e impacto de custos recorrentes, não somente em um número principal.
- Valide com fontes oficiais: ao avançar, confirme taxas, impostos e custos com canais formais (instituição de crédito, imobiliária, prefeitura/canais do município, administradora de condomínio).
- Documente sua decisão: anote as premissas que levaram ao “melhor cenário” — isso melhora a consistência quando surgem novas ofertas.
Para tornar esse passo a passo ainda mais operacional, aqui vai um detalhamento “na prática”, com exemplos de como cada etapa pode ser executada sem excesso de complexidade:
- 1) Objetivo bem definido: se você quer comparar “compra agora vs. alugar por 3 anos e comprar depois”, o seu horizonte temporal muda. Você deve definir: (a) em quantos anos pretende comprar; (b) quanto tolera de parcela mais alta no curto prazo; (c) se considera valorização/depreciação do imóvel (se o simulador contemplar).
- 2) Dados do imóvel em “camadas”: primeiro reúna o que é quase certo (metragem, tipologia, endereço aproximado, estado). Depois inclua variáveis com incerteza (condomínio estimado, custo de reforma, vaga de garagem). Dessa forma, você sabe onde estão as margens.
- 3) Condições financeiras coerentes: não basta colocar “prazo 30 anos” se sua intenção real é reduzir risco e encurtar o prazo quando possível. Se o simulador permitir cenários, crie uma simulação “principal” com o plano provável e uma “alternativa” com um prazo menor.
- 4) Preenchimento justificável: quando você não sabe o condomínio exato, você pode usar uma faixa (por exemplo, “R$ 500–R$ 750”). Se o simulador não permite faixas, faça duas rodadas com mínimo e máximo para obter uma banda de resultado.
- 5) Sensibilidade com mudanças pequenas: altere a entrada em passos graduais (ex.: +10% e -10%). Mudanças muito grandes podem confundir: você quer entender o driver, não apenas explorar extremos.
- 6) Custo total estimado com “visão de caixa”: além do total, olhe o “máximo mensal esperado” e a “média” durante alguns anos. Em muitos casos, é a capacidade de pagar nos primeiros anos que define a viabilidade.
- 7) Validação em canal formal: quando avançar, use simulações e orçamentos formais para confirmar os drivers. O objetivo é confirmar especialmente impostos, taxas do financiamento e custos recorrentes do condomínio.
- 8) Documentação e rastreabilidade: salve capturas de tela ou exporte a simulação. Se você mudar depois de conversar com um corretor ou instituição financeira, compare o que mudou: foi taxa, foi custo, foi premissa?
Essa operacionalização ajuda principalmente quando você está avaliando mais de uma alternativa. Sem documentação, o usuário tende a se confundir com os números e a perder o controle do porquê escolheu “A” em vez de “B”.
9) Condições e requisitos para interpretar bem os resultados
Para manter a simulação tecnicamente sólida, considere as seguintes condições:
- Dados de entrada coerentes: metragem e tipologia devem refletir o imóvel de fato.
- Premissas explicitadas: se o simulador estima valores com base em referências, você deve saber que elas podem variar.
- Horizonte temporal: o que o simulador assume para manutenção, reajustes e encargos futuros?
- Risco pessoal: quanto de variação você tolera? Uma simulação pode ser “boa”, mas inadequada ao seu perfil de risco.
- Diferenças entre estimativa e contrato: o resultado não substitui a análise documental e formal.
Fonte/Nota metodológica: as recomendações acima seguem práticas comuns de análise de decisões e gestão de risco, alinhadas ao uso responsável de modelos estimativos (sem assumir números específicos e sem prometer resultados garantidos).
Se você quiser transformar essas condições em um “ritual” de verificação, pode usar perguntas diretas como:
- O que foi assumido implicitamente? Se o simulador coloca “valores médios” para condomínio, IPTU, reforma ou outras variáveis, você precisa saber que são médias e possivelmente não correspondem ao seu caso.
- Quando ocorre o maior risco? Em muitos modelos, os maiores custos não estão no começo, mas em anos intermediários (manutenção mais relevante) ou no final (reformas estruturais). Pergunte qual parte do futuro está mais “sensível” e por quê.
- Quais cenários quebram minha decisão? Identifique o que faria você abandonar o plano (por exemplo, condomínio exceder um limite, taxa subir acima de uma faixa, entrada ficar menor). Isso é essencial para planejamento.
Ao lidar com imóveis, existe ainda uma condição extra: o risco operacional do processo (atrasos, documentação, regramentos do condomínio, pendências administrativas). Um simulador pode não capturar esses riscos. Por isso, sua estratégia deve ser de combinar: (a) projeção numérica; (b) validação documental; (c) margem de segurança no orçamento e no fluxo de caixa.
10) Aplicações práticas do Simulador Imóvel no dia a dia
Na rotina de quem busca imóvel (seja para morar ou investir), o Simulador Imovel costuma ser usado em etapas distintas:
- Antes da visita: calibrar orçamento e reduzir tempo em opções fora do perfil.
- Após a visita: atualizar dados do imóvel e reavaliar cenários.
- Na negociação: comparar o impacto de ajustes (ex.: entrada maior para reduzir custo total).
- Na decisão final: confirmar se o cenário selecionado permanece consistente sob diferentes hipóteses.
Quando bem utilizado, o simulador acelera o processo e melhora a qualidade das perguntas feitas ao vendedor, à imobiliária e à instituição de crédito.
Para tornar isso mais concreto, veja como um “fluxo diário” pode funcionar:
- Semana 1 — triagem: você faz 5 a 10 simulações com dados aproximados para entender a faixa de custos. A meta não é fechar, mas entender o espaço de decisão. Você cria um “ranking por viabilidade” e marca os imóveis que merecem uma visita.
- Semana 2 — refinamento: após as visitas, você atualiza informações: condomínio real, estado de conservação, necessidade de reforma. Você faz novas simulações para compará-los em termos de custo total e risco.
- Semana 3 — negociação: você usa o simulador para testar concessões: “Se o vendedor aceitar reduzir o preço X ou se eu aumentar a entrada Y, o custo total cai quanto?”. Assim, a negociação vira uma troca baseada em números e não apenas em percepção.
- Semana 4 — fechamento: você confirma com canais formais os drivers. O simulador então vira uma ferramenta de checagem final: “O número do simulador ainda está dentro do esperado quando o financiamento real entra? Qual parte ficou diferente e por quê?”
Essa dinâmica transforma a ferramenta em “sistema de decisão”, não em simples consulta. Com o tempo, você também melhora suas próprias premissas internas: aprende, por exemplo, quanto “aproximadamente” é o condomínio de certos padrões de prédio e como isso se comporta em sua região.
11) Como escolher um Simulador Imóvel (critérios objetivos)
Nem todo Simulador Imóvel entrega a mesma utilidade. Para escolher com critério, avalie:
- Qualidade de explicação: o resultado explica “por quê”, ou apenas exibe números?
- Transparência de premissas: a ferramenta detalha as estimativas?
- Comparação de cenários: permite variações claras e rastreáveis?
- Confiabilidade operacional: o desempenho é estável e consistente?
- Integração com validação: oferece caminhos para confirmar informações?
Do ponto de vista profissional, a escolha deve priorizar clareza e consistência, pois isso reduz risco operacional do usuário.
Para aprofundar critérios objetivos, você pode avaliar o simulador em cinco dimensões práticas adicionais:
- Usabilidade: campos são intuitivos? Existe explicação de cada variável? O usuário consegue preencher sem confusão? Uma ferramenta confusa aumenta erro de entrada, que é uma das maiores fontes de distorção.
- Controle de parâmetros: você consegue alterar condições-chave (entrada, prazo, taxa, custo de condomínio) ou o sistema impõe defaults difíceis de ajustar?
- Exibição de limitações: a ferramenta indica quando o modelo pode não representar o caso? Por exemplo, imóveis muito específicos (condomínio muito atípico) ou situações de reforma extensa.
- Exportação e histórico: o simulador permite salvar cenários, exportar em planilha e comparar versões ao longo do tempo?
- Atualização e governança: a ferramenta informa data de atualização e fontes de referência? Isso melhora a confiabilidade do que está sendo calculado.
Se um simulador atende bem a esses critérios, ele tende a reduzir seu tempo de análise. Se falha, você terá que “compensar” manualmente com planilhas e validações externas — e aí a experiência deixa de ser fluida.
12) Cenários comuns: compra, locação e reforma
Embora muitas pessoas pensem no Simulador Imovel apenas como ferramenta para compra, a lógica pode ser aplicada a outras decisões:
- Compra para morar: simular custo total e impacto nos custos recorrentes do imóvel.
- Investimento: projetar cenários de entrada e manutenção, além de considerar vacância/ocupação (quando a ferramenta contempla).
- Locação vs. compra: comparar trajetórias de custo no tempo, mantendo a coerência das premissas.
- Reforma e valorização: estimar custos de melhoria e discutir se o ganho esperado justifica o investimento (exige cautela para não transformar estimativa em certeza).
Vamos expandir os três cenários mais sensíveis — locação vs. compra, investimento e reforma — porque cada um tem “armadilhas” específicas:
- Locação vs. compra: além do custo mensal, você precisa considerar o que acontece com o capital. Se você compra, você imobiliza recursos (entrada e custos iniciais). Se você aluga, esse capital pode ser aplicado (dependendo da sua estratégia). Nem todo simulador contempla o custo de oportunidade. Por isso, uma decisão bem informada envolve olhar pelo menos o fluxo de caixa e a taxa de retorno esperada do capital (mesmo que simplificada).
- Investimento: a simulação de investimento depende da premissa de renda (aluguel), vacância, reajuste, manutenção e impostos. Se o simulador não modela vacância e variação de renda, pode “superestimar” a atratividade. O ideal é criar um cenário conservador e um cenário base.
- Reforma e valorização: aqui existe risco alto de premissa. Custos de reforma podem variar muito por mão de obra, prazo, qualidade do material e imprevistos estruturais. Além disso, o ganho de valorização depende de mercado e de demanda do tipo de imóvel reformado. O simulador pode ajudar a estruturar o orçamento, mas a conclusão sobre “quanto valoriza” deve ser tratada com cautela. Uma boa prática é separar: (a) custo garantido (orçamento), (b) benefício incerto (valorização), (c) prazo (risco de atraso).
Assim, a ferramenta funciona melhor quando você a trata como uma “matriz” de premissas e não como oráculo de resultado.
13) Recomendações de um especialista: perguntas que você deve fazer
Para extrair valor real de um Simulador Imóvel, use perguntas objetivas:
- Quais custos estão inclusos no total estimado?
- Quais variáveis são assumidas automaticamente pelo fornecedor?
- Se eu mudar a entrada ou o prazo, o simulador recalcula com qual lógica?
- O resultado é uma faixa ou um ponto único? Qual o nível de incerteza?
- Como validar o resultado em fontes oficiais antes da decisão?
Essas perguntas elevam a qualidade do seu processo e reduzem dependência de “número isolado”.
Se você quiser tornar esse conjunto de perguntas mais “executável”, aqui vai uma sequência de investigação que costuma funcionar bem:
- Antes de simular: “Quais dados são obrigatórios? Quais são opcionais? Quais defaults o sistema usa se eu não preencher?”
- Durante a simulação: “Quais são os três maiores drivers do resultado?”
- Depois da simulação: “O que eu preciso confirmar com o vendedor, com o condomínio e com a instituição financeira para reduzir a incerteza?”
Essa estrutura evita o “uso cego”. Em vez de você apenas observar um número, você transforma a simulação em um plano de checagem externa.
14) Exemplos de leitura do resultado (sem prometer valores)
Mesmo sem usar números específicos, existem padrões interpretativos úteis:
- Prestação vs. custo total: uma prestação menor pode aumentar custo total dependendo do prazo e da estrutura do financiamento.
- Entrada maior vs. fluxo de caixa: reduzir parcela costuma exigir capital inicial maior; avalie o impacto no seu caixa.
- Custos recorrentes: condomínio e manutenção podem dominar o custo mensal ao longo do tempo.
- Risco de premissas: se a ferramenta usar referências desatualizadas, a simulação pode perder aderência.
Essas leituras são especialmente importantes quando você utiliza o simulador para comparar imóveis com características diferentes.
Para enriquecer ainda mais a leitura, descrevamos alguns “cenários de decisão” típicos:
- Cenário 1 — dois imóveis parecidos, mas condomínio diferente: quando a metragem e tipologia são próximas, a variável que mais separa o resultado tende a ser condomínio (e custos recorrentes). Se um deles tem taxa condominial substancialmente maior, você pode preferir o mais barato no longo prazo mesmo que o valor inicial pareça próximo.
- Cenário 2 — financiamento com prazo maior para reduzir parcela: o simulador pode mostrar que o conforto mensal aumenta, mas o custo total sobe. Nesse caso, a decisão depende do seu objetivo: conforto de curto prazo vs. eficiência financeira de longo prazo.
- Cenário 3 — reforma necessária: se um imóvel exige reforma, o simulador pode separar custo inicial de reforma e custo recorrente após a reforma. Se não separar, você deve criar uma estimativa externa para reforma e então comparar o fluxo total.
- Cenário 4 — mudança de entrada: se você aumenta a entrada, a parcela diminui. Porém, você imobiliza mais capital. A leitura deve incluir uma análise do seu “nível de segurança” de caixa (reserva para emergências e para despesas iniciais de mudança e adaptação).
O que une esses cenários é um princípio: decisões robustas são aquelas em que você entende o que está comprando, o que está financiando e quais custos estão “escondidos” na trajetória do tempo.
15) FAQs — Perguntas frequentes sobre Simulador Imóvel
1. O que significa usar um Simulador Imovel antes de comprar?
Significa usar a ferramenta para estimar custos, organizar hipóteses e comparar cenários. O objetivo é reduzir incerteza, não substituir análise documental ou validação em canais formais.
2. O resultado do Simulador Imóvel é confiável?
Ele costuma ser confiável como estimativa, desde que as premissas e dados de entrada sejam coerentes. Se houver transparência metodológica e você validar pontos críticos depois, a utilidade aumenta.
3. Quais dados devo informar para melhorar a simulação?
Em geral, metragem/tipologia, condição do imóvel, custos recorrentes aproximados e, quando aplicável, condições de entrada e prazo. Evite inserir dados sem justificativa.
4. Um simulador considera todos os custos de compra?
Depende do fornecedor. Alguns incluem apenas parte do custo total. Por isso, verifique o escopo do cálculo e confirme no processo real com as partes envolvidas.
5. Posso comparar dois imóveis usando o Simulador Imóvel?
Sim, desde que você compare com premissas consistentes (mesma lógica de custos e parâmetros financeiros). Assim, a comparação se torna mais objetiva.
6. O Simulador Imovel serve para locação?
Serve sempre que a ferramenta permitir cenários de locação ou comparação locação vs. compra. Nem todo simulador tem essa funcionalidade; vale checar o que está no modelo.
7. Como evitar conclusões equivocadas a partir do simulador?
Ao invés de focar em um único número, observe faixa, sensibilidade e custo total. Depois, valide valores críticos com fontes formais.
8. Existe requisito para usar o simulador sem restrições?
Normalmente há exigência de preenchimento de dados e aceite de termos de uso. Se a ferramenta interagir com crédito, podem existir etapas adicionais em canais próprios.
9. O que significa “premissas” dentro do simulador?
São parâmetros adotados pelo modelo para estimar custos e valores quando você não informa tudo. Premissas diferentes podem alterar bastante o resultado.
10. Como eu avalio a qualidade do fornecedor do Simulador Imóvel?
Procure clareza de metodologia, consistência de resultados, atualização de parâmetros e caminhos de validação. Se a ferramenta não explica como chegou ao número, trate o resultado com cautela.
16) Conclusão: use o Simulador Imóvel como ferramenta de decisão, não como promessa
O Simulador Imovel é mais útil quando você o utiliza para organizar hipóteses, comparar cenários e tornar transparentes as variáveis que movem o custo total. Ao escolher um simulador com boa metodologia, preencher dados coerentes e validar pontos críticos antes de avançar, você transforma a estimativa em um instrumento prático de planejamento.
Se quiser, diga qual é seu objetivo (compra, locação, comparação ou reforma) e quais dados você tem (metragem, entrada disponível, condomínio aproximado). Com isso, posso sugerir uma estrutura de cenários para você aplicar no simulador com mais consistência.
17) Complemento: como transformar simulação em plano de ação (do rascunho à execução)
Uma forma eficiente de tirar o máximo proveito de um Simulador Imóvel é tratar o resultado como a primeira versão de um documento de decisão. Em muitos processos imobiliários, o problema não é “falta de números”, mas excesso de números dispersos e ausência de um plano do que fazer em seguida. Quando você cria uma ponte entre simulação e execução, o simulador deixa de ser apenas um cálculo e vira um guia prático de ação.
Para isso, você pode adotar um método em quatro camadas: (1) premissas, (2) validações, (3) negociação e (4) execução com margem de segurança. Esse método mantém consistência lógica e reduz o risco de “corrigir no improviso” quando surgirem informações novas, como a taxa final do financiamento, o valor real do condomínio ou a existência de custos extraordinários no prédio.
18) Camada 1 — Premissas: o que você está assumindo (e por quanto tempo)
Em uma simulação, premissas são as variáveis que o modelo usa quando você não informa tudo ou quando o fornecedor utiliza referências próprias. A primeira tarefa é identificar quais premissas estão presentes e por quanto tempo elas continuam válidas. Em imobiliário, a resposta costuma ser “até o mercado mudar” ou “até o contrato formal trazer a realidade”.
Uma boa prática é escrever, em linguagem simples, o que está “por sua conta” e o que está “por conta do modelo”. Por exemplo:
- Por sua conta: entrada disponível, prazo desejado, estimativa de reforma (se houver), faixa de custo de manutenção que você tolera.
- Por conta do modelo: custo médio de impostos, projeção de reajustes, estimativa de condomínio, custos de transação (se incluídos).
- Por conta do mercado: taxas efetivas do financiamento, disponibilidade e preço final de itens e serviços, evolução do índice de reajuste.
Ao separar assim, você reduz a chance de atribuir ao simulador uma precisão que ele não tem. Você também define onde precisa validar primeiro: geralmente, os maiores drivers do resultado.
19) Camada 2 — Validações: quais perguntas fazer e em quais fontes
Após simular, o próximo passo é converter resultados em perguntas e buscar respostas em fontes adequadas. A regra é simples: valide o que mais pesa no custo e o que é mais incerto.
Alguns exemplos do tipo de validação que geralmente faz diferença:
- Condomínio: peça o valor atual e, se possível, informe se existe previsão de obras ou rateios extraordinários. Alguns prédios aprovam reformas com contribuição adicional que não aparece no condomínio mensal “normal”.
- Impostos: confirme o IPTU (e eventuais taxas) com dados reais do imóvel. Modelos aproximam, mas a decisão final depende do valor real ou da regra municipal aplicável.
- Financiamento: quando o simulador trabalha com taxa e indexador, confirme a taxa efetiva, CET (quando aplicável), condições e eventuais custos de contratação. Uma pequena diferença de taxa pode alterar a trajetória de custo ao longo do tempo.
- Reforma (se houver): trate como projeto. Peça estimativa de custo por etapas (demolição/preparação, elétrica/hidráulica, acabamentos, marcenaria, pintura) e considere contingência para imprevistos. Se o simulador não modela a contingência, ela deve ser incluída manualmente.
- Custos de mudança e adaptação: muitas pessoas ignoram. Para morar, considere móveis básicos, adequações e despesas iniciais. Para investir, considere adequações para locação (quando necessárias).
Essas validações não precisam ser todas feitas antes de escolher uma opção. O objetivo é reduzir incerteza no tempo. Você pode começar validando o “top 3 drivers” do seu cenário principal e só depois aprofundar em detalhes menores.
20) Camada 3 — Negociação: como usar a simulação para orientar concessões
Um Simulador Imóvel pode ser uma ferramenta poderosa na negociação, porque ajuda a responder “quanto isso custa para mim” em vez de “quanto eu acho que vale”.
Existem duas formas de usar a simulação na negociação:
- Negociar preço com base no impacto no custo total: se o vendedor reduz o valor do imóvel, como isso altera o custo total estimado? Muitas vezes, uma redução de preço pode compensar custos financeiros ou despesas iniciais.
- Negociar condições (entrada/prazo/pagamento) com base no fluxo de caixa: em alguns contextos, ajustar entrada e condições de pagamento pode ser mais relevante do que um desconto no preço, especialmente se você precisa manter reserva para emergências.
Para transformar isso em prática, escolha antes de negociar:
- Seu “limite de viabilidade”: a partir de qual custo total você considera que não vale a pena?
- Seu “espaço de concessão”: até quanto você tolera de aumento de custos ou redução de condições?
- Seu “cenário de referência”: qual simulação representa o seu plano ideal? E quais simulações representam cenários aceitáveis?
Quando você tem esse quadro, a conversa com o vendedor e com a instituição de crédito fica mais objetiva. Você consegue propor concessões com lógica: “Se o valor ficar em X, meu custo total estimado cai para Y” ou “Se a entrada aumentar, o impacto no fluxo mensal fica dentro do meu limite”.
21) Camada 4 — Execução: margem de segurança e controle de risco
Simulação e execução nem sempre seguem exatamente o mesmo caminho. Por isso, a última camada do método é incluir margem de segurança. Ela pode ser financeira (um buffer no orçamento) e temporal (margem para atrasos).
Em geral, há três tipos de risco que entram na fase de execução:
- Risco financeiro: custo de obra acima do esperado, reajuste de taxas, aumento de custos recorrentes, despesas não mapeadas no modelo.
- Risco operacional: prazos de documentação, atrasos de cartório, pendências do condomínio, exigências adicionais do financiamento.
- Risco de mercado: variação de preços, mudanças em indexadores e condições de crédito.
Mesmo que o simulador ajude a projetar, a margem de segurança evita que você fique sem recurso caso o mundo real “saia um pouco” das premissas. A margem pode ser percentual do orçamento de reforma e de custos iniciais, ou pode ser uma reserva em caixa para suportar os primeiros meses de transição.
22) Complemento: matriz de cenários (um jeito simples de comparar melhor)
Quando a decisão tem várias dimensões (preço, entrada, taxa, condomínio, reforma), uma técnica útil é montar uma matriz de cenários com poucos e bem definidos níveis. Em vez de rodar dezenas de possibilidades, você cria três a cinco cenários que representam o seu mundo:
- Cenário Base: premissas mais prováveis e entradas dentro do que você consegue manter.
- Cenário Conservador: custos recorrentes e encargos um pouco mais altos; taxa ou condições um pouco menos favoráveis; condomínio e manutenção no topo da faixa.
- Cenário Otimista: ocorre quando uma variável-chave melhora (por exemplo, negociação de preço ou concessão em taxa), mas sem assumir que o cenário otimista sempre acontecerá.
Se o simulador permite, aplique essa matriz e compare não apenas “total”, mas também:
- máximo mensal (fluxo de caixa): quanto você paga no “pior mês” esperado?
- custo acumulado por período (por exemplo, 12, 24, 60 meses): como evolui o custo?
- sensibilidade: qual variável muda mais o resultado?
Esse método de matriz reduz o risco de “caprichar demais” no número final e ajuda a manter a decisão baseada em robustez.
23) Como lidar com a diferença entre mensalidade e custo total (na prática)
Um dos pontos mais relevantes em decisões imobiliárias é entender por que duas alternativas podem ter parcelas parecidas, mas custo total bem diferente. Isso acontece por causa do formato do financiamento (amortização), do prazo, dos juros e do que está embutido como custo inicial e recorrente.
Algumas formas de pensar isso de maneira prática:
- Parcelas menores por prazo maior: você ganha folga mensal, mas aumenta o número de pagamentos e o custo acumulado dos encargos.
- Entrada maior: a parcela cai porque você reduz o montante financiado, mas seu fluxo inicial pede mais capital. Se você não tem reserva, pode ficar sem caixa.
- Custos recorrentes não financiados: condomínio e manutenção são custos que não dependem diretamente do financiamento. Por isso, mesmo que o financiamento esteja “equilibrado”, os custos recorrentes podem dominar o orçamento.
Uma leitura mais completa do resultado do simulador envolve sempre “somar as pontas”: o que você paga mensalmente e o que você paga para iniciar (custos de compra e reforma, quando aplicável).
24) Reforma: como simular sem “contar com a sorte”
Quando há reforma, a qualidade da simulação depende especialmente da qualidade do orçamento. Como reformas têm muitas incertezas, é recomendável estruturar o orçamento em etapas e inserir contingência.
Um jeito de deixar a simulação mais realista:
- Etapas do projeto: separe quanto vai para estrutura/ajustes, parte elétrica e hidráulica, acabamentos e melhorias gerais.
- Contingência: adicione uma reserva para imprevistos (principalmente quando há sinais de desgaste estrutural).
- Prazo de obra: obras mais longas aumentam custos indiretos (aluguéis temporários, alimentação, armazenamento, desgaste emocional e custos adicionais).
- Custos de transição: despesas com mudança e adequações durante a obra (mesmo que reduzidas) precisam ser consideradas.
Se o simulador não modela “contingência” automaticamente, você pode inserir manualmente aumentando o custo estimado da reforma. Se a ferramenta trabalha com um valor “médio” sem explicação, você deve ser conservador e considerar uma faixa (mínimo e máximo). Assim, você evita o erro de tratar o custo de reforma como fixo quando ele não é.
25) Investimento: atenção especial ao risco de vacância e variação de renda
No caso de investimento, o simulador pode ser usado para projetar cenários de retorno com base em aluguel, manutenção, impostos e custos de vacância. Porém, essa parte do modelo costuma ser menos confiável quando:
- o simulador usa aluguel médio sem considerar padrão do imóvel (mobiliado vs. não mobiliado, vaga de garagem, área útil, localização detalhada);
- não existe modelagem de vacância (meses sem locatário);
- não existe projeção de reajuste compatível com sua premissa de contrato.
Para tornar a simulação mais robusta, crie:
- cenário conservador: aluguel no limite baixo da faixa, vacância maior, aumento de custos de manutenção;
- cenário base: premissas mais prováveis;
- cenário estressado: variação de aluguel + vacância + custo recorrente no topo.
Com isso, você evita um erro comum: ver “retorno ótimo” em premissas favoráveis e descobrir depois que a realidade foi diferente. O simulador ajuda a construir seu plano de contingência: se o retorno cair, o que você faz? Espera, ajusta, reforma para aumentar atratividade, ou reavalia o investimento?
26) Um roteiro final: use o simulador em 7 etapas consistentes
Para fechar o conteúdo de forma prática, segue um roteiro final em sete etapas, que reúne as ideias principais e evita improviso:
- Escolha o objetivo: morar, investir, comprar vs. alugar, reforma e valorização.
- Defina premissas explícitas: o que você sabe e o que o simulador assume.
- Preencha dados com consistência: metragem, tipologia, estado do imóvel, custos recorrentes e condições financeiras.
- Rode o cenário base: o mais provável para sua realidade.
- Rode pelo menos um cenário conservador: ajuste uma ou duas variáveis-chave (condomínio/entrada/prazo/reforma ou vacância).
- Valide os drivers: confirme custos e taxas com fontes formais, especialmente as variáveis que mais influenciam o resultado.
- Decida com margem de segurança: assegure que seu fluxo de caixa e seu orçamento toleram variações.
Seguindo esse roteiro, o simulador deixa de ser apenas uma projeção e se torna uma ferramenta de controle de risco e de planejamento. Você ganha clareza, reduz tempo perdido com opções inviáveis e aumenta a qualidade da sua negociação e da sua decisão final.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments