Como usar um Simulador de Imóvel com segurança
Este guia explica como um Simulador Imóvel apoia decisões de compra e avaliação patrimonial com critérios técnicos e boas práticas. Em termos objetivos, simuladores são ferramentas digitais que estimam cenários com base em parâmetros como localização, área e condições do imóvel. O texto contextualiza requisitos, fontes de dados e limites do que é possível inferir.
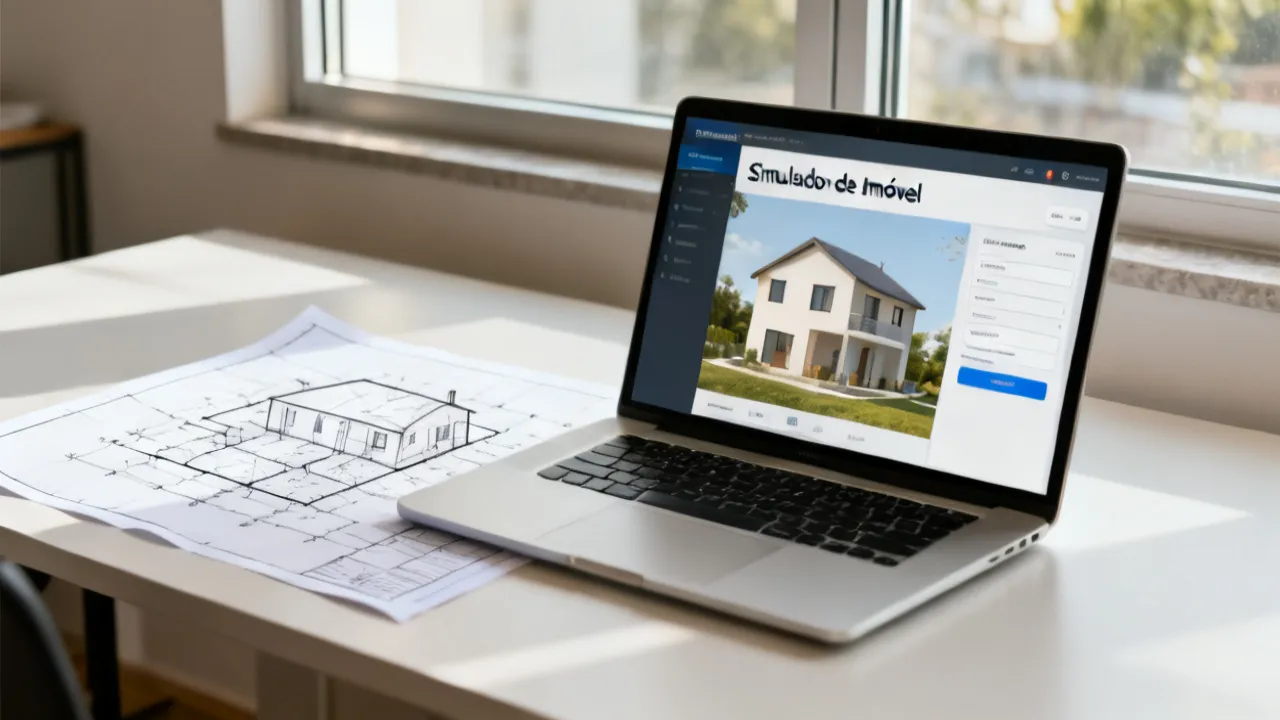
1) Use um “Simulador Imóvel” para reduzir incertezas na decisão
Se a sua intenção é comparar cenários e organizar a tomada de decisão imobiliária, um Simulador Imovel (ou simulador de imóvel) pode funcionar como um “painômetro” inicial: você ajusta variáveis, observa impactos e transforma dúvidas em hipóteses verificáveis. A chave, porém, é compreender que o resultado é uma estimativa, não um laudo — e que a qualidade da simulação depende diretamente da consistência dos dados de entrada.
Na prática, isso significa utilizar parâmetros como características do imóvel, finalidade (moradia, investimento), perfil de ocupação, e, quando aplicável, custos recorrentes e custos de transação. Assim, você evita comparar propostas apenas por preço final e passa a analisar o “pacote” de condições — algo especialmente relevante quando você precisa decidir com prazos apertados, como em etapas de pré-aprovação, visitas e negociação.
Uma analogia útil: pense no simulador como um “mapa” inicial. Ele não substitui uma expedição ao local, mas ajuda a planejar a rota, a estimar tempo de viagem e a identificar pontos que merecem atenção. No mundo imobiliário, os pontos que mais derrubam decisões mal planejadas quase sempre são aqueles que não aparecem com clareza em anúncios — estado real do imóvel, pendências documentais, custo de adequações e variação de liquidez na microárea. O simulador não resolve isso sozinho, mas pode apontar onde a sua atenção deve se concentrar.
Além disso, usar simulação cedo evita um erro comum: começar a negociação “cegamente” com base apenas no valor pedido. Ao rodar o simulador, você cria uma referência inicial para conversar com corretores e vendedores, formular perguntas objetivas e estabelecer se o preço está dentro de uma faixa plausível para aquele conjunto de características. Mesmo quando a simulação “erra” (o que é normal), ela tende a reduzir o risco de você se apoiar em percepções isoladas.
Outro ganho importante é psicológica e operacional. Quando você sabe, mesmo que parcialmente, como as variáveis se comportam, fica mais fácil manter foco no que importa: custo total, prazo, viabilidade de financiamento, capacidade de arcar com despesas mensais e orçamento de reformas. Isso diminui a chance de decisões impulsivas, especialmente em cenários de forte concorrência por imóveis bem localizados.
2) O que um Simulador Imovel realmente calcula (e o que não calcula)
Um Simulador Imovel normalmente estima valores e/ou cenários financeiros a partir de variáveis informadas pelo usuário ou coletadas por formulários. Esses simuladores podem apoiar diferentes objetivos, por exemplo: estimar valor de referência, projetar custos ao longo do tempo, avaliar viabilidade com base em condições de financiamento ou comparar alternativas de compra.
Contudo, mesmo com boa engenharia de produto, um simulador não substitui as etapas formais de avaliação e diligência. Em imóveis, a discrepância entre “estimado” e “verificado” pode ocorrer por fatores que o simulador nem sempre captura, como estado real de conservação, irregularidades documentais, particularidades construtivas, ruídos de vizinhança e condições de mercado em microáreas.
Vale detalhar esse ponto com mais clareza: a simulação costuma operar com “categorias” (por exemplo, padrão de acabamento: simples/normal/superior; estado: bom/regular/necessita reforma; localização: bairro/região). Na vida real, os imóveis raramente se encaixam perfeitamente em categorias. Dois apartamentos “do mesmo tipo” podem ter acabamentos muito diferentes; um imóvel “em bom estado” pode ter trincas que não aparecem sem inspeção; e uma área informada como “aproximada” pode estar subdimensionada ou superdimensionada.
Além disso, a parte documental é um dos maiores causadores de diferença entre projeção e realidade. Um simulador pode estimar custos associados a financiamento e mensalidades, mas dificilmente captura o impacto de um processo de regularização, retificação de registro, averbações pendentes, restrições urbanísticas, ou dificuldades na obtenção de certidões. Esses fatores podem “mover” o cronograma e o custo final de forma relevante.
Também é comum o simulador não capturar riscos de manutenção atípicos. Exemplo: em regiões com histórico de umidade, infiltrações e necessidade de impermeabilização, um apartamento pode exigir gastos que não são previstos no padrão do acabamento. Outro exemplo: casas térreas com problemas de drenagem, calhas e recalque de fundação podem demandar orçamento não contemplado.
Portanto, ao usar um Simulador Imovel, trate o resultado como um ponto de partida que organiza o pensamento e ajuda a priorizar a verificação. Em vez de buscar uma “resposta final”, você busca “direção” — e, com essa direção, monta um roteiro de diligência.
3) Como integrar dados com consistência: o fator mais importante
Para obter resultados úteis, você precisa tratar o Simulador Imovel como um método de análise — não como uma resposta automática. A precisão da simulação melhora quando você fornece dados coerentes e observa a forma como o sistema aplica faixas e ponderações.
Na prática, inconsistência de dados não significa apenas “errar um número”. Muitas vezes, o erro está na métrica. Por exemplo: um imóvel pode ter área total e área privativa (ou área útil), e o simulador pode solicitar uma delas. Se você inserir a área errada, o modelo pode projetar valores e custos incorretos. Outro exemplo recorrente: tipologia e posição no edifício (frente/fundos, andar, posição solar) podem estar relacionadas à precificação, mas o usuário deixa esses campos genéricos ou contraditórios.
- Área e tipologia: declare área útil/total conforme solicitado. Se o simulador pedir “área aproximada”, mantenha a mesma lógica ao comparar cenários. Evite comparar “área aproximada” de um imóvel com “área confirmada” de outro sem registrar essa diferença.
- Localização: utilize o nível de detalhamento que o sistema exigir. Em geral, microvariações de bairro impactam preço e liquidez. Se você tiver dados de rua específica, vale inserir quando possível; se não tiver, seja consistente.
- Conservação e padrão construtivo: quando houver campos de “estado” ou “padrão”, escolha opções que correspondam à inspeção visual e documentação disponível. Se você não tem certeza, prefira selecionar um nível mais conservador e planejar inspeção.
- Finalidade: moradia e investimento tendem a exigir parâmetros diferentes (ex.: custos de manutenção, potencial de aluguel quando houver dados confiáveis). Mesmo que o simulador não ofereça todos os campos, você pode estruturar premissas coerentes para o que estiver faltando.
Ao final, o melhor uso do simulador é gerar uma faixa de plausibilidade e, a partir dela, planejar verificações presenciais e documentais. A faixa de plausibilidade não é “um intervalo bonito”; é o que permite negociar com mais firmeza. Quando o valor pedido foge demais da faixa, você tem base para perguntar: “Por que esse preço está diferente?” Pode ser reforma recente, vista excepcional, deságio por urgência do vendedor, ou pode ser um problema que reduz liquidez. O simulador não diz qual é o motivo — mas ajuda a perceber que vale descobrir.
Também é útil você registrar suas premissas em um documento simples (pode ser uma planilha). Quando você volta ao mesmo imóvel dias depois, normalmente surgem novas informações. Sem registros, é fácil “perder o fio” e comparar cenários diferentes sem perceber. Com registro, você cria um histórico de decisão que melhora a consistência do seu processo.
4) Como interpretar resultados: trabalhe com cenários, não com números isolados
Um ponto profissional que costuma separar análises robustas de análises frágeis é o modo de leitura do resultado. Em vez de buscar “um número perfeito”, procure entender:
- Faixa estimada: simuladores frequentemente apresentam intervalos ou agregações por perfil. Mesmo quando o simulador mostra um valor único, tente inferir o intervalo implícito, repetindo a simulação com pequenas variações coerentes.
- Sensibilidade: quais variáveis mais alteram o resultado? Área, estado, localização e condições de financiamento tendem a ser determinantes. A pergunta que importa é: “O que eu preciso confirmar com mais urgência porque pode mudar a conclusão?”
- Condições externas: juros, prazos e políticas de crédito podem mudar a viabilidade financeira, independentemente do “valor do imóvel”. Portanto, uma simulação “boa” pode virar “ruim” se as condições de crédito mudarem no momento da aprovação.
Essa abordagem reduz vieses cognitivos comuns, como “ancoragem” no primeiro valor visto em anúncios. A ancoragem acontece quando o seu cérebro fixa um número e passa a “puxar” toda a argumentação para justificar aquele valor. Ao trabalhar com cenários, você reduz a força da ancoragem e melhora a capacidade de dizer: “Eu quero entender se esse imóvel vale a diferença que estão pedindo e quais ajustes eu preciso para deixá-lo dentro do meu orçamento.”
Além disso, interpretar resultados por cenários também ajuda no planejamento de riscos. Por exemplo, se você encontra sensibilidade alta em “estado do imóvel”, significa que uma visita de inspeção pode ser crucial. Se a sensibilidade for baixa em “estado” e alta em “localização”, o foco das verificações muda: pode ser mais importante avaliar entorno, ruídos, transporte e padrão de vizinhança do que detalhar acabamentos superficiais.
Uma boa prática é rodar o simulador com três configurações: (1) cenário conservador (pior caso plausível), (2) cenário médio (o que você acredita ser mais provável) e (3) cenário otimista (melhor caso plausível). Se o cenário conservador ainda mantém o negócio viável, você ganha segurança. Se apenas o otimista parece viável, você deve tratar a compra como condicionada à confirmação de dados na prática.
5) Planejamento de compra com visão de custos: além do preço do imóvel
Quando a ferramenta permite, inclua no seu planejamento os custos que acompanham a transação e a manutenção. Mesmo quando o foco for apenas estimar valor, a decisão final costuma depender da soma de fatores: capacidade de pagamento, fluxo de despesas recorrentes, e custos de regularização.
Para ampliar essa visão, é útil separar “custos de compra” e “custos de permanência”. Custos de compra incluem taxas de financiamento quando aplicável, custas cartoriais, impostos (quando houver no seu contexto), honorários (se você usa advogado, despachante, avaliação técnica), e despesas de vistoria. Já custos de permanência incluem condomínio, IPTU, manutenção preventiva, correções ao longo do tempo e, em alguns casos, investimentos para melhoria do imóvel para adequar ao seu estilo de vida.
Mesmo que o Simulador Imovel não modele todos esses itens, você pode adaptar: por exemplo, inserir o condomínio mensal estimado e considerar uma reserva de manutenção anual. A diferença entre “será que cabe no meu orçamento?” e “será que vale a pena no longo prazo?” quase sempre está nesses detalhes.
Do ponto de vista de mercado, é recomendável que você trate o Simulador Imovel como parte de um método:
- Primeiro, gere cenários preliminares com os dados que você tem.
- Depois, valide informações críticas (documentação, características físicas e condições do bairro).
- Por fim, negocie com base em evidências e não apenas em percepção.
Quando você negocia, a simulação pode virar munição construtiva. Ao invés de “chorar” preço sem base, você pode dizer: “Pelo conjunto de características que estou avaliando e pelos custos de manutenção e liquidez que normalmente acompanham esse tipo de imóvel, eu consigo chegar em uma faixa de pagamento X. Para eu avançar, eu preciso que a proposta entre nesse intervalo ou que o vendedor cubra determinados custos.” Isso tende a elevar a qualidade da negociação, porque você transforma discussão emocional em discussão técnica e financeira.
Outra dimensão importante é o custo de oportunidade. Se você está comparando um imóvel para moradia com um plano de investir em outro ativo, a simulação ajuda a estimar “o custo de estar parado” ou “o custo de imobilizar capital”. Mesmo que o simulador não faça essa conta diretamente, você pode incluir hipóteses: por exemplo, qual seria o retorno esperado do capital em alternativa (poupança, renda fixa, etc.). Em decisões reais, essa análise costuma ser a que separa boas decisões de decisões apenas “pagáveis”.
6) Comparação orientada por requisitos: quando o simulador “fecha” e quando ele “abre” dúvidas
Um bom Simulador Imovel ajuda quando:
- Você precisa de uma estimativa inicial para organizar visitas e conversas com corretores.
- Você deseja comparar dois imóveis com o mesmo conjunto de critérios.
- Você quer avaliar como mudanças em financiamento ou prazo afetam a parcela ou custo total.
Ele costuma abrir dúvidas quando:
- Os dados de entrada são genéricos (ex.: “área aproximada” sem confirmação).
- Há divergência entre anúncio e realidade (ex.: reforma, infiltrações, documentação incompleta).
- A região tem dinâmica atípica e a base usada pela ferramenta não acompanha microtendências.
Em outras palavras: use o simulador para orientar o que checar — não para concluir sem diligência. Essa diferenciação parece sutil, mas é determinante. Simulação usada como “ponto final” gera falsa segurança. Simulação usada como “ponto de partida” gera processo de decisão.
Para deixar isso ainda mais concreto, imagine que você está comparando dois imóveis semelhantes: um anunciado por preço ligeiramente abaixo da faixa estimada e outro dentro da faixa. Se o mais barato “sai da faixa”, isso pode indicar uma oportunidade real (ex.: urgência, condomínio mais baixo, reforma que será feita pelo comprador). Porém, também pode indicar um problema: condomínio com pendências, documentação atrasada, área menor do que foi descrita ou restrição de uso. O simulador não te diz qual das hipóteses é verdadeira, mas te obriga a tratar o caso fora da faixa como “caso de diligência”.
Esse é um comportamento profissional: decidir com base em evidência. A simulação fornece evidência indireta (uma plausibilidade estatística). Sua diligência fornece evidência direta (documentos, inspeção, medições e análises técnicas). Juntas, elas formam um quadro mais confiável.
7) Tabela comparativa: condições, requisitos e limitações do uso do Simulador Imóvel
A seguir, uma comparação objetiva que ajuda a definir quando o uso do Simulador Imovel agrega valor e quais condições você precisa cumprir para que a simulação seja minimamente defensável.
| Elemento | Como funciona na prática | Requisitos/Condições | Limitações comuns |
|---|---|---|---|
| Dados de entrada | O sistema ajusta o cenário conforme parâmetros informados. | Coerência de área, tipologia e estado de conservação. | Estimativas distorcem se os dados forem “chutados”. |
| Metodologia do cálculo | Geralmente usa modelos estatísticos e/ou bases de referência. | Entender quais variáveis impactam mais o resultado. | Sem transparência metodológica, a interpretação fica menos robusta. |
| Localização | Pode segmentar por região/bairro ou macrozonas. | Detalhar o suficiente para evitar “média” pouco útil. | Microvariações (rua, esquina, acesso) podem não estar refletidas. |
| Custos e financiamento | Quando aplicável, projeta parcelas e/ou custo total conforme condições. | Inserir taxa, prazo e regras de amortização corretamente. | Condições de crédito podem mudar na aprovação final. |
| Uso profissional | Ajuda a priorizar visitas e preparar perguntas de diligência. | Combinar com verificação documental e inspeção. | Não substitui avaliação técnica nem análise jurídica. |
Para enriquecer a utilidade dessa tabela, uma recomendação prática é que você crie uma “pontuação” interna da simulação. Por exemplo: se a entrada de dados tiver alta qualidade (área confirmada, estado detalhado, localização precisa, condomínio informado), você confia mais. Se a entrada for baixa qualidade (campos aproximados, pouca informação de padrão e conservação), sua confiança deve cair e a simulação vira mais um indicador de onde investigar.
Essa pontuação pode ser simples: Alta/ Média/ Baixa. Mesmo que não esteja presente na ferramenta, isso organiza sua tomada de decisão. O objetivo é evitar uma falsa equivalência: duas simulações podem mostrar valores parecidos, mas se uma delas foi alimentada com dados melhores, a decisão derivada daquela simulação deve ter mais peso.
Outra forma de aprimorar o uso do simulador é comparar simulações com evidências. Se o simulador sugere valor abaixo da faixa e, ao mesmo tempo, você encontra sinais de problema no imóvel (infiltração, rachaduras, documentação incompleta), a simulação “confirma” sua diligência. Se o simulador sugere valor abaixo, mas a inspeção indica excelente conservação e documentação ok, isso pode ser oportunidade. Já se o simulador sugere valor acima, e você encontra sinais de má qualidade, talvez o anúncio esteja “caro” ou o estado esteja pior do que foi informado. Em todos os casos, a simulação vira um componente do raciocínio.
8) Fonte e base de decisão: onde buscar critérios confiáveis
Para manter objetividade e reduzir suposições, vale ancorar sua análise em fontes reconhecidas. Em geral, estimativas imobiliárias tendem a ser calibradas por dados de mercado, séries de preços e informações de transações. Como referência de contexto econômico que influencia a capacidade de compra e o custo de financiamento, é recomendável consultar instituições oficiais e relatórios do setor.
Fontes recomendadas (para consulta de referência):
- Banco Central (indicadores econômicos e condições relacionadas a crédito e juros, quando aplicável).
- Relatórios de mercado de associações e consultorias imobiliárias reconhecidas, quando disponibilizados com metodologia.
- Dados públicos e oficiais sobre aspectos normativos e registrários, para validação documental (quando a sua análise envolver regularização e conformidade).
Observação: o simulador em si pode ou não divulgar a metodologia completa. Em qualquer caso, a prática profissional é comparar resultados do Simulador Imovel com evidências adicionais antes de fechar decisão.
Uma abordagem mais madura é criar um “tripé” de validação: (1) simulação, (2) evidência de mercado (anúncios comparáveis, histórico de preços se houver, tempo de absorção/ liquidez) e (3) diligência do imóvel (documental e inspeção). Quando esses três se alinham, a probabilidade de acerto cresce. Quando eles divergem, você não deve simplesmente escolher um; você deve investigar a razão da divergência.
É importante lembrar que anúncio não é transação. Um imóvel pode estar anunciado por determinado preço, mas pode levar muito tempo para vender, ou pode ser negociado com desconto relevante. Por isso, sempre que possível, busque indicadores de liquidez e prazos médios. Alguns simuladores podem inferir isso, mas muitas vezes você precisa complementar com observação do mercado local.
No âmbito documental, “fonte confiável” significa cartórios e registros, além de certidões e documentos oficiais. Em muitos casos, uma análise jurídica rápida pode evitar prejuízos grandes. A simulação ajuda a estimar custo, mas o que protege seu patrimônio é a regularidade legal do negócio.
9) Guia passo a passo: como usar um Simulador Imóvel de forma disciplinada
Para tornar o processo replicável, aqui vai um guia prático e orientado por critérios. Ajuste conforme o escopo da ferramenta e seu objetivo (compra para uso próprio, compra para investimento, ou planejamento).
- Defina o objetivo da simulação: você quer estimar valor de referência, comparar dois imóveis ou projetar impacto de financiamento?
- Reúna dados verificáveis: área, tipologia, estado do imóvel e informações de localização. Evite “aproximações” sem confirmar.
- Escolha os parâmetros no simulador: selecione as opções que mais se aproximam do imóvel real (padrão, conservação, finalidade).
- Registre as premissas: anote taxa, prazo, valores de entrada e quaisquer campos que influenciem a projeção.
- Gere cenários comparativos: compare duas ou três configurações plausíveis. Se o resultado variar muito, isso é um sinal de sensibilidade.
- Valide “pontos críticos”: confira documentação, estado físico e características que normalmente não entram na simulação (ex.: reformas, condições de instalação).
- Traga para a negociação: use o intervalo estimado como referência para perguntas e contrapropostas, sem tratar o número como veredito.
- Reavalie antes do contrato: quando houver atualização de dados (ex.: laudo, inspeção, aprovação), rode novamente o cenário.
Para ampliar o caráter disciplinado do passo a passo, você pode adicionar duas práticas complementares:
- Crie uma lista de perguntas guiadas pela simulação: se a sensibilidade maior estiver em “estado do imóvel”, suas perguntas devem focar em reformas, histórico de manutenção, infiltrações, obras recentes e garantias. Se a sensibilidade estiver em “localização”, suas perguntas devem focar em ruídos, mobilidade, infraestrutura do entorno e padrão de ocupação do bairro.
- Monte um “dossiê” do imóvel: reúna anúncios, fotos, planta, matrícula (se disponível), documentos do condomínio e registros de visitas. Esse dossiê facilita comparar com outras opções e reduz a chance de você misturar informações entre imóveis.
Outra recomendação: se você estiver simulando financiamento, não pense apenas em parcela. Pense também em custo total ao longo do tempo e no impacto de eventuais reajustes. Mesmo em cenários com parcela “confortável” no início, pode haver risco de encarecimento dependendo do tipo de contrato, do indexador e do perfil de amortização. Se o seu objetivo é moradia, considere ainda custos de adaptação do imóvel ao seu estilo de vida.
Se o objetivo for investimento, o processo deve ser ainda mais rigoroso: além do valor estimado, você precisa considerar liquidez (tempo para alugar ou vender), demanda do perfil de locatário (famílias, estudantes, executivos), e custos que impactam retorno líquido (condomínio, taxas, manutenções, vacância). Muitos simuladores não detalham todos esses itens, mas você pode usar a simulação para estimar base e depois complementar com pesquisas de aluguel e demanda.
10) Condições e requisitos para resultados mais úteis
Para que a simulação seja mais defensável, considere as seguintes condições. Elas funcionam como “checklist” de qualidade de análise.
- Consistência de dados: não misture métricas (por exemplo, área total versus área útil) entre cenários. Se você fizer isso, o simulador pode comparar cenários que não são comparáveis de verdade.
- Atualização temporal: se o simulador utiliza bases de referência, verifique se os dados estão atualizados ou se há defasagem. Um simulador desatualizado pode não refletir mudanças relevantes de preço em microáreas.
- Racionalidade de hipótese: se você não sabe o estado real do imóvel, faça uma estimativa conservadora e planeje inspeção. Quando você assume hipóteses otimistas demais, corre o risco de “subestimar” custo de reforma.
- Coerência com seu perfil: prazos e capacidade de pagamento devem refletir seu planejamento de fluxo de caixa. Se você está no limite de orçamento, qualquer variação de custo (condomínio, manutenção, juros) pode virar problema.
Para deixar o checklist ainda mais prático, você pode se perguntar: “Se eu estiver errado em uma variável, qual será o impacto?” Essa pergunta ajuda a priorizar. Por exemplo, errar levemente a área útil pode ter impacto moderado; errar o estado do imóvel pode afetar custos de reforma de forma grande. Errar a localização (rua específica, acesso, ruído) pode afetar liquidez e potencial de aluguel. Essa análise de impacto é o que torna a simulação uma ferramenta de gestão de risco.
Também vale considerar sua estratégia de saída. Se você comprar e precisar vender rapidamente, o preço “justo” pode ser diferente do preço “ideal”. Simulações que não consideram liquidez podem levar a expectativas irreais. Se você sabe que pode ter que vender em prazo curto, ajuste seus cenários para mais conservador: assuma tempo maior e descontos potenciais.
11) Perspectiva de especialista: como evitar armadilhas comuns
Como análise profissional de mercado tende a ser “humilde” diante do risco, o uso do Simulador Imovel deve ser acompanhado de cautelas. Algumas armadilhas recorrentes:
- Decidir com base em um único resultado: o preço estimado deve virar perguntas, não uma sentença. Rodar cenários com variações pequenas (ex.: padrão de acabamento) pode revelar o quanto sua decisão depende de suposições.
- Ignorar custos indiretos: manutenção, reformas necessárias e despesas de transação podem alterar completamente a viabilidade. Muitas pessoas calculam apenas o custo inicial e esquecem que patrimônio precisa de cuidado.
- Confundir liquidez com “valor”: mesmo quando o preço estimado faz sentido, a liquidez depende da demanda na região e do tipo do imóvel. Um imóvel pode ser “barato” mas difícil de vender/ alugar, gerando custo de oportunidade.
- Subestimar incertezas documentais: divergências de titularidade e regularidade podem gerar atrasos e custos não capturados pelo simulador. Em alguns casos, a questão documental não impede a compra, mas muda prazos e aumenta risco de custo.
Além dessas armadilhas, existem outras menos óbvias. Por exemplo:
- Atalhos de informação: se você não consegue confirmar determinado dado, não tente “resolver” com adivinhação. O simulador pode até aceitar o campo, mas sua confiança na análise deve cair.
- Desalinhamento entre objetivo e premissas: simular investimento com premissas de moradia (ou vice-versa) pode distorcer o resultado. Para investimento, retorno líquido, vacância e padrão de demanda são cruciais.
- Foco exclusivo em resultado financeiro: em moradia, qualidade de vida (ruído, iluminação, layout, ventilação) tem impacto real. O simulador não mede isso, mas sua decisão deve considerar.
- Não atualizar após inspeção: se durante a visita você descobre necessidade de reforma ou inconsistência documental, o simulador deveria ser re-rodado com novas premissas.
Em suma: a ferramenta é um suporte analítico — o julgamento final depende de evidências e processo. Se você tratar a simulação como parte de uma cadeia de verificação, você transforma incertezas em trabalho controlado.
12) Perguntas Frequentes (FAQs)
O que é um Simulador Imovel e para que ele serve?
É uma ferramenta digital usada para estimar cenários imobiliários a partir de parâmetros como características do imóvel e condições financeiras. Em geral, serve para comparar alternativas e organizar a tomada de decisão.
Dependendo do simulador, ele pode estimar valor de referência, custo de financiamento, parcela estimada, impacto de taxa de juros, ou até projeções de retorno para investimento. Mesmo quando as funcionalidades variam, a lógica central costuma ser a mesma: transformar dados do usuário em projeções numéricas ou faixas de plausibilidade.
O resultado do simulador é o valor real do imóvel?
Não. O Simulador Imovel costuma fornecer uma estimativa baseada em dados e modelos. O valor real pode variar após inspeções, validação documental e avaliação técnica.
É comum que a estimativa seja mais precisa quando o imóvel está bem caracterizado (área confirmada, padrão construtivo bem descrito, localização definida e sem irregularidades). Quando há falta de informação, a estimativa tende a ficar mais ampla e menos confiável.
Quais dados devo inserir para melhorar a qualidade da simulação?
Priorize dados verificáveis: área (útil/total conforme a ferramenta), tipologia, estado de conservação, padrão do acabamento e localização no nível solicitado. Quanto mais coerentes forem as premissas, melhor a utilidade do resultado.
Se você tiver fotos, planta, e informações do condomínio ou histórico de reformas, use isso para reduzir incerteza. Se o simulador não permite inserir alguns desses dados diretamente, você pode refletir o efeito deles escolhendo a categoria mais adequada (por exemplo, padrão de acabamento ou estado do imóvel) e registrando a justificativa.
Posso comparar dois imóveis usando o mesmo simulador?
Sim, desde que você aplique critérios equivalentes nos dois cenários. A comparação fica mais confiável quando você mantém consistência na forma de informar área, padrão e condições relevantes.
Uma boa prática é rodar os dois imóveis com a mesma “lente” mental: o mesmo nível de conservadorismo nas premissas e as mesmas hipóteses para custos recorrentes (quando aplicável). Assim, a diferença que aparece no simulador tende a refletir as diferenças reais dos imóveis, e não inconsistências de entrada.
O simulador substitui avaliação imobiliária ou análise jurídica?
Não. Ele ajuda na triagem e no planejamento. Avaliação técnica e diligência jurídica continuam sendo etapas essenciais para reduzir risco.
A simulação pode indicar se vale a pena visitar, quais pontos devem ser inspecionados e que perguntas fazer. Porém, ela não substitui a avaliação técnica formal, nem garante que o imóvel esteja regular ou que a documentação esteja adequada para o financiamento e a transferência.
Por que as estimativas variam quando eu ajusto pequenas informações?
Porque alguns parâmetros têm maior peso no modelo. Isso também pode indicar sensibilidade do resultado à variável que você alterou (por exemplo, conservação ou localização).
Se a variação for pequena ao ajustar dados menores, isso sugere robustez. Se a variação for grande ao ajustar um parâmetro que você considera “pouco relevante”, provavelmente esse parâmetro está sendo usado como proxy forte pelo modelo — e pode merecer mais diligência na prática.
Como lidar com incerteza quando não tenho informações completas?
Use hipóteses conservadoras e registre premissas. Em seguida, planeje confirmar dados por inspeção e documentação. A reavaliação após validação tende a produzir um cenário mais realista.
Em termos práticos: quando você não sabe a metragem exata, não trate a metragem “aproximada” como certeza. Ao mesmo tempo, evite travar sua decisão apenas por falta de informação mínima. O caminho mais eficiente costuma ser simular com conservadorismo e, rapidamente, agendar inspeção e checagem documental.
Existe alguma “condição de uso” que eu deva observar?
Sim: certifique-se de que os campos solicitados fazem sentido para o imóvel em análise, que suas entradas seguem a mesma métrica entre cenários e que você interpreta o resultado como intervalo/estimativa, não como conclusão final.
Outro ponto: se o simulador tiver limitações explícitas (como não considerar irregularidades ou não modelar certos tipos de imóvel), leve isso a sério. Quanto mais você respeitar essas limitações, mais precisa será sua interpretação.
13) Conclusão: a melhor prática é transformar simulação em processo
O Simulador Imovel pode ser um recurso valioso quando usado com método: você define objetivo, insere dados consistentes, compara cenários e transforma o resultado em perguntas para validação presencial e documental. Assim, a ferramenta deixa de ser um “número de tela” e passa a ser parte do seu processo profissional de decisão imobiliária.
Em vez de buscar uma resposta exata, você busca reduzir incertezas e ganhar clareza do que precisa ser confirmado. Ao fazer isso, você se protege de erros comuns: decidir por impulso, negociar sem referência, ignorar custos indiretos e subestimar riscos documentais. A simulação, quando bem utilizada, não elimina o risco — mas torna o risco gerenciável.
Se você quiser, posso adaptar o texto para um caso específico (compra para moradia, compra para investimento, comparação de dois imóveis ou simulação com condições de financiamento). Basta indicar o objetivo e quais parâmetros você pretende analisar.
E, para ajudar nessa adaptação, você pode informar também: cidade/bairro (ou uma descrição do entorno), tipo de imóvel (apartamento/casa, padrão), finalidade (uso próprio ou locação), e se você tem dados de metragem e estado de conservação. Com essas informações, é possível montar um roteiro de simulação e diligência ainda mais alinhado à sua realidade.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments