Como escolher cartão para CNPJ com segurança e eficiência
Este guia explica, de forma prática e objetiva, como funciona o “Cartao para Cnpj” e quais critérios usar na escolha para empresas brasileiras. Em seguida, apresenta contexto sobre o uso de meios de pagamento corporativos, requisitos comuns do CNPJ e cuidados com conformidade e controle financeiro, ajudando a tomar decisões com base em boas práticas do setor.
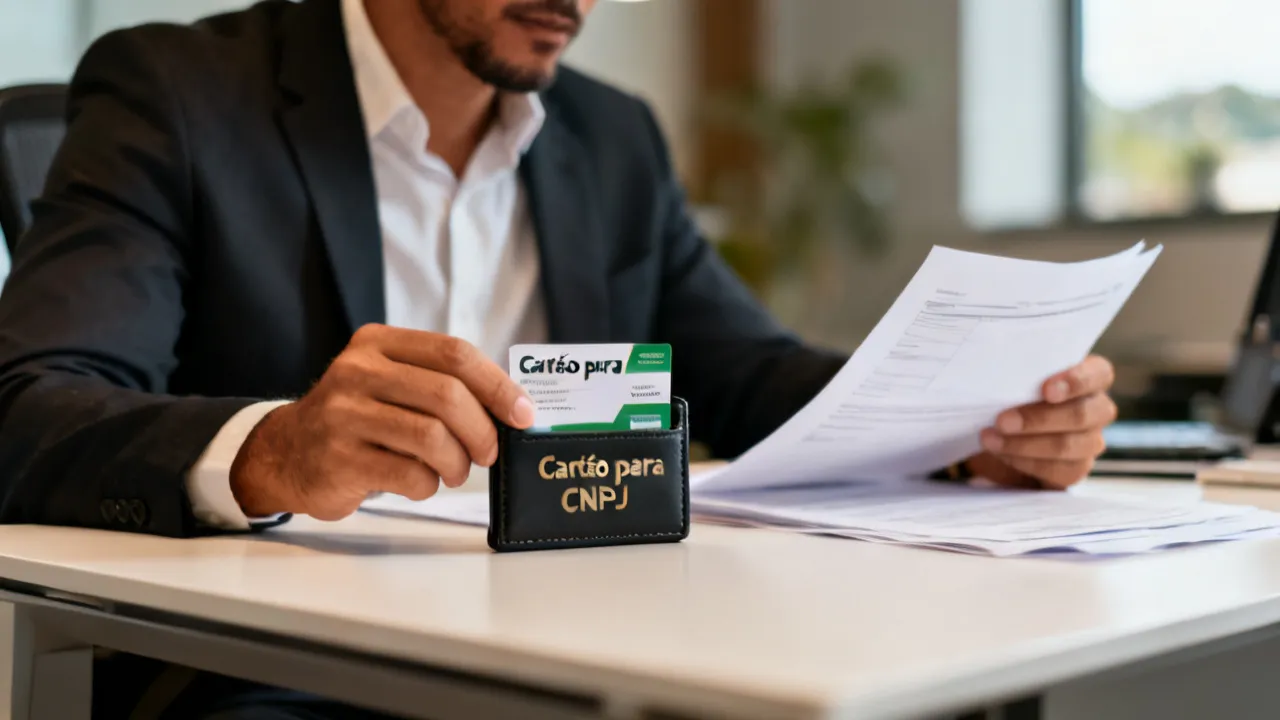
Visão geral: por que “Cartao para Cnpj” exige atenção aos critérios
Ao buscar um Cartao para Cnpj, o ponto central é avaliar segurança, adequação às rotinas da empresa e conformidade com regras de governança financeira. Em termos práticos, a escolha não deve se limitar a “ter um cartão”, mas sim a garantir que o instrumento permita controle, rastreabilidade e uma experiência consistente para despesas do dia a dia—comerciáveis, operacionais e administrativas—sem criar fragilidades para a contabilidade.
Como regra, considere primeiro como o cartão será usado (cartão físico, virtual, limites, categorias), quais setores da empresa participarão (financeiro, compras, gerência), e como os dados de transações serão disponibilizados para conciliação. Isso é ainda mais relevante quando o cartão se conecta a processos internos de aprovação e prestação de contas.
Para muitas empresas, a adoção de cartão corporativo vira um marco de maturidade financeira: antes era “pagar para resolver” com registros dispersos; depois, passa a existir disciplina de aprovação, captura de evidências e classificação. Essa disciplina, quando bem desenhada, traz benefícios concretos: reduz tempo de conciliação, diminui divergências entre extrato e lançamentos, facilita auditorias internas e melhora a capacidade de prever gastos.
Entretanto, há um lado menos visível: quando o cartão é escolhido sem critérios (ou implementado sem governança), o resultado costuma ser o oposto. O financeiro fica refém de planilhas manuais, o time faz solicitações sem documentação, as categorias não refletem a estrutura contábil, e incidentes como contestação, cobranças indevidas, reembolsos e bloqueios viram fonte de estresse. Por isso, “atenção aos critérios” não é uma frase genérica: é um conjunto de escolhas operacionais que impactam custos, conformidade e eficiência.
O que é “Cartao para Cnpj” e qual é o objetivo operacional
O Cartao para Cnpj é um meio de pagamento desenhado para que empresas operem despesas sob o Cadastro Nacional da Pessoa Jurídica (CNPJ). Na prática, ele costuma ser utilizado para gastos corporativos como compras de fornecedores, assinaturas, deslocamentos e despesas recorrentes do negócio.
Do ponto de vista de gestão, o cartão serve a dois propósitos: (1) facilitar a execução de pagamentos com mais fluidez operacional e (2) permitir que o financeiro acompanhe transações com informações estruturadas. Quando bem implementado, ele reduz atritos com pagamentos manuais e melhora a organização do fluxo de dados para conciliação.
Vale entender ainda a diferença entre “usar cartão” e “gerir cartão”. Um cartão apenas executa transações; uma solução bem configurada adiciona camadas de governança, como limites por usuário, limites por período, agrupamento por centro de custo e trilhas de aprovação. Assim, o cartão deixa de ser um item operacional isolado e passa a ser um mecanismo de gestão.
Além disso, é importante reconhecer que a empresa raramente tem apenas um tipo de gasto. Normalmente existe um mix: despesas presenciais (taxi, alimentação corporativa, pequenas compras), despesas online (assinaturas, e-commerce, ferramentas SaaS), compras de fornecedores com recorrência e custos de projetos. A escolha do Cartao para Cnpj precisa suportar essa diversidade, garantindo que cada modalidade tenha o nível de controle adequado.
Principais critérios para escolher um cartão para CNPJ sem improviso
Um especialista em operações financeiras tende a priorizar critérios que reduzam risco e aumentem previsibilidade. Para escolher com consistência, avalie:
- Governança de uso: existem mecanismos de controle, como limites por usuário/centro de custo e trilhas de aprovação?
- Rastreabilidade: o histórico de transações é detalhado e exportável para rotinas contábeis?
- Liquidação e prazos: a empresa precisa entender datas de fechamento, lançamentos e forma de liquidação.
- Compatibilidade com rotinas internas: o cartão encaixa no processo de compras, despesas e prestação de contas?
- Atendimento e suporte: incidentes operacionais acontecem; o suporte ajuda com agilidade e clareza?
Se a sua empresa atua em ambientes com alta demanda de compras—por exemplo, equipes comerciais em campo—o desenho do cartão deve permitir que o responsável execute operações sem comprometer o controle do financeiro. Nesses cenários, o que costuma “quebrar” a governança não é a ausência de regras no papel, e sim o excesso de atrito: aprovações lentas, dificuldade para anexar comprovantes, limites que não acompanham o fluxo e categorias que exigem retrabalho.
Por isso, ao avaliar um Cartao para Cnpj, trate “critério” como “teste prático”. Faça simulações com o fluxo real: como o usuário solicita um pagamento? Como o comprovante é anexado? Como o financeiro encontra a informação para conciliar? Como fica a situação quando ocorre uma cobrança duplicada ou um reembolso demora? Uma solução adequada tende a reduzir essas fricções antes mesmo da contratação.
Outro ponto que merece atenção é a governança de mudança. Ao longo do tempo, o time cresce, novos fornecedores são cadastrados, projetos alteram prioridades e a empresa passa a usar novas ferramentas. A plataforma do cartão deve permitir ajustes (limites, categorias, cartões adicionais e perfis) sem exigir longos ciclos de negociação e sem causar inconsistências em relatórios anteriores.
Segurança, conformidade e prevenção de falhas
Ao tratar “Cartao para Cnpj”, segurança não é um detalhe: é parte do desenho operacional. Considere:
- Políticas de acesso: quem tem permissão para gerir limites, cartões e categorias?
- Condições de verificação: a instituição exige documentação e validações coerentes com o CNPJ?
- Monitoramento: existem alertas, bloqueios e mecanismos para reduzir exposição em caso de uso indevido?
- Integração: as informações de transações facilitam conciliação e reduzem divergências?
Segurança, no contexto de cartões corporativos, envolve múltiplas camadas. Há a camada “operacional” (como o cartão é controlado no dia a dia), a camada “técnica” (como os dados e relatórios são disponibilizados) e a camada “processual” (o que acontece quando há erro, contestação ou divergência). Quando alguma dessas camadas falha, a empresa tende a perder tempo e também a perder confiança na ferramenta.
Por exemplo, se o processo de reembolso não tem rastreio claro ou se a plataforma não registra corretamente estornos e créditos, o financeiro pode ficar com valores “pendentes” e ter dificuldade de fechar o mês. Se o suporte não é acessível e não existe trilha de atendimento, a empresa pode levar dias para resolver incidentes simples—o que, em operação, equivale a custo indireto.
Conformidade, por sua vez, não é apenas “estar em dia com regras”, mas também conseguir demonstrar, quando necessário, como as despesas foram autorizadas, quais documentos suportam cada gasto e como a empresa tratou exceções. Em auditorias internas ou externas, a capacidade de apresentar evidências com consistência pode reduzir tempo e mitigar riscos.
Além disso, vale considerar conformidade com políticas internas. Algumas empresas têm normas próprias sobre compras (por exemplo, só compras acima de certo valor passam por aprovação formal; assinaturas precisam de justificativa; despesas de viagens seguem regras de categoria e limites). O Cartao para Cnpj deve conseguir refletir essas regras. Se não refletir, a empresa passa a operar “em paralelo”, criando planilhas e registros que competem com a plataforma do cartão.
Como avaliar custos associados (sem atalhos perigosos)
Custos em cartão corporativo podem envolver tarifas de emissão/gestão, anuidade, taxas por transação ou condições ligadas ao modelo de uso. O ideal, sob uma ótica analítica, é comparar total de custo de propriedade no período (não apenas um “preço” isolado).
Assim, ao analisar o Cartao para Cnpj, peça clareza sobre:
- quais taxas incidem em cada operação;
- qual é o custo mensal/por transação;
- quais custos podem ser evitados com uso correto (por exemplo, limites e categorias);
- se existem despesas indiretas por falta de integração com o financeiro (retrabalho e conciliação manual).
Mesmo que o custo explícito pareça semelhante entre fornecedores, o custo total pode divergir por fatores como: esforço operacional para anexar comprovantes, qualidade dos relatórios (o que reduz tempo de conciliação), estabilidade de exportação (o que evita retrabalho em fechamentos), e maturidade no tratamento de incidentes (o que evita perdas por cobranças indevidas não resolvidas).
Em muitas empresas, o “custo oculto” é a soma do tempo do time financeiro e do tempo dos usuários. Se o cartão exige manualidades ou se a informação chega incompleta, o financeiro gasta horas corrigindo. E, em paralelo, os usuários perdem tempo respondendo solicitações de evidências adicionais. Então, quando você avalia custos, inclua a dimensão de eficiência: quanto tempo do time será poupado ou quanto será consumido.
Além disso, considere custos em cenários. O custo “médio” pode esconder eventos como: compras de emergência com urgência, bloqueios por divergência, chargebacks, estornos demorados e custos associados a falhas de comunicação. Uma solução com processos claros pode reduzir a probabilidade de incidentes e também reduzir o tempo para resolver quando ocorrer.
Para comparação responsável, peça ao fornecedor exemplos do que acontece em situações comuns: como se dá contestação? Quanto tempo costuma levar? Como o status é comunicado? Como ficam os relatórios durante o processo? Se o fornecedor não souber responder com clareza, isso é sinal de risco operacional—especialmente para empresas que precisam de previsibilidade.
Modelo de operação: cartão físico, virtual, múltiplos usuários e categorias
Um bom Cartao para Cnpj costuma se ajustar ao modo como a empresa compra. Existem cenários recorrentes:
- Cartão físico para compras gerais: adequado para setores com necessidade de pagamento presencial e rotineiro.
- Cartão virtual para e-commerce e assinaturas: reduz atritos para contratos e pagamentos online.
- Cartões adicionais para usuários: quando há equipes que executam compras no dia a dia, a empresa pode distribuir responsabilidades com controle.
- Categorização por centro de custo: melhora relatórios e fortalece a prestação de contas interna.
Quando a empresa define categorias com antecedência (viagens, marketing, serviços, suprimentos), o financeiro passa a ter uma visão mais clara do consumo e pode ajustar orçamento com base em dados, não em percepções. Porém, a categorização precisa ser aplicada com coerência. Uma estrutura de categorias mal desenhada gera dois problemas: ou o usuário não consegue classificar corretamente (e recorre à “categoria genérica”), ou o financeiro precisa revisar tudo manualmente.
Para evitar isso, estabeleça padrões e treine o time. Em vez de criar 30 categorias logo no início, comece com poucas categorias essenciais e evolua após observar o uso real. Por exemplo, se uma empresa tem despesas de “serviços de terceiros” que incluem consultoria, manutenção e prestação de suporte, pode começar agrupando em “Serviços”, e depois detalhar quando a maturidade do processo permitir.
Outra dimensão é a política de “titularidade” e “perfis”. Muitas empresas optam por separar quem faz gestão de quem executa compras. O responsável de compras pode ter limites e capacidade de emitir cartões virtuais; o financeiro pode ter acesso aos relatórios e à conciliação; a gerência pode ter aprovações acima de certo valor. Esse desenho reduz riscos de alteração inadvertida e melhora a rastreabilidade.
Além disso, pense em como o cartão lida com “fornecedor novo” e “fornecedor recorrente”. Se a empresa paga fornecedores com recorrência (por exemplo, software, ferramentas, agências), convém verificar se a plataforma permite organizar transações por nome do estabelecimento e se ajuda a padronizar esses cadastros. Para transações recorrentes, relatórios consistentes fazem diferença no fechamento.
Em empresas com sazonalidade (por exemplo, datas comerciais, viagens em períodos específicos, campanhas), os limites precisam acompanhar o ritmo. Uma boa plataforma permite ajustes programados e aprovações rápidas. Já uma plataforma rígida força a empresa a operar com exceções, o que aumenta risco e aumenta o retrabalho.
Relação com contabilidade e conciliação
Do ponto de vista contábil, a utilidade do cartão corporativo cresce quando as transações vêm acompanhadas de informações que facilitem lançamentos. Na prática, isso impacta:
- Conciliação bancária: lançamentos com datas e valores consistentes reduzem retrabalho.
- Classificação por natureza: quanto mais bem segmentadas as despesas, menor o esforço de enquadramento.
- Organização documental: notas, comprovantes e registros padronizados ajudam a reduzir inconsistências.
Se o Cartao para Cnpj não entrega dados em formato utilizável, o ganho operacional pode virar custo oculto no mês seguinte. Isso acontece quando o relatório traz colunas pouco úteis, quando a exportação não vem com campos que o sistema contábil exige (como centros de custo, categorias, datas de competência e identificação de usuário), ou quando há variações de layout a cada período.
Para minimizar risco, alinhe o cartão com o ERP ou com a rotina contábil existente. Pergunte: o financeiro consegue importar ou conciliar com planilhas? Existe integração via API? Existe exportação em CSV/Excel? Existe modelo para conciliação que reduce divergência? Mesmo sem integração automática, uma exportação padronizada pode atender o processo contábil com eficiência.
Há também uma dimensão documental que muita empresa subestima: a necessidade de comprovantes e evidências. Se a plataforma oferece anexos, tags e controle de status (por exemplo, “comprovante pendente”), o processo de prestação de contas melhora. Se não oferece, o time pode precisar manter registros em outro lugar, e aí surge risco de divergência e risco de perda de evidências.
Considere também “competência” versus “data de transação”. Para contabilidade, o mês do gasto pode ser diferente do mês da fatura. Uma solução robusta ajuda a identificar datas relevantes: data da compra, data de lançamento e data de competência. Isso evita erros de contabilização e reduz o volume de ajustes no fechamento.
Além disso, se a empresa trabalha com auditoria interna, a rastreabilidade de ponta a ponta é um diferencial: quem realizou, qual justificativa, qual centro de custo, qual categoria, qual valor, qual comprovante e qual status do processo. Isso reduz a necessidade de “buscar” informação em vários sistemas.
Quem fornece e como comparar opções com responsabilidade
Na busca por Cartao para Cnpj, “fornecedor” pode significar instituições financeiras, fintechs e plataformas de meios de pagamento que agregam cartões e gestão. A comparação responsável deve considerar:
- Condições contratuais: prazos, responsabilidade por chargeback, regras de contestação e políticas de limite.
- Transparência: descrição clara de tarifas, limites e variáveis do produto.
- Qualidade do suporte: tempo de resposta e clareza em procedimentos.
- Estabilidade dos relatórios: cadastros e exportações funcionam sem que a empresa “pague” em retrabalho?
Como boa prática, valide a reputação institucional observando a regulamentação aplicável ao setor e a qualidade das informações divulgadas pelo próprio fornecedor—sem depender de promessas de desempenho. Uma empresa madura tende a exigir clareza em três pontos: (1) o que está incluso (2) o que pode gerar cobrança adicional e (3) o que acontece quando ocorrem eventos excepcionais (fraude, divergência, reembolso pendente, falha de comunicação).
Além da reputação, observe o “fit” operacional. Alguns fornecedores oferecem ferramentas muito ricas, mas exigem parametrização complexa e treinamento específico. Outros são mais simples, mas podem limitar configurações essenciais, como trilhas de aprovação ou organização de relatórios por centros de custo. O melhor fornecedor para uma empresa depende do seu nível de maturidade e do tamanho do time.
Para comparar, faça uma lista de “requisitos obrigatórios” e “desejáveis”. Por exemplo: obrigatórios podem ser “limites por usuário”, “relatórios exportáveis”, “suporte para contestação”, “disponibilidade de comprovantes ou registro do usuário”; desejáveis podem ser “integração com ERP”, “detecção automática de duplicidade”, “aprovação por fluxo” ou “automação de conciliação”. Essa abordagem evita que a empresa pague por funcionalidades que não serão usadas e evita que a empresa abra mão de funcionalidades essenciais.
Outro ponto importante é a continuidade. O cartão é um meio de pagamento que impacta rotina diária. Então, verifique como o fornecedor lida com mudanças contratuais, atualização de plataforma, manutenção e interrupções. Mesmo pequenos períodos de indisponibilidade podem interromper operação de compras, especialmente em empresas com alta cadência.
Guia passo a passo para implementar o “Cartao para Cnpj” na empresa
Depois de escolher a solução, a fase de implantação costuma ser onde o retorno se materializa. A seguir, um roteiro prático, em ordem lógica, para reduzir risco e aumentar previsibilidade:
- Mapeie as despesas: liste categorias, fornecedores recorrentes e padrões de gasto (mensal, trimestral, sazonal).
- Defina políticas internas: quem pode comprar, até qual limite, com qual justificativa e qual documentação mínima.
- Padronize centros de custo: crie nomenclatura que a contabilidade e o financeiro compreendam.
- Crie perfis de usuário: se houver múltiplos cartões, defina quem gerencia e quem opera.
- Configure limites e gatilhos: limites por transação e por período ajudam a controlar impactos.
- Estabeleça rotina de conciliação: defina periodicidade para conferência e fechamento (por exemplo, semanal ou quinzenal).
- Treine o time: explique como usar, como solicitar aumento de limite, e como registrar comprovantes.
- Revise após ciclos iniciais: nos primeiros meses, ajuste categorias, limites e fluxos para reduzir divergências.
Para tornar esse passo a passo ainda mais sólido, vale acrescentar uma fase de “piloto” (mesmo que pequena). Em vez de habilitar todos os usuários e todas as categorias de uma vez, escolha um grupo representativo. Por exemplo: um setor com despesas típicas e volume moderado. O piloto serve para validar: relatórios, classificação, fluxo de anexos e tempo de resposta em incidentes.
No piloto, monitore métricas operacionais. Exemplos: percentual de transações com comprovante anexado, tempo médio entre compra e registro de comprovantes, quantidade de transações sem categoria definida, número de divergências entre extrato e lançamentos e quantas correções foram necessárias no fechamento. Essas métricas ajudam a ajustar o processo sem depender de percepções.
Além disso, planeje um “plano de exceção”. Todo processo tem exceções: compras emergenciais, cancelamentos de fornecedores, reembolsos com atraso, falhas de integração ou mudanças de centro de custo por decisão posterior. O cartão precisa de um procedimento claro para exceções, com justificativa e controle. Isso reduz a tendência natural de “resolver na correria”.
Outra prática útil é criar um manual interno de despesas: “quando usar cartão”, “quando não usar”, “como anexar comprovante”, “como descrever despesa” e “como solicitar exceção”. Manuais curtos e objetivos costumam funcionar melhor do que documentos extensos. O importante é reduzir ambiguidades.
Também vale preparar o financeiro para o período de mudança. Nos primeiros ciclos, é normal que existam ajustes de categorias, reorganização de centros de custo e aprendizagem do time. Se o financeiro já sabe que haverá curva de aprendizado, o impacto tende a ser menor.
Requisitos e condições mais comuns ao solicitar um cartão para CNPJ
Embora variem por instituição e produto, o Cartao para Cnpj geralmente passa por validações para assegurar elegibilidade e conformidade. Confira os pontos que costumam aparecer em solicitações corporativas:
- dados do CNPJ e informações cadastrais da empresa;
- dados de responsável(is) e/ou representantes;
- verificação de capacidade operacional e vínculo de uso;
- definição inicial de limites e responsáveis internos;
- aceite de termos e condições de uso e políticas de contestação.
Em empresas que estão em crescimento acelerado, pode existir um desafio: o cadastro interno (nomes, centros de custo e perfis) não está completamente definido. A solicitação do cartão pode exigir organização prévia. Portanto, é útil preparar uma “lista de governança” antes de iniciar: quem serão os administradores, quais setores terão cartões, como será a aprovação e quais categorias serão usadas no primeiro período.
Se sua empresa está em fase de reorganização financeira, talvez seja necessário alinhar documentação e governança para acelerar a aprovação e evitar idas e vindas. Nesses casos, trate a solicitação como um projeto de curto prazo: defina responsáveis por reunir documentos, revise informações cadastrais (para evitar divergências) e prepare uma proposta interna de limites e centros de custo.
Algumas empresas também passam por exigência de dados adicionais relacionados ao modelo de negócio. Por exemplo, se há alto volume de pagamentos online, pode haver necessidade de detalhar forma de uso. Se o cartão terá uso por múltiplos usuários, pode ser necessário detalhar a política de aprovação e controle. Em geral, quanto mais clara a governança, mais rápido o processo de contratação tende a fluir.
Comparação complementar (sem links): critérios e quando cada opção tende a fazer sentido
| Critério | O que observar no Cartao para Cnpj | Quando costuma ser decisivo |
|---|---|---|
| Governança e aprovações | Existem limites configuráveis e trilhas de aprovação? | Quando mais pessoas operam compras e você precisa de controle. |
| Relatórios e exportação | As transações vêm com categorias, datas e detalhes úteis para conciliação? | Quando o financeiro faz fechamentos frequentes e quer reduzir retrabalho. |
| Modelo de cartões | Cartão físico/virtual e cartões adicionais atendem o seu fluxo? | Quando há compras presenciais e online (assinaturas, marketplaces, etc.). |
| Custos totais | Tarifas e taxas são claras por operação e período; há custos indiretos? | Quando o volume de transações é relevante e o custo oculto vira impacto. |
| Suporte e incidentes | Como funciona em caso de contestação, bloqueio e inconsistências? | Quando você precisa de previsibilidade para não parar operações. |
| Conformidade e validação | Quais documentos e quais checagens são exigidos? | Quando a empresa precisa de processo estável de aprovação e uso. |
Para ampliar a comparação, inclua também critérios que muitas vezes aparecem depois que a empresa já está usando o cartão. Por exemplo: (a) facilidade de trocar ou ajustar limites, (b) possibilidade de desativar cartões rapidamente em caso de incidente, (c) facilidade de criar relatórios por período e por centro de custo, (d) comportamento de dados em estornos e reembolsos, e (e) se a plataforma consegue manter histórico consistente mesmo após mudanças de categorias.
Esses critérios costumam ser decisivos quando a empresa cresce e a quantidade de pessoas envolvidas aumenta. No início, o controle pode parecer simples; com o volume, pequenas falhas viram grandes custos operacionais. Então, tente antecipar esse crescimento: escolha uma solução que suporte expansão sem exigir reestruturação drástica.
FAQ: dúvidas frequentes sobre “Cartao para Cnpj”
1) “Cartao para Cnpj” é o mesmo que cartão de pessoa física?
Não. Em geral, o Cartao para Cnpj está atrelado ao CNPJ e ao contexto corporativo, com regras de gestão e uso voltadas a despesas da empresa. Isso normalmente impacta relatórios, controle de transações e integração com rotinas do financeiro.
2) Posso usar o cartão para qualquer tipo de despesa da empresa?
Em regra, há categorias permitidas e políticas de uso. O ponto mais importante é alinhar o cartão às diretrizes internas: definir categorias, limites e documentação mínima para evitar inconsistências contábeis.
3) Como evitar problemas na conciliação mensal?
Estabeleça uma rotina de conferência, defina centros de custo e categorias antes de começar e garanta que os registros de transação sejam detalhados. Se o Cartao para Cnpj não fornecer informações úteis, a conciliação tende a ficar mais trabalhosa.
4) Existem requisitos para solicitar o cartão?
Quase sempre há validação cadastral do CNPJ e de representantes, além de definição inicial de limites e aceite de termos. Os detalhes variam por fornecedor e modelo do produto.
5) O que fazer se houver compra contestável?
Leia as regras de contestação (chargeback/contestação quando aplicável) e mantenha documentação. Tenha um procedimento interno: quem registra, como reúne comprovantes e como aciona o processo junto ao fornecedor.
6) Cartões virtuais e físicos resolvem necessidades diferentes?
Sim. Cartões virtuais tendem a ser úteis para pagamentos online (assinaturas e e-commerce). Cartões físicos podem fazer mais sentido para despesas presenciais. Em empresas que conciliam ambos os mundos, a combinação costuma reduzir fricções.
7) A empresa precisa de governança para ter sucesso com o cartão?
Sim. O cartão ajuda, mas não substitui política interna. Empresas com boa governança (aprovação, limites e documentação) obtêm mais previsibilidade e menos divergências.
8) Como comparar duas soluções de “Cartao para Cnpj” de maneira justa?
Compare por critérios: total de custo por período, qualidade de relatórios, facilidade de exportação, políticas de limite e suporte. Evite avaliar apenas pelo “valor inicial”.
Boas práticas para transformar o cartão em vantagem de gestão
Uma adoção bem conduzida do Cartao para Cnpj tende a gerar ganhos de organização e controle. Para potencializar esses resultados, mantenha:
- Política de despesas acessível ao time.
- Calendário de fechamento com rotinas de conferência.
- Revisão de limites com base em consumo real (não em estimativas antigas).
- Padronização documental para reduzir idas ao financeiro e divergências contábeis.
Se você atua com múltiplas frentes—comercial, logística, projetos—vale criar um desenho de centros de custo que reflita a sua operação. Assim, a empresa não apenas paga, mas também aprende com os dados gerados. A aprendizagem vem com o tempo: você passa a entender sazonalidade, gargalos e padrões de gasto, e isso melhora orçamento e previsões.
Considere ainda a prática de “controle preventivo” ao invés de “controle apenas corretivo”. Em vez de esperar o problema aparecer no fechamento (por exemplo, falta de categoria, comprovante pendente ou divergência), trate alertas e rotinas preventivas. Algumas plataformas permitem notificações; outras não, mas você pode criar rotinas internas, como revisão diária de transações pendentes ou uma conferência rápida no meio da semana.
Outra boa prática é alinhar a política de uso com o tipo de despesa. Exemplo: assinaturas de software podem exigir justificativa e validade; compras recorrentes podem exigir cadastro prévio; deslocamentos podem seguir limites por categoria e seguir regras de anexos. Ao adaptar políticas ao tipo de gasto, você reduz exceções e melhora consistência.
Também é relevante estabelecer um processo de governança para “aumentos de limite”. Em vez de aumentar limite apenas por demanda, combine critérios objetivos. Por exemplo: aumento pode ocorrer se houver histórico de uso dentro da política, baixa taxa de transações sem comprovante e ausência de incidentes recorrentes. Isso cria um ciclo virtuoso entre uso disciplinado e expansão gradual.
Além disso, crie uma rotina de revisão periódica de categorias e centros de custo. Empresas mudam. À medida que sua estrutura evolui (novos departamentos, novos projetos), categorias e centros antigos podem ficar inadequados. Revisar periodicamente evita que o time continue classificando despesas de forma antiga, acumulando histórico “ruim” que complica relatórios.
Por fim, trate a documentação como parte do produto, não como tarefa secundária. Se o processo de anexar comprovantes for difícil ou demorado, o time tende a deixar “para depois”, e isso vira pendência recorrente. Um desenho de processo simples (com padrão de nome do arquivo e local de armazenamento) costuma reduzir atrasos.
Erros comuns que empresas cometem ao adotar Cartao para Cnpj
Mesmo quando a empresa escolhe um fornecedor adequado, é comum surgir falhas de implementação. Entender esses erros ajuda a evitá-los antes que se tornem caros.
O primeiro erro é começar amplo demais. Muitas empresas habilitam muitos usuários e muitas categorias desde o dia 1, sem treino. Resultado: transações sem categoria, comprovantes ausentes e inconsistência de relatórios. O caminho mais seguro costuma ser piloto e expansão gradual.
O segundo erro é não documentar (ou não aplicar) políticas. Mesmo que exista uma política formal, se ela não for simples e operacional, o time não segue. O usuário precisa saber, na prática, o que fazer. Se a política exige passos complexos, ela perde aderência.
O terceiro erro é tratar conciliação como tarefa apenas do financeiro. Em cartões corporativos, conciliação envolve colaboração. Se o usuário não fornece comprovantes no momento e se não há responsividade no fluxo, o financeiro vira “caçador de evidências”. Isso cria atrasos de fechamento e aumenta risco de inconsistências.
O quarto erro é ignorar eventos excepcionais. Reembolsos, estornos, cancelamentos e compras contestáveis são parte da realidade. Se a empresa não tem procedimento para exceções, o mês seguinte vira uma sequência de correções. É importante definir a rotina e como registrar status desses eventos.
O quinto erro é não revisar limites e expectativas. Limites muito baixos frustram o time; limites muito altos aumentam risco e reduzem disciplina. Um processo de revisão periódica ajuda a ajustar o equilíbrio. Além disso, limite não é apenas número: é também regra de aprovação e documentação.
O sexto erro é não alinhar a estrutura de categorias com a contabilidade. A empresa pode até ter categorias na plataforma, mas se elas não conversam com a classificação contábil, o resultado é retrabalho. O ideal é mapear categorias do cartão para a forma como a contabilidade lança despesas.
Como desenhar um fluxo interno robusto (exemplo prático)
Para tornar o tema mais tangível, vale descrever um exemplo de fluxo. Imagine uma empresa com 3 áreas principais: Comercial, Administrativo e Projetos.
Passo 1: definição de categorias. A empresa define categorias mínimas: Viagens e deslocamentos, Ferramentas e assinaturas, Serviços de terceiros, Suprimentos e Marketing. Cada categoria tem descrição do que entra e do que não entra.
Passo 2: centros de custo. A empresa organiza centros de custo por área (Comercial, Administrativo, Projetos) e por unidade quando necessário (por exemplo, Projeto A, Projeto B). O usuário seleciona o centro de custo durante a compra ou no registro da despesa.
Passo 3: limites por perfil. Usuários operacionais têm limite por transação; gerência aprova valores acima de determinado patamar. Administradores do financeiro têm acesso para ajustar políticas e limites.
Passo 4: comprovante obrigatório. Toda transação exige anexar comprovante em até X dias. Se não anexar, a despesa fica com status “pendente” e só é considerada para conciliação após regularização.
Passo 5: rotina de conciliação. O financeiro realiza uma conferência semanal: identifica pendências, verifica categorias e solicita ajustes em casos em que houver divergência. Isso evita que o mês feche com muitos problemas acumulados.
Passo 6: exceções. Se houver estorno ou reembolso pendente, o usuário registra uma evidência (por exemplo, comprovante do cancelamento) e a despesa fica com status “aguardando reembolso”. Quando o reembolso ocorre, a classificação final é ajustada.
Esse tipo de desenho tende a reduzir inconsistências e aumenta a qualidade do histórico. Com o tempo, os relatórios melhoram e a empresa passa a tomar decisões com base em dados mais confiáveis.
Integração de dados: como garantir que o cartão “converse” com seu financeiro
Uma preocupação recorrente ao escolher um Cartao para Cnpj é se os dados serão úteis para o financeiro. Integração pode significar desde “importar exportação” até “rodar automatização”. Em qualquer cenário, o importante é garantir consistência.
Verifique se o relatório apresenta campos como: data da transação, data de fechamento, valor, estabelecimento, categoria, centro de custo, identificação do usuário e status de aprovação/comprovante. Mesmo que a exportação seja manual, esses campos permitem conciliação eficiente.
Se o fornecedor oferece integração com ERP ou ferramentas contábeis, avalie: o nível de automação é real ou depende de configurações complexas? O layout muda? Existe suporte para correção quando há falhas? O financeiro prefere reduzir trabalho, mas não quer ficar dependente de ajustes frequentes.
Também é importante olhar a forma como os dados são persistidos. Em alguns sistemas, ao alterar categorias ou regras de aprovação, pode ocorrer reprocessamento de histórico e, às vezes, alterações retroativas. Para a contabilidade, isso pode ser indesejado. Então, confirme como o fornecedor trata o histórico: existe “rastro” do que foi mudado e como?
Finalmente, considere o ciclo completo: compra → lançamento → aprovação → conciliação → classificação contábil → fechamento. Uma solução robusta reduz lacunas no ciclo e melhora a qualidade do dado do começo ao fim.
Suporte e incidentes: o que avaliar antes de assinar
Suporte não é apenas “falar com alguém”. É um elemento de risco operacional. Quando acontece um incidente—por exemplo, cobrança duplicada, compra contestável, cartão perdido, bloqueio inesperado—o tempo de resposta e a clareza do procedimento definem o impacto no negócio.
Antes de contratar, vale perguntar e observar:
- como abrir chamado e como acompanhar status;
- quanto tempo o suporte costuma levar para responder;
- qual o procedimento para contestação/chargeback;
- como ficam os relatórios durante o processo (antes e depois do estorno/reembolso);
- qual documentação é necessária para cada caso;
- se existe atendimento para urgências operacionais.
Uma solução com suporte ágil e processos bem documentados tende a reduzir perdas. Já uma solução com suporte lento ou pouco claro pode fazer a empresa “resolver com planilhas”, o que volta a aumentar custo indireto.
Além disso, avalie o papel da segurança: se o cartão pode ser bloqueado rapidamente pelo administrador quando há suspeita de uso indevido, isso reduz exposição. E, se o fornecedor possui camadas de detecção e alertas, isso também pode reduzir incidentes.
Governança de limites: como ajustar controle sem travar a operação
Limites são a engrenagem do controle. Mas limites mal ajustados geram dois tipos de problema: travam o time (limites baixos e aprovação lenta) ou geram risco (limites altos com pouca disciplina). Um bom desenho equilibra controle e fluidez.
Para ajustar limites, considere três variáveis: (1) histórico de consumo, (2) sazonalidade e (3) tipo de despesa. Por exemplo, despesas de viagem podem ter picos em campanhas ou eventos, então o limite deve ser calibrado para o período. Já despesas de assinaturas podem ter consumo mais previsível, permitindo limites mais estáveis.
Além disso, defina se o limite é por transação, por período (semana/mês) ou ambos. Limite apenas por transação pode não controlar volume total; limite apenas por período pode deixar brecha para compras maiores em um único momento sem aprovação. O modelo mais robusto costuma ter combinação.
Outra prática é trabalhar com “gatilhos” e regras de exceção. Por exemplo: se o usuário tentar realizar compra acima de certo valor, o sistema exige aprovação; se houver transação em categoria proibida, bloqueia; se houver repetição de tentativa com divergência, notifica o financeiro. Essas regras reduzem a chance de erro sem aumentar esforço manual.
Também é importante ter governança sobre alterações: quem pode ajustar limites? Como o ajuste é registrado? O financeiro precisa saber quando limites mudaram e por qual motivo, para manter rastreabilidade. Isso é especialmente relevante em auditorias.
Conformidade e evidências: como preparar sua empresa para auditorias
Mesmo que a empresa não esteja planejando auditoria agora, é prudente estruturar o Cartao para Cnpj pensando em evidências. Em auditoria, o que geralmente se busca não é só o valor final, mas a trilha: autorização, documentação, classificação e consistência.
Para se preparar, implemente:
- Justificativa para despesas fora do padrão ou para categorias sensíveis.
- Comprovante anexado no momento da despesa quando possível.
- Controle de status (pendente, aprovado, contestado, reembolsado).
- Rastreabilidade do usuário e do centro de custo associado.
- Histórico de alterações em categorias, centros de custo e limites.
Isso reduz o risco de que o financeiro “explique por memória” em vez de apresentar documento. A auditoria tende a valorizar consistência, e um sistema com relatórios e trilhas bem definidos ajuda a demonstrar conformidade.
Além disso, em auditorias internas, é comum comparar despesas com políticas. Se o cartão permite governança e categorização aderente às políticas, a auditoria se torna mais simples. Caso contrário, o time precisa reconstruir regras manualmente, o que aumenta risco.
Como evoluir o uso do Cartao para Cnpj com o tempo
Uma adoção bem feita não precisa ser “perfeita” no primeiro mês. O importante é evoluir com base em dados e feedback do time. Uma estratégia de evolução pode incluir:
Fase 1: estabilização. Garanta que o fluxo básico funciona: compras, anexos, categorias e conciliação. Ajuste o que for necessário para reduzir pendências.
Fase 2: otimização. Com dados do histórico, ajuste categorias, centros de custo, limites e gatilhos. Reduza casos de “categoria genérica”.
Fase 3: automação. Se a empresa quiser avançar, explore integrações e automações para conciliação e classificação. Mesmo sem integração total, a empresa pode automatizar parte do processo com exportações padronizadas.
Fase 4: governança avançada. Crie métricas e rotinas de controle contínuo. Por exemplo: taxa de transações sem comprovante, tempo médio de regularização, volume por centro de custo e desvios recorrentes.
Esse ciclo permite que o cartão continue gerando valor mesmo à medida que a empresa cresce.
Boas práticas específicas por tipo de despesa
Embora a governança seja transversal, o comportamento do Cartao para Cnpj pode ser refinado conforme o tipo de despesa. Alguns exemplos práticos:
Assinaturas e ferramentas (SaaS): defina regra de renovação e validade, exija justificativa para novos fornecedores e mantenha categoria específica. Se houver necessidade de cancelar, documente o procedimento e como acompanhar reembolsos.
Viagens e deslocamentos: defina limites por pessoa e por período (quando aplicável), exija comprovantes e estabeleça critérios para despesas incluídas (taxi, transporte, alimentação corporativa) e o que não está permitido.
Suprimentos e compras rotineiras: padronize fornecedores quando possível e registre centros de custo para identificar consumo por área. Se houver recorrência, avalie criar templates internos de justificativa.
Marketing: exija descrição clara do que foi adquirido, conecte despesas a campanhas/projetos e revise periodicidade de pagamentos para reduzir cobranças fora de padrão.
Serviços de terceiros: verifique se as despesas podem ser ligadas a contratos. Se a empresa mantém contrato e entregáveis, anexar documentos pode facilitar auditorias e reduzir contestação.
Ao adaptar o fluxo para cada tipo de despesa, a empresa reduz ambiguidade e melhora a qualidade do histórico.
Fontes e referências (contexto objetivo do setor)
Para recomendações e leitura de contexto sobre pagamentos corporativos e segurança no ambiente financeiro, consulte materiais institucionais e regulatórios, como:
- Banco Central do Brasil (informações regulatórias sobre temas de pagamentos e instituições autorizadas).
- Instituições oficiais e relatórios setoriais sobre meios de pagamento e comportamento do mercado financeiro.
Ao comparar fornecedores de Cartao para Cnpj, use sempre informações publicadas pelos próprios participantes do mercado e critérios compatíveis com as regras vigentes no Brasil, garantindo decisões baseadas em documentação verificável.
Conclusão: a escolha certa do “Cartao para Cnpj” começa no controle
O Cartao para Cnpj pode ser um ativo relevante para organizar despesas e melhorar a previsibilidade do financeiro—desde que a empresa trate a contratação como um processo de gestão, e não apenas como uma ferramenta de pagamento. Foque em governança, rastreabilidade, relatórios úteis e clareza de custos. Com isso, você transforma um instrumento simples em um pilar operacional que sustenta decisões melhores ao longo do tempo.
Quando a empresa implementa políticas, treina o time, estabelece rotina de conciliação e valida a qualidade dos dados, o cartão deixa de ser uma “opção de pagamento” e passa a ser uma base para controle e aprendizado. E, em um ambiente onde despesas acontecem todos os dias, esse ganho acumulado é o que realmente sustenta a saúde financeira e a confiabilidade do processo contábil.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments