Promoções Chevrolet: Guia Objetivo de Ofertas e Decisão
Este guia ajuda você a avaliar Promoções Chevrolet com método, desde a comparação de condições até a checagem de itens que impactam o custo total. Explicamos, de forma objetiva, por que ofertas, financiamento e prazos variam e como o consumidor pode reduzir surpresas na compra. Também orientamos a organizar documentação, entender a proposta e decidir com segurança.
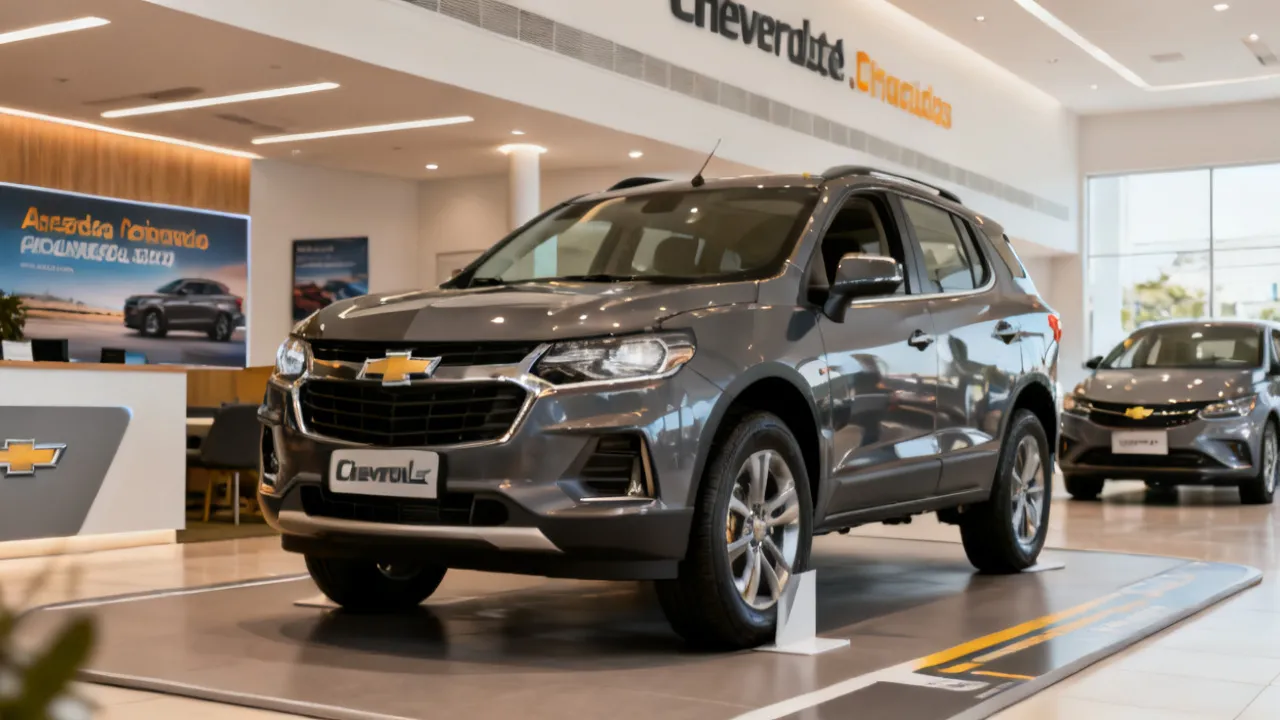
Promoções Chevrolet: o que realmente importa antes de fechar
Se você está pesquisando Promoções Chevrolet, o ponto crítico não é apenas o “valor de entrada” ou o destaque de vitrine: é entender condições, requisitos, prazos e o custo total da proposta. Como especialista em análise de mercado automotivo, eu recomendo tratar qualquer oferta como um conjunto de variáveis—e não como um número isolado—para comparar alternativas com clareza e consistência.
Em termos práticos, as Promoções Chevrolet costumam envolver combinação de fatores como taxa efetiva em financiamentos, valores de entrada, prazos, taxas administrativas, benefícios condicionados (como bônus na troca) e limitações de lote/unidade. A boa decisão ocorre quando você consegue enxergar esses componentes lado a lado e avaliar se a proposta atende ao seu cenário financeiro e de uso do veículo.
Além disso, há um detalhe que muita gente ignora: o “preço promocional” pode estar ligado a uma configuração específica do carro (versão, cor, ano/modelo) e a uma operação específica (por exemplo, financiamento via determinado banco/condição, e entrada mínima em determinada forma). Quando você troca qualquer um desses fatores—ou quando a sua elegibilidade não corresponde ao perfil exigido—o valor real pode mudar, às vezes de forma relevante.
Por que as ofertas mudam (e por que isso é normal)
As Promoções Chevrolet refletem estratégias de precificação, sazonalidade e planejamento de estoque das concessionárias e da rede. O mesmo modelo pode aparecer com condições distintas conforme:
- cidade e região: a demanda local e a disponibilidade de unidades influenciam a forma como a oferta é apresentada;
- perfil de cliente: propostas podem ser direcionadas a diferentes faixas de elegibilidade;
- campanhas do período: descontos, bônus e condições de financiamento podem coexistir ou se alternar;
- ciclo do produto: versões e mudanças de linha podem alterar a atratividade relativa da oferta.
Esse comportamento é observado no mercado brasileiro, e a base disso costuma estar alinhada a práticas de gestão de estoque e políticas de concessão que variam por rede e período. Portanto, ao comparar Promoções Chevrolet, a recomendação é sempre verificar o que está incluído e quais são as condições para ter acesso ao benefício.
Também é comum que anúncios tragam “gancho” comercial (por exemplo, taxa “a partir de”, bônus “a depender de”, ou “condição válida enquanto durar o estoque”) sem explicitar, no cartaz ou nas redes sociais, todos os recortes. Isso não significa que seja má-fé necessariamente—é uma forma de comunicação comercial. Mas, no momento do fechamento, o que importa é a compatibilidade entre a promessa e o que está no contrato.
Em geral, as campanhas podem se reorganizar de três maneiras:
- Atualização de taxa/encargos: mesmo quando o desconto no veículo permanece, a condição de financiamento pode mudar e alterar o custo total.
- Regras de elegibilidade: o bônus de troca pode exigir quilometragem máxima, ano mínimo do veículo usado ou avaliação mínima, além de aprovação de crédito.
- Restrição de configuração: a oferta pode valer apenas para determinada versão, acabamento, cor ou combinação de itens (como pacote “X” ou “Y”).
Checklist essencial para comparar Promoções Chevrolet com segurança
Antes de decidir, trate a oferta como uma “ficha técnica financeira”. Abaixo vai um checklist objetivo—útil em qualquer concessionária e especialmente quando há comunicação comercial intensa.
- Confirme o preço-base do veículo: verifique se o valor anunciado é do veículo “cru” ou se considera itens adicionais (pacotes, acessórios, seguro, taxas).
- Identifique o tipo de benefício: desconto direto, bônus na troca, condição especial de financiamento, taxa promocional ou pacote de vantagens.
- Analise a forma de pagamento: compare à vista vs. financiamento considerando o prazo e encargos.
- Exija a proposta formal com “memória de cálculo”: peça o resumo do contrato e o detalhamento de taxas/condições.
- Verifique elegibilidade: alguns benefícios dependem de renda, relacionamento, análise de crédito, tipo de veículo usado na troca e disponibilidade de lote.
- Confira despesas associadas: transferência, licenciamentos, emplacamento, taxa administrativa e custos de documentação.
- Leia as condições de vigência: prazo de validade da oferta e restrições por versão/cor.
- Avalie garantia e revisões: confirme coberturas e periodicidades para não assumir custos futuros sem previsibilidade.
- Confirme a forma de aplicação do bônus/benefício: bônus pode entrar como abatimento no saldo devedor, desconto no preço final ou outra estrutura—e isso muda o impacto no custo total.
- Entenda as consequências de mudanças no processo: se a análise de crédito atrasar, se a troca não for aprovada ou se o veículo demorar a ser entregue, qual é o efeito no valor?
Esse método reduz o risco de comparar “promessas publicitárias” com “condições contratuais”. Em Promoções Chevrolet, onde frequentemente há financiamento e bônus atrelados a critérios, esse cuidado é decisivo.
Como avaliar “custo total” em financiamentos promocionais
Muitos consumidores focam no valor da parcela e no anúncio de taxa reduzida, mas o custo total depende de como a operação é estruturada. Do ponto de vista técnico, a parcela é apenas um recorte temporal.
Para comparar ofertas de forma correta, considere:
- valor de entrada (e se é exigida integralmente na contratação);
- prazo (prazos longos podem reduzir parcela, mas aumentar o custo total);
- taxas e encargos (tarifas embutidas e custos administrativos podem alterar o custo final);
- condições de antecipação e eventuais custos adicionais;
- perfil de risco da proposta (elegibilidade, documentação e análise de crédito).
Ao solicitar uma simulação, peça sempre o demonstrativo com valores totais e encargos. Se houver “bônus”, confirme se ele é aplicado na entrada, no saldo devedor, em abatimento direto ou condicionado ao fechamento do contrato.
Um ponto prático: às vezes duas propostas têm “parcela parecida”, mas a taxa efetiva e as tarifas somadas mudam. A diferença pode parecer pequena no mês, mas vira um valor relevante no total ao longo do contrato. Por isso, é útil pedir que a concessionária apresente também:
- taxa efetiva anual ou equivalente (quando fornecida pelo simulador);
- valor total financiado;
- total de juros/encargos (quando disponível no demonstrativo);
- custo do seguro (se “obrigatório” no fluxo, se é “opcional” de fato e como é apresentado).
Exemplo prático de comparação (sem números inventados, com lógica)
Vamos simplificar com uma lógica que você pode aplicar em qualquer simulação. Imagine que você tenha duas opções de Promoções Chevrolet para o mesmo modelo/versão, mas com estruturas diferentes:
- Opção A: menor entrada e prazo mais longo, com taxa promocional e bônus na troca.
- Opção B: entrada maior, prazo menor, taxa um pouco menos atrativa, mas com menos tarifas no contrato.
A análise inteligente é assim:
- Verifique quanto realmente será desembolsado na assinatura (entrada + custos de documentação + taxas).
- Some quanto você pagará ao longo do tempo (parcela multiplicada pelo número de meses + eventuais custos adicionais).
- Olhe o que é “condicionado”: se o bônus na troca depende de avaliação do usado ou de aprovação de crédito, coloque isso como hipótese variável—não como certeza.
- Compare o valor final “no melhor cenário” e “no cenário realista”. Às vezes a oferta A parece melhor no papel, mas, se a troca não atingir o valor esperado, você perde a vantagem.
Esse método reduz a chance de você fechar com base em suposições que depois não se confirmam.
Materiais de suporte: como pedir e organizar sua documentação
Em Promoções Chevrolet, a rapidez no fechamento muitas vezes depende do tempo de análise e do conjunto de documentos. Uma preparação adequada evita retrabalho e acelera a validação.
Organize antecipadamente:
- documento de identificação e comprovação de residência;
- comprovantes de renda compatíveis com o tipo de operação (holerite, pró-labore, extratos, imposto de renda—conforme o caso);
- dados do veículo em caso de troca (se a campanha exigir);
- informações para o contrato e autorização para análise de crédito.
- dados de contato para agendamento de avaliação e vistoria (principalmente se houver bônus condicionado).
Se você estiver comprando em contexto de nearby (como uma região próxima onde a disponibilidade pode variar), considere agendar atendimento com antecedência: a oferta pode depender de estoque e elegibilidade local, e o tempo reduzido pode limitar suas opções de versão e cor.
Outra recomendação importante: peça à concessionária um “checklist documental” do cenário específico (à vista ou financiado; com ou sem troca). Quando o checklist é feito antes, você reduz a chance de chegar no dia do fechamento e descobrir que falta algo simples, como um documento do veículo usado, uma assinatura, uma atualização de comprovante ou uma foto que a avaliação precise ter.
Aspectos de fornecedor e rede: o que perguntar à concessionária
Ao tratar Promoções Chevrolet, é útil separar o que depende da marca, do financiamento e da concessionária. Na prática, três camadas costumam influenciar a proposta: condição comercial, condição de crédito e condição de disponibilidade do estoque.
Perguntas que ajudam a esclarecer a oferta sem desgaste:
- “Quais itens estão incluídos no preço promocional e quais são adicionais?”
- “Existe taxa administrativa? Onde ela aparece no contrato?”
- “O benefício é válido para todas as versões ou há restrições?”
- “Como funciona o bônus (se houver) e o que acontece se a troca não for aprovada?”
- “Qual a vigência exata da oferta e o que altera o valor se eu decidir depois?”
- “Quais são os prazos para entrega/regularização e o que acontece em caso de atraso?”
- “O seguro é obrigatório? Se for, qual é a cobertura e o valor? Se não for, qual é o ‘caminho’ para eu não contratá-lo?”
Esse conjunto de perguntas tende a revelar as variáveis que costumam ficar escondidas em letras menores ou em explicações pontuais de balcão.
Uma dica de estratégia de negociação: quando você faz perguntas objetivas, a concessionária tende a responder com mais clareza e, se houver margem para ajustar condições, isso aparece com mais transparência. Se você fala apenas em “parcela menor”, muitas ofertas ficam estruturadas para parecerem competitivas no primeiro olhar, mas menos competitivas no custo final.
Condições e requisitos: quando a oferta pode não se aplicar
Mesmo que você veja uma Promoções Chevrolet atrativa, pode haver requisitos que impedem a concessão automática. Em geral, os motivos mais comuns incluem:
- análise de crédito não aprovada ou aprovada em condições diferentes;
- necessidade de entrada mínima e/ou pagamento na contratação;
- limitações de campanha por versão, cor ou capacidade de produção/lote;
- exigência de troca com critérios de estado, quilometragem e documentação do veículo;
- vigência encerrada ou alteração de condições sem aviso prévio (o anúncio pode estar sujeito a atualização).
Por isso, a recomendação é sempre pedir uma proposta formal com validade e condições discriminadas.
Para evitar frustração, é útil pensar em “zonas de risco”. Por exemplo:
- Risco de crédito: se sua análise não for aprovada no mesmo perfil exigido, a taxa/condição pode mudar.
- Risco de avaliação do usado: o bônus pode ser reduzido ou não se concretizar se o veículo usado não atingir critério de estado.
- Risco de disponibilidade: se a campanha depende de “estoque específico”, você pode perder a condição ao escolher outra cor/versão.
Quando você identifica as zonas de risco, você consegue decidir com mais firmeza ou negociar ajustes antes de assinar.
Comparação rápida (como suplemento): ofertas, critérios e decisões
A seguir, apresento uma comparação estruturada para orientar sua análise. Observe que este quadro não substitui a proposta oficial da concessionária; ele serve para você identificar rapidamente o que comparar e quais requisitos validar.
| Critério | O que conferir em Promoções Chevrolet | Como decidir com base no cenário |
|---|---|---|
| Preço anunciado | Se inclui taxas, acessórios, seguros ou apenas o valor do veículo | Compare sempre com o valor final estimado e documentado |
| Financiamento | Prazo, taxa efetiva, tarifas e custo total | Prefira simulações com demonstrativo completo de encargos |
| Bônus de troca (se houver) | Critérios do veículo usado e forma de aplicação do bônus | Valide antes a provável avaliação do usado e o abatimento no contrato |
| Vigência | Data final e possíveis atualizações de condições | Defina um prazo interno para decidir e evitar “mudanças no meio do caminho” |
| Disponibilidade | Unidades em estoque e restrições por cor/versão | Se estiver perto do fechamento, confirme a disponibilidade com reserva formal |
| Seguros e taxas associadas | Se são obrigatórios, se são opcionais e como aparecem na planilha | Negocie/clareie antes: o contrato deve refletir exatamente o que você aceita |
| Garantia e revisões | Coberturas e periodicidades, incluindo itens não cobertos | Monte uma projeção de custo futuro para não “surpreender” orçamento |
| Entrega e regularização | Prazos para emplacamento/transferência e políticas em caso de atraso | Peça a condição formal e o que ocorre se houver descumprimento |
Fonte e metodologia (comparação e decisão)
Como referência para a estrutura de análise e boas práticas de comparação de ofertas no setor automotivo, utiliza-se a abordagem amplamente recomendada por entidades de defesa do consumidor e guias de compra responsável, que enfatizam transparência contratual, verificação de custos totais, leitura de condições e documentação. Para fundamentação do contexto macro do mercado automotivo no Brasil, recomenda-se consultar relatórios e publicações de instituições reconhecidas do setor, como:
- ANFAVEA (evolução do setor, produção e emplacamentos, quando aplicável);
- Banco Central do Brasil (indicadores e panorama macroeconômico que impacta crédito);
- CADE/relatórios regulatórios e órgãos de defesa do consumidor (boas práticas e transparência);
- Publicações de mercado de consultorias/entidades setoriais com dados divulgados em relatórios públicos.
Na análise deste guia, evita-se o uso de números “inventados” ou promessas sem verificação. O foco é oferecer uma estrutura de decisão replicável: você compara condições, custos totais, requisitos e prazos.
Além disso, a metodologia pode ser reforçada com uma regra simples: sempre que houver divergência entre o que foi dito verbalmente e o que está no documento, prevalece o que está escrito. Por isso, a proposta formal com memória de cálculo não é burocracia—é a sua “linha de defesa” para garantir que a oferta seja entregue conforme o prometido.
Guia passo a passo: como agir em uma semana
- Dia 1: defina 2 a 3 modelos/versões de interesse e anote o que você precisa (uso urbano, rodoviário, família, consumo).
- Dia 2: solicite simulações com detalhes do custo total (entrada, prazo, taxa efetiva, encargos e eventuais bônus).
- Dia 3: compare as propostas usando o quadro de critérios e marque diferenças (especialmente taxas, vigência e condições de elegibilidade).
- Dia 4: verifique documentação necessária e, se houver troca, reúna dados do veículo usado.
- Dia 5: peça uma reserva formal/condição escrita (quando possível) e confirme disponibilidade por versão e cor.
- Dia 6: revise contrato/condições com calma. Se algo estiver incompleto, solicite correção antes de assinar.
- Dia 7: decida com base na menor incerteza: proposta transparente, custo total claro e requisitos atendíveis.
Se você quiser deixar o processo ainda mais seguro, trate a semana como um “projeto de decisão”: reserve tempo para comparar e evite fechar no impulso no primeiro contato. Uma ida extra à concessionária (ou uma solicitação por e-mail/WhatsApp com a planilha completa) pode evitar meses de arrependimento.
Requisitos e condições mais comuns (para evitar problemas)
Para que a oferta se concretize, normalmente há critérios. Confira se você atende ao que costuma ser exigido:
- Análise de crédito aprovada conforme política do agente financeiro;
- Entrada mínima e forma de pagamento compatível com o contrato;
- Vigência da campanha e disponibilidade de unidade;
- Condições do veículo na troca (caso exista bônus): documentação em dia e estado geral compatível;
- Comprovação de renda e documentação completa no ato da contratação;
- Regularidade fiscal e documental (especialmente para compra com troca, pois impedimentos na documentação do usado podem inviabilizar o bônus);
- Política de uso do veículo usado (algumas campanhas consideram ano, quilometragem e estado de conservação).
Se qualquer item estiver incerto, trate como “pendência” e não como “informação garantida”. É melhor esclarecer antes do que negociar depois.
Um erro comum é assumir que “a concessionária vai resolver”. Às vezes, ela até tenta, mas a política da rede e do parceiro financeiro limita o que pode ser ajustado. O contrato é a ferramenta que formaliza o que pode ou não ser alterado.
FAQs sobre Promoções Chevrolet
1) Promoções Chevrolet valem para qualquer modelo e versão?
Geralmente, não. Promoções Chevrolet costumam ter recortes por versão, ano/modelo, cor, disponibilidade de estoque e condições de elegibilidade. Confirme sempre quais versões participam da campanha e quais requisitos se aplicam à sua simulação.
Quando houver mais de uma versão do mesmo modelo, pergunte explicitamente: “qual versão exata entra na simulação?” e “se eu mudar cor/versão, a condição mantém?”. Isso evita que você chegue com expectativa em uma configuração e saia com outra, perdendo o benefício.
2) Vale mais a pena olhar a parcela mensal ou o custo total?
O custo total tende a ser mais determinante. A parcela pode ficar menor com prazos maiores, mas isso pode aumentar o custo final quando somados encargos e taxas. Solicite o demonstrativo completo da operação e compare propostas com base no total.
Uma forma de garantir comparação correta é pedir a “planilha do financiamento” (ou demonstrativo equivalente) com: valor do financiamento, taxa aplicada (quando detalhada), parcelas, total pago e eventuais custos adicionais. Se não houver esse nível de detalhamento, você pode pedir esclarecimento antes de seguir.
3) “Bônus na troca” é garantido?
Normalmente, depende de requisitos. A avaliação do veículo usado, critérios de estado e documentação, além de elegibilidade do cliente, podem definir o valor do bônus e até a viabilidade da campanha. Peça a condição escrita e validação antes de avançar.
Na prática, o bônus pode ser atrelado a:
- condições do usado (ano, quilometragem, estado de conservação);
- condições documentais (regularidade, ausência de pendências);
- aprovação de crédito para o financiamento do novo;
- disponibilidade de política interna (algumas campanhas têm limite de quantas trocas serão contempladas).
4) Como saber se uma oferta tem taxas embutidas?
Solicite uma proposta formal com detalhamento de taxas, tarifas administrativas e custos adicionais. Se o vendedor apresentar apenas um “resumo” sem a memória de cálculo, peça os dados completos para comparação.
Se a simulação não mostrar claramente os itens, você pode solicitar que os valores apareçam no documento por rubrica (por exemplo: “tarifa administrativa”, “custos de documentação”, “emissão de boletos”, “registro”, entre outros). Mesmo que os nomes variem, o importante é que estejam detalhados.
5) O que fazer se a oferta mudar depois que eu demonstrei interesse?
Se a vigência e as condições não forem formalizadas por escrito, é possível que a campanha seja atualizada. Por isso, ao avançar, confirme prazo exato de validade, disponibilidade e condições contratuais. Se houver diferenças, renegocie com base na proposta formal.
Um cuidado adicional: se você saiu para “pensar” e a oferta expira nesse intervalo, pode ser que a condição não volte. Para reduzir esse risco, peça reserva formal por determinado período quando fizer sentido no seu planejamento.
6) Estou comprando em uma região “nearby”; isso muda o atendimento ou a disponibilidade?
Pode mudar. Em mercados próximos, o estoque e a estratégia comercial podem variar por unidade e região, afetando disponibilidade de versões/cor e a forma de apresentação da Promoções Chevrolet. Recomendação: confirme disponibilidade com reserva formal e peça simulações comparáveis.
Se você estiver disposto a deslocar para outra cidade/unidade, compare as condições totais incluindo custos logísticos (tempo, deslocamento e possíveis taxas). Às vezes, o desconto anunciado na cidade vizinha não compensa o custo indireto do deslocamento e do tempo.
7) Qual é o primeiro passo prático para não cair em comparação incompleta?
Peça simulações com: valor-base, entrada, prazo, taxa efetiva, custo total, encargos e condições do bônus (quando aplicável). Em seguida, organize a comparação por critérios e decida com base na menor incerteza e maior transparência contratual.
Se você quiser transformar isso em rotina, crie uma planilha simples com colunas: “versão”, “preço veículo”, “entrada”, “parcela”, “prazo”, “taxas”, “custo total”, “bônus estimado e condição” e “vigência”. Mesmo que não seja perfeita, ela ajuda a enxergar o que mudou entre ofertas.
Fechamento: decisão inteligente nas Promoções Chevrolet
Promoções Chevrolet podem ser uma excelente oportunidade, desde que você trate a oferta como um conjunto de condições—e não como um anúncio isolado. Ao comparar custo total, requisitos, vigência e disponibilidade, você transforma uma compra potencialmente apressada em uma decisão planejada. Use o checklist, solicite documentação detalhada, valide o que depende de elegibilidade e, principalmente, feche apenas com proposta formal clara.
Se você quiser, diga qual modelo Chevrolet e o tipo de compra (à vista ou financiado) e eu adapto o checklist e a matriz de comparação para o seu cenário.
Além do anúncio: como reduzir risco mesmo antes da simulação
Uma abordagem ainda mais segura começa antes mesmo de você solicitar simulação. Em vez de focar na chamada publicitária, você ajusta seu preparo para diminuir variáveis que costumam causar diferença entre “o que apareceu” e “o que se fechou”. Isso inclui entender seu próprio perfil de compra, prever a capacidade de pagamento e mapear rapidamente quais condições tendem a ser exigidas em campanhas.
O objetivo aqui não é criar desconfiança; é criar previsibilidade. Quando você chega com previsibilidade, a concessionária também consegue atender mais rápido, porque sabe exatamente o tipo de operação e a configuração que busca.
Para reduzir risco desde o começo, você pode:
- Definir um orçamento máximo de desembolso (entrada + custos iniciais) e não apenas “parcela”.
- Escolher o horizonte de prazo que faz sentido para seu planejamento, evitando aceitar prazos automaticamente.
- Entender se você tem veículo para troca e, se tiver, levantar rapidamente estado geral e documentação para estimar elegibilidade.
- Separar prioridades reais (por exemplo: “preciso que seja automático” ou “preciso de porta-malas maior”), para não perder benefício ao aceitar configurações que não atendem seu uso.
O papel da taxa efetiva: por que “a partir de” pode significar outra realidade
Quando anúncios falam em taxa promocional “a partir de”, a interpretação correta é: “a partir do menor cenário possível”, geralmente para um perfil de cliente específico e com condições de crédito específicas. Na prática, você só sabe a taxa exata depois de passar pela análise e depois que a instituição financeira valida seu perfil.
Por isso, a comparação deve ter uma regra simples: compare taxas com base em simulações que correspondam ao seu cenário (renda, entrada, prazo e situação de crédito), e não com base em “a partir de”.
Se a concessionária apresentar apenas um valor de referência sem demonstrativo, solicite a planilha com a taxa que seria aplicada ao seu caso. Se não for possível naquele momento, peça o que precisa para obter a taxa (documentos, comprovação de renda, etc.).
Essa atenção é especialmente importante quando existem campanhas concorrentes no mesmo período, porque a diferença de taxa pode “comer” o desconto do veículo e transformar uma oferta vantajosa em uma oferta apenas “aparentemente” vantajosa.
Entrada: como a forma de pagamento altera o resultado
Muita gente olha entrada apenas como “quanto eu tenho que pagar”. Mas a entrada pode ter um efeito mais amplo: ela altera o valor financiado, e o valor financiado altera o custo de juros e, em algumas campanhas, a elegibilidade de benefícios.
Além do valor, observe também a forma da entrada:
- se existe necessidade de pagamento no ato da contratação (e se isso significa que você precisa estar com o recurso imediatamente);
- se a entrada é parte da condição para habilitar o bônus ou a taxa promocional;
- se a entrada pode ser “substituída” por itens/condições (nem sempre pode);
- se existem custos de documentação que entram junto com a entrada no desembolso inicial.
Quando você entende a entrada como um componente do custo total e da elegibilidade, você reduz o risco de “surpresa” no dia do fechamento.
Bônus na troca: como avaliar antes de entregar o usado
Se o seu plano inclui troca, o bônus pode ser um diferencial real. Porém, o bônus costuma ser o benefício mais sensível a critérios. Então, antes de confiar no valor, você pode (e deve) alinhar expectativas e reduzir o espaço para variações.
O que perguntar para evitar problemas:
- “O valor do bônus é fixo na campanha ou depende de uma avaliação?”
- “Existe faixa mínima para o usado ser contemplado?”
- “Quais itens podem reduzir o valor?” (ex.: avarias, pneus, histórico de manutenção, iluminação, carroceria)
- “Existe quilometragem máxima ou ano mínimo?”
- “Se a avaliação não bater, o financiamento ainda é feito nas mesmas condições?”
Essas perguntas ajudam a mapear se o bônus é um desconto “prometido” ou um “resultado possível” condicionado. Em campanhas que dependem de avaliação, você deve tratar o bônus como variável até ter certeza.
Taxas e tarifas: itens que frequentemente aparecem no meio do caminho
Na jornada de compra, existe um conjunto de custos que podem surgir em diferentes etapas. Eles podem estar embutidos no financiamento, apresentados separadamente no orçamento ou incluídos na documentação. Para não cair em comparações incompletas, trate cada oferta como um “orçamento consolidado”.
Embora os nomes variem, itens comuns incluem:
- tarifa administrativa (da concessão ou do processo de crédito);
- custos de emissão de documentos e contrato;
- taxas relativas ao processo de regularização (depende do estado e da operação);
- custos de despachantes (se houver);
- em alguns casos, seguros e serviços vinculados.
Uma boa prática é pedir que a proposta liste tudo em uma planilha, com valor individual e subtotal. Assim você consegue comparar duas ofertas com a mesma “definição de custos”.
Quando a proposta não lista tudo, você pode solicitar o detalhamento. Se ainda assim não for fornecido, você deve considerar isso um alerta: sua comparação fica imprecisa e sua tomada de decisão passa a depender de suposições.
Garantia e revisões: custos futuros que também entram na equação
Em campanhas, é comum que o foco seja o preço do carro e as condições de financiamento. Porém, para um “custo total de propriedade” real, você deve considerar custos futuros: manutenção, revisões, substituição de peças e eventos inesperados.
Mesmo que a garantia do veículo cubra parte desses custos, é importante entender:
- quais itens são cobertos e por quanto tempo;
- quais itens não são cobertos (desgaste natural, itens consumíveis);
- se existe política de revisões programadas incluídas em alguma condição da campanha;
- como é o procedimento para abrir chamados e quais locais podem atender.
Essa análise não elimina a vantagem de uma Promoção Chevrolet, mas impede que você “ganhe no mês 1” e “pague no ano 2” com custos que não estavam na sua projeção.
Entrega e regularização: o que observar quando a compra é para logo
Outro ponto que costuma ser negligenciado é o cronograma. Quando a campanha inclui condições especiais, você precisa entender os prazos de entrega e de regularização do veículo.
Perguntas úteis:
- “Qual é o prazo estimado de entrega?”
- “Existe diferença entre previsão e prazo contratual?”
- “Em caso de atraso, há compensação ou ajuste de valores?”
- “O emplacamento e a transferência são incluídos no pacote? Quanto tempo leva?”
Se você planeja o uso do carro para determinada data (viagem, trabalho, mudanças na rotina), essa parte do contrato pode ser tão importante quanto o valor da parcela. Uma oferta pode ser financeiramente boa, mas se comprometer seus prazos pode não ser a melhor escolha para sua vida real.
Como lidar com “itens obrigatórios” como seguro e acessórios
Em algumas operações, a concessionária pode sugerir que seguro ou acessórios estão “embutidos” ou “recomendados”. É essencial separar o que é:
- obrigatório (quando a operação realmente exige);
- condição sugerida com impacto no custo (quando não é obrigatória);
- pacote comercial que pode ser negociado ou removido.
Se você não quiser contratar seguro adicional ou quiser uma apólice com outra seguradora (quando permitido), pergunte como o contrato se comporta. Se a oferta perde o benefício ao remover itens, isso deve ficar explícito no contrato ou na proposta.
Da mesma forma, acessórios podem variar em valor e podem ser parte da estratégia para “compensar” o desconto do veículo. A pergunta-chave é: “se eu retirar esse acessório, o desconto desaparece?”. Sem essa clareza, sua oferta pode ficar “cara de outra forma”.
Negociação com foco em transparência (e não apenas em desconto)
Uma negociação inteligente não é “bater por valor” sem direção; é organizar as condições para chegar num acordo que seja vantajoso e executável. Isso significa que você negocia com base em transparência, não com base em pressão.
Você pode estruturar a conversa assim:
- Peça a planilha completa da oferta atual (valor final e demonstrativo do financiamento).
- Compare com outra proposta (se possível, já com a mesma configuração de versão/cor/pacote).
- Identifique a diferença real (taxas, tarifa administrativa, aplicação de bônus, custos de documentação).
- Negocie a variável mais importante—geralmente taxa/encargos, custos administrativos ou condições de bônus—e só depois discuta “desconto do veículo”.
Quando você negocia dessa forma, você evita acordos onde a concessionária “move” o preço por itens que você não percebe. A planilha completa é o seu guia.
Estratégias para quem compra com troca e para quem compra sem troca
As Promoções Chevrolet podem atender perfis diferentes. Então, as estratégias mudam conforme você tem veículo usado para troca ou não.
Se você vai trocar o usado
- Priorize entender critérios de avaliação e possíveis redutores de valor.
- Garanta que a avaliação e o bônus estejam refletidos no contrato (ou que a condição fique bem descrita).
- Evite levar o veículo “para ser avaliado depois” sem cronograma—tente agendar a avaliação o quanto antes.
- Se houver urgência, peça uma condição formal de reserva vinculada à campanha.
Se você compra sem troca
- Foque no custo total do financiamento e na taxa efetiva.
- Peça a comparação em cenários: com entrada maior e com entrada mínima, para enxergar impacto no custo final.
- Verifique se há descontos condicionados à forma de pagamento.
- Observe se acessórios/serviços entram como condição da oferta.
Promoções e sazonalidade: quando vale esperar (e quando não vale)
Há consumidores que preferem esperar para “pegar a melhor promoção”. Essa estratégia pode funcionar, mas depende do seu contexto: disponibilidade do modelo, sua urgência e sua capacidade financeira.
Em termos gerais, a sazonalidade pode afetar campanhas. Porém, você precisa ponderar custo de oportunidade: ficar esperando pode significar continuar sem o carro que você precisa, ou ficar pagando aluguel/uber/combustível mais caro.
Uma forma de decidir se vale esperar é avaliar:
- quanto tempo você consegue postergar sua necessidade;
- se a versão que você quer costuma ter estoque suficiente ou depende de unidades específicas;
- se a campanha anunciada tem vigência curta (e se é provável que o benefício se mantenha);
- se você tem flexibilidade de cor e versão.
Se a campanha tem restrição de configuração e a disponibilidade é limitada, esperar pode significar perder a condição para a sua preferência. Nesse cenário, pode ser mais racional buscar a melhor oferta “executável agora” com transparência.
Como usar o “cenário de risco” para não se frustrar
Um método prático: para cada oferta, pense em cenários. Em vez de assumir que tudo vai ocorrer como o anúncio, considere:
- Cenário 1 (ideal): crédito aprovado na taxa promocional, bônus na troca com avaliação máxima e disponibilidade do veículo conforme a campanha.
- Cenário 2 (realista): crédito aprovado, mas taxa um pouco diferente ou entraria de forma diferente; bônus existe, mas pode ser menor.
- Cenário 3 (adverso): troca não atende critério e bônus não se aplica (ou se aplica parcialmente); ou a campanha não se mantém por configuração/estoque.
Agora compare as ofertas considerando pelo menos dois cenários (ideal e realista). Se uma oferta é excelente no ideal, mas muito ruim no realista, ela pode não ser a melhor escolha para a sua realidade. Você quer uma proposta que continue sendo boa mesmo quando as coisas não acontecem no “melhor caso”.
Ferramentas simples para organizar suas simulações
Sem complicar, você pode organizar suas propostas com uma estrutura de comparação que facilite a decisão. Uma planilha (no computador ou no celular) com campos fixos ajuda.
Campos sugeridos:
- Concessionária e unidade
- Modelo, versão e ano/modelo
- Cor e disponibilidade (se aplica)
- Preço do veículo (separar do pacote, se houver)
- Desconto promocional (se existir)
- Bônus na troca (se existir) + critérios
- Entrada (valor e condição)
- Prazo
- Taxa efetiva (se disponível no demonstrativo)
- Tarifas e taxas administrativas (rubrica)
- Seguro (obrigatório/opcional e valor)
- Custo total (total desembolsado)
- Vigência e validade
- Prazo de entrega/regularização
Quando você coloca tudo isso lado a lado, fica muito mais fácil identificar onde a oferta está realmente ganhando vantagem (ou perdendo). E se uma proposta não tiver algum campo, isso vira uma pendência clara para você cobrar antes de fechar.
Fechamento: decisão inteligente nas Promoções Chevrolet
Promoções Chevrolet podem ser uma excelente oportunidade, desde que você trate a oferta como um conjunto de condições—e não como um anúncio isolado. Ao comparar custo total, requisitos, vigência e disponibilidade, você transforma uma compra potencialmente apressada em uma decisão planejada. Use o checklist, solicite documentação detalhada, valide o que depende de elegibilidade e, principalmente, feche apenas com proposta formal clara.
Se você quiser, diga qual modelo Chevrolet e o tipo de compra (à vista ou financiado) e eu adapto o checklist e a matriz de comparação para o seu cenário.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments