Promoções Chevrolet 2026: como escolher com segurança
As Promoções Chevrolet 2026 podem reduzir o custo total de compra, mas exigem análise criteriosa do contrato, prazos e condições comerciais. Este guia apresenta um panorama objetivo sobre como comparar propostas, entender taxas e avaliar o custo-benefício de modelos e versões, com orientações práticas e requisitos comuns de elegibilidade.
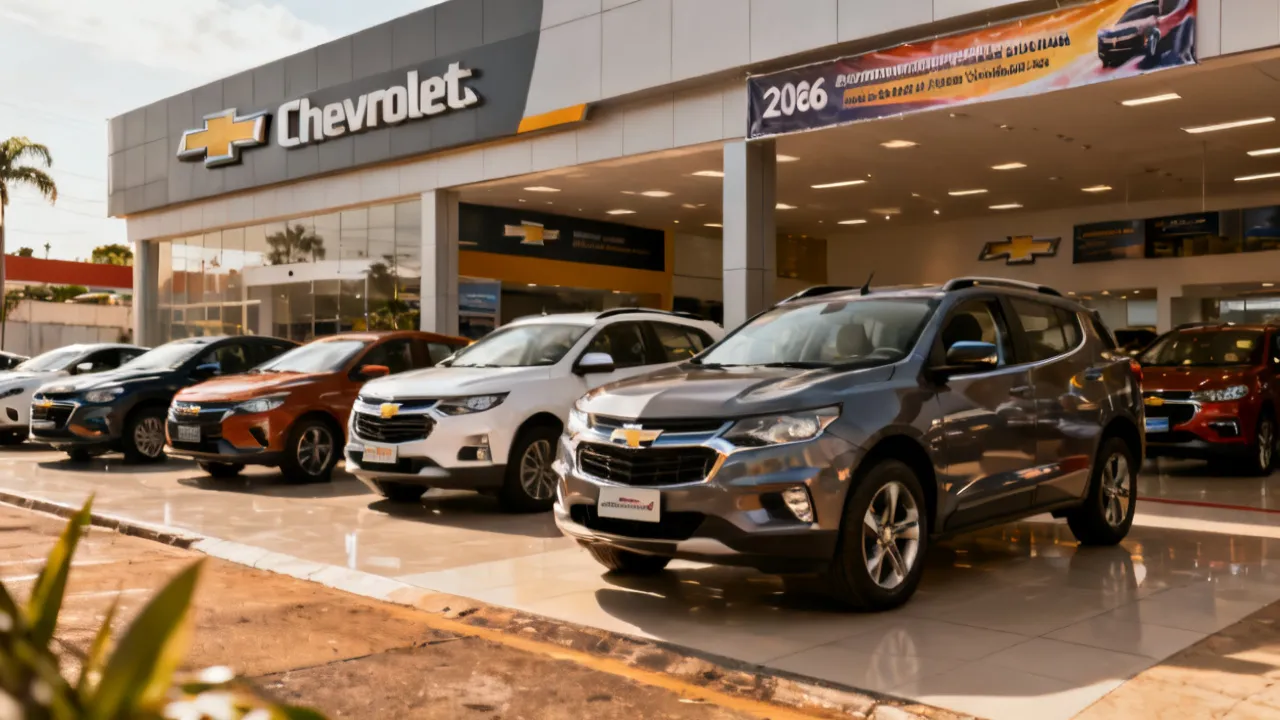
O que avaliar nas Promoções Chevrolet 2026 antes de fechar negócio
As Promoções Chevrolet 2026 costumam aparecer como oportunidade para ajustar orçamento, trocar de veículo e renegociar condições de financiamento, consórcio ou entrada. Porém, para tomar uma decisão realmente sólida, o primeiro passo é tratar cada proposta como um “conjunto de variáveis” — não apenas como um preço chamativo. Em especial, revise forma de pagamento, taxas, prazo, aplicabilidade por versão e restrições de elegibilidade. Com isso, você diminui o risco de surpresas e compara ofertas com o mesmo nível de rigor.
Do ponto de vista do mercado automotivo, o comportamento de preços e condições depende de fatores como demanda local, estratégia de inventário e ajustes financeiros do ecossistema (fabricante, rede de concessionárias e instituições parceiras). Por isso, a recomendação profissional é sempre confirmar os termos por escrito, verificar a composição do custo e checar a documentação necessária antes de agendar teste-drive.
Ao longo das campanhas, é comum que a comunicação comercial foque em “ganhos” imediatos — como desconto no valor do veículo, bônus na entrada, condições especiais de juros, participação em ações promocionais ou brindes. Só que o consumidor que quer realmente economizar precisa olhar também o que é “invisível” no anúncio: tarifas, custos de formalização, custo de seguro quando atrelado ao plano, regras de manutenção (quando algum pacote promocional exige adesão a serviços específicos) e, principalmente, se o valor final muda bastante dependendo do prazo e da entrada.
Outro ponto crítico: promoções automotivas quase sempre têm lógica de segmentação. Ou seja, podem ser direcionadas a determinados perfis de comprador (por exemplo, renda, relacionamento bancário, aprovação de crédito), a determinadas regiões (com base em metas de rede) e a determinadas configurações do estoque (cor, câmbio, versão e até disponibilidade de logística). Assim, mesmo que você encontre um anúncio “parecido” online, a aplicação pode variar ao chegar no balcão da concessionária.
Portanto, pense como um investidor de curto prazo e um gestor de risco ao mesmo tempo: você precisa entender o contrato, a aplicabilidade e a previsibilidade do custo total. Só então faz sentido negociar com base em números.
Como interpretar “preço”, “parcela” e “condição” nas ofertas
Muita gente compara apenas o valor da parcela, mas o custo real pode variar por causa de entrada, taxa e prazo. Já no financiamento, a parcela tende a parecer mais “leve” quando o prazo é maior, mas isso pode elevar o total pago. Em consórcio, por sua vez, o foco está em contemplação, cota e regras do grupo. Em ambos os casos, as Promoções Chevrolet 2026 devem ser analisadas como uma estrutura completa.
Para interpretar corretamente, vale separar o que é “preço do veículo” do que é “custo do crédito/compra”. Um anúncio pode destacar desconto no preço de tabela, mas a taxa efetiva (ou o custo administrativo) pode compensar parte dessa vantagem. Em outros cenários, o preço pode não cair muito, mas as condições de financiamento (por exemplo, uma taxa reduzida) reduzem o custo total — desde que a oferta seja aplicada ao seu perfil e ao seu tipo de plano.
Na prática, a análise ideal segue três camadas:
1) Camada do valor base: qual é o valor do carro com e sem desconto? Inclui acessórios? Considera impostos e taxas de compra? Há bônus condicionado (ex.: “bônus mediante entrada específica”)?
2) Camada do crédito: qual é a taxa, o prazo, quais tarifas estão embutidas e como é calculada a parcela? No consórcio, qual é a regra do grupo, os encargos periódicos e a mecânica de lances (se houver)?
3) Camada do “custo de concretização”: quanto custa fazer o contrato acontecer? Taxas administrativas, registro, despachante, documentação do financiamento, eventuais custos de seguros obrigatórios ou opcionais, taxas de avaliação para troca e custos cartoriais quando aplicável.
Se você estiver decidindo entre modelos Chevrolet e versões diferentes, a regra prática é: compare o que muda (equipamentos, pacotes, manutenção, garantia, acessórios e garantias adicionais) e o que não muda (condições gerais do plano). Dessa forma, você transforma uma oferta comercial em uma decisão mais racional.
Uma boa analogia é pensar que “parcela” é apenas a vitrine do negócio, enquanto “condição” é o mecanismo por trás. Duas ofertas com parcela parecida podem ter trajetórias de custo muito diferentes. Por isso, sempre peça a simulação detalhada com o custo total estimado, e não só a parcela “de entrada”.
Especialista em varejo automotivo: critérios de comparação que reduzem decisões ruins
Como referência de boas práticas do setor, a análise recomendada inclui: (1) somatório do custo total previsível; (2) transparência de taxas e tarifas; (3) consistência entre proposta verbal e contrato; (4) política de manutenção e revisões; (5) logística de entrega e documentação; (6) condições para troca, caso exista. Esses pontos ajudam a avaliar a proposta com nível comparável entre concessionárias e canais de atendimento.
Outro aspecto relevante é o “efeito estoque”: promoções podem estar vinculadas a unidades específicas. Portanto, confirme cor, câmbio, versão e disponibilidade de fábrica quando a oferta fizer sentido por prazo limitado. Isso é especialmente importante quando a campanha está amarrada ao calendário comercial.
Em muitos casos, a concessionária consegue oferecer vantagem extra para “fechar rápido” com uma unidade já em estoque (carro parado, necessidade de giro, meta de fechamento, remanejamento de inventário). Assim, se você estiver disposto a flexibilizar cor e opcionais, pode conseguir um custo total melhor — mas isso precisa estar declarado formalmente. Evite “acordos orais” de que “vai fazer igual” sem que a proposta esteja registrada no sistema e refletida no contrato.
Também é comum que promoções venham com “condições associadas”, como:
• obrigatoriedade de contratação de algum serviço (por exemplo, seguro com determinada corretora parceira);
• necessidade de manutenção em rede (quando há pacote de revisões);
• limitações para troca (por exemplo, idade máxima do veículo usado, quilometragem máxima, estado mínimo de conservação);
• exigência de aprovação de crédito em determinada instituição; ou
• prazos curtos para emissão do contrato e liberação de recursos.
Uma abordagem profissional é transformar essas condições em perguntas objetivas. Em vez de perguntar “vale pra mim?”, pergunte: “quais itens e quais documentos tornam a campanha aplicável?” e “quais passos eu preciso concluir para garantir que o desconto não seja perdido?”
Escolha do modelo e da versão: onde as Promoções Chevrolet 2026 fazem diferença
Em campanhas desse tipo, a Chevrolet (via rede) pode concentrar vantagens em determinados níveis de acabamento ou em combinações de motor e transmissão. Do ponto de vista de planejamento financeiro, é comum que o consumidor economize mais quando escolhe a versão que realmente está contemplada na condição promocional. Caso você se comprometa com um pacote não incluído, a oferta pode não ser aplicada ou pode exigir recalcular custos.
Além disso, considere o uso do veículo: consumo, rede de assistência, custo de seguro (impactado pelo perfil do modelo) e facilidade de revenda. Se o objetivo é uso urbano, a escolha de motorização e pacote de assistência pode alterar o custo total ao longo do tempo, ainda que a compra inicial pareça equivalente.
Para tornar isso prático, pense em “custos de propriedade” além do financiamento. Mesmo quando o anúncio promete vantagem no preço inicial, custos recorrentes podem variar por versão. Exemplos:
1) Consumo e custo por quilômetro: em trajetos urbanos, a diferença de motorização e câmbio pode afetar gasto com combustível. O benefício de uma parcela menor pode ser “comido” por um custo maior de uso, se a configuração escolhida consumir mais.
2) Seguro: versões mais completas ou com equipamentos específicos podem ter apólices mais caras. Por outro lado, alguns pacotes podem reduzir risco (por exemplo, itens de segurança) e influenciar o preço do seguro.
3) Manutenção e revisões: quando a promoção inclui revisões ou garantia estendida, o impacto real aparece na previsibilidade futura. Se a promoção não inclui, é importante entender o custo médio de revisões e se a rede de assistência local atende bem.
4) Revenda: modelos e versões populares tendem a ter melhor liquidez no mercado de usados. Se você pretende trocar novamente em um prazo curto, a versão pode impactar o valor de revenda e, portanto, o custo efetivo da troca.
Em síntese: a escolha do “que comprar” é tão importante quanto o “como pagar”. E as Promoções Chevrolet 2026 podem empurrar você para uma versão vantajosa, desde que as condições estejam realmente alinhadas ao que você quer comprar.
Financiamento, consórcio e entrada: três cenários típicos
As Promoções Chevrolet 2026 frequentemente aparecem em três formatos: financiamento com condições de taxa/entrada; consórcio com regras específicas de contemplação; ou campanhas com sinal reduzido e prazos ajustados. Para evitar confusão:
1) Financiamento: compare a taxa efetiva, o valor da entrada, o número de parcelas, e a existência de tarifas. Verifique também se há custos de seguros embutidos (quando aplicável) e como isso impacta o valor final.
2) Consórcio: entenda o percentual de contemplação e o papel do lance (se permitido). Avalie custos administrativos e periodicidade do grupo. Uma parcela “menor” no consórcio não significa necessariamente menor custo total — a lógica é diferente.
3) Entrada/condição especial: campanhas com entrada podem reduzir o saldo financiado, mas geralmente exigem elegibilidade e documentação. Confirme se há prazo para efetivar a compra e se existe variação conforme veículo e disponibilidade.
Para deixar essa diferença ainda mais clara, vale uma explicação conceitual. No financiamento, você geralmente paga juros pelo uso do dinheiro no tempo. No consórcio, você participa de um fundo coletivo e a “economia” tende a ser justificada por não haver juros no modelo tradicional, mas existem encargos e o tempo de contemplação pode variar. Assim, no consórcio, o risco não é necessariamente “pagar caro” — é “demorar para ser contemplado”.
Já nas campanhas com entrada reduzida, o risco costuma estar em “substituir parte do desconto” por comprometimento financeiro futuro. Por isso, se você escolher entrada menor, verifique se a taxa e o prazo compensam. Em algumas campanhas, a entrada menor vem acompanhada de um custo total maior; em outras, a diferença é pequena e a vantagem aparece claramente. O ponto é: você só descobre comparando corretamente.
Em qualquer cenário, faça a pergunta que resolve 80% das dúvidas: “Qual é o custo total estimado e qual é o caminho para eu chegar nele sem perder condições?” Essa pergunta força a concessionária a explicitar o que costuma ficar no “rodapé” do acordo.
Cuidados contratuais: o que pedir ao vendedor e o que conferir no documento
Para quem busca Promoções Chevrolet 2026, o melhor caminho é solicitar:
• Simulação detalhada (quando houver): valor do veículo, entrada, taxa, prazo, parcela e custo estimado total.
• Condições por versão: confirmar se a vantagem se aplica exatamente ao seu modelo pretendido.
• Relação de taxas e tarifas: despesas administrativas e eventuais custos de formalização.
• Política de troca (se houver): critérios de avaliação, prazo e condições do contrato.
• Prazo de validade da oferta: algumas campanhas variam diariamente ou por lote de veículos.
Como orientação profissional, evite fechar apenas com base em “palavras-chave” (por exemplo, destaque de parcela). O contrato final é a referência. Se houver promessa de item (acessório, bônus ou serviço), peça especificação por escrito.
Além disso, inclua no seu checklist algumas perguntas de “verificação de consistência”, porque é onde frequentemente aparecem inconsistências:
1) O que está calculado com base em “estimativas”? Às vezes, a simulação considera um seguro estimado, um preço de troca condicionado a laudo ou uma disponibilidade de veículo a ser confirmada. No contrato, o que é fixo e o que é “sujeito a aprovação”?
2) Existe cláusula que permite alterar condições? Algumas propostas têm gatilhos: se o cliente não cumprir etapa em prazo X, se a aprovação de crédito não ocorrer, ou se houver alteração no estoque, as condições podem mudar.
3) Há taxas que dependem de serviços adicionais? Por exemplo, taxa para documentação, emolumentos, registro, despachante, tarifa de abertura de crédito e outras. O total precisa estar discriminado.
4) Existe algum valor “por fora”? A discussão deve acontecer com todas as partes: o que é pago à concessionária, o que é pago ao banco/administradora e o que é pago a terceiros (cartório, despachante, seguro). Se o vendedor não souber ou não quiser discriminar, isso é um alerta.
5) E se eu quiser desistir? Entenda a regra de arrependimento/ressarcimento e quais custos ficam para o cliente. Dependendo do estágio (reserva, assinatura, emissão de documentos), os impactos podem ser diferentes.
Outra dica prática: peça que a proposta seja encaminhada por e-mail/WhatsApp com numeração de proposta e identificação do plano. A ideia não é “confiar no canal”; é criar registro.
Comparação suplementar: condições e requisitos comuns (tabela)
Para apoiar sua decisão, abaixo está uma comparação objetiva com elementos que normalmente aparecem em campanhas automotivas. Use como checklist; a aplicação real depende da proposta e da disponibilidade.
| Elemento analisado | O que verificar | Por que importa |
|---|---|---|
| Elegibilidade | Regra para tipo de comprador, renda, perfil e documentação | Define se a promoção é aplicável ao seu caso |
| Condição financeira | Entrada, taxa, prazo e custo estimado total | Evita comparação incompleta (parcela ≠ custo final) |
| Versão contemplada | Modelo exato, câmbio, motor, acabamento e cor (quando aplicável) | Garantia de que o desconto/incetivo vale para o que você vai comprar |
| Validade da oferta | Data-limite e disponibilidade do lote/unidades | Evita mudança de condições no fechamento |
| Custos adicionais | Tarifas administrativas, formalização, seguros e opcionais | Revela o custo real e reduz “efeito surpresa” |
| Entrega e documentação | Prazos, checklist de documentos e etapas de transferência | Ajuda a planejar a compra e o uso do veículo |
Guia passo a passo para aproveitar Promoções Chevrolet 2026 com segurança
A seguir, um roteiro prático e sequencial — pensando em decisões consistentes, comuns em quem compra por financiamento ou troca de veículo na rede.
Passo 1 — Defina o objetivo de compra. Quer reduzir parcela, reduzir custo total ou acelerar a troca? Essa resposta orienta a comparação. Se o seu objetivo for apenas “pagar menos por mês”, você corre risco de esticar prazo e aumentar custo total. Se o objetivo for custo total menor, talvez você prefira entrada maior, ou outro plano, ou até outra versão com maior liquidez futura.
Passo 2 — Liste 2 a 3 versões-alvo. Promoções geralmente variam por versão. Ter alternativas evita frustração caso a sua não esteja contemplada. Além disso, versões próximas podem ter diferenças de equipamentos e preço que, dependendo da campanha, mudam bastante o valor final e os custos recorrentes (seguro, consumo, manutenção).
Passo 3 — Solicite simulações com o mesmo horizonte de comparação. Peça cenários com entrada similar e prazo comparável. Compare custo total estimado, não apenas parcela. Um método útil é pedir duas simulações: uma “parcela mais baixa” e outra “custo total menor”, mantendo o máximo de variáveis fixas para comparar com clareza.
Passo 4 — Valide custos adicionais. Pergunte sobre tarifas, seguro (se aplicável) e itens que impactam a formalização. Muitas campanhas incluem “bônus” ou “serviços” — mas esses bônus precisam ser convertidos em valor para você entender se está ganhando de verdade ou apenas trocando custo futuro por desconto inicial.
Passo 5 — Confirme o que está incluso no “pacote”. Equipamentos, garantias e acessórios. Se for promessa comercial, peça registro no documento. Se houver brindes (como kit revisões, acessórios estéticos, seguro com desconto, emplacamento), confirme marca, modelo, quantidade e condições de entrega.
Passo 6 — Verifique prazos e condição de estoque/unidade. Caso a promoção seja vinculada a unidades, confirme disponibilidade imediata ou estimativa realista. Se o carro for sob encomenda, pergunte qual é o prazo e o que acontece se houver atraso: existe compensação, prazo de entrega garantido ou cláusula de tolerância?
Passo 7 — Revise o contrato antes da assinatura. Certifique-se de que os dados da versão e as condições correspondem à simulação. Verifique se a taxa e o prazo do financiamento/consórcio estão corretos, e se o desconto está refletido no valor base. Confirme também o valor final e a composição dos custos.
Passo 8 — Planeje o pós-compra. Considere manutenção, seguro, e o custo de uso. Campanhas reduzindo preço de entrada podem não ser ideais se o custo de propriedade aumentar muito. Faça uma estimativa de custos recorrentes (combustível, seguro, revisões) e compare com sua renda mensal para não comprometer o orçamento.
Passo 9 — Estratégia de negociação com base em evidência. Se você está conversando com mais de uma concessionária, leve consigo as simulações. Negocie com dados: “Na proposta X, o custo total fica em Y; vocês conseguem igualar ou melhorar mantendo o mesmo conjunto de condições?” A postura de comparar reduz margem para “ajustes” sem clareza.
Passo 10 — Segurança documental. Guarde tudo: prints de ofertas online, numeração de proposta, e-mails com simulações, comprovantes e contrato. Se surgir divergência, você terá material para reverter problemas.
Condições e requisitos: como interpretar o “sim, mas” das promoções
Em ofertas do setor automotivo, é comum haver condições para que a Promoções Chevrolet 2026 sejam aplicadas integralmente. Por isso, trate como “pré-requisitos” aquilo que pode restringir a campanha. Na prática, as regras podem incluir análise cadastral, limite de idade do veículo para troca (se houver), capacidade de pagamento, documentação completa, aprovação em processo de crédito e aceitação do plano proposto.
Ao negociar, peça que a concessionária detalhe: (a) quais itens são obrigatórios; (b) quais itens são opcionais; (c) quais exigem aprovação de crédito; e (d) quais condições podem ser recalculadas em função da proposta final.
Um exemplo comum é a oferta “com taxa especial”, que só vale se você aprovar no banco parceiro e atingir determinados critérios. Se o seu crédito não for aprovado nas condições esperadas, pode haver renegociação de taxa (e a parcela muda), e o desconto pode ser reduzido proporcionalmente. Outro exemplo é a “troca facilitada”, que pode depender de avaliação do veículo usado e do estado de conservação. Se o laudo encontrar restrições (pneus muito gastos, sinistro, documentação pendente), a entrada prometida pode ser diferente.
Para interpretar o “sim, mas” com precisão, vale usar uma lógica de pergunta-resposta. Pergunte:
• “O desconto é fixo no preço do veículo ou depende da aprovação do crédito?”
• “Se eu não aprovar no banco A, a taxa muda e a promoção cai?”
• “A troca entra com base em tabela? Quais critérios e quais documentos vocês exigem?”
• “Se eu mudar a cor ou a configuração do carro, a promoção continua válida?”
• “Existe limite de quilometragem ou ano-modelo para aceitar minha troca?”
Quando você faz essas perguntas, você transforma um “talvez” em termos verificáveis. Isso reduz a chance de o fechamento virar um “susto” no momento de assinar.
Além disso, preste atenção ao que não está explicitado. Às vezes, o vendedor diz que a promoção “tem tudo incluído”, mas não menciona tarifas administrativas. Ou diz que o bônus na entrada é certo, mas não explica se depende de pagamento em até uma data específica. O “sim, mas” geralmente mora nesses pontos.
Fontes e referência objetiva do setor
Para manter a análise alinhada a boas práticas do mercado e evitar uso de dados não verificados, as recomendações acima se baseiam em metodologias amplamente adotadas em educação financeira e varejo automotivo, incluindo:
• Diretrizes de transparência de crédito e informações ao consumidor discutidas por órgãos reguladores e materiais de educação financeira.
• Boas práticas de análise de custo total de financiamentos e contratos, conforme publicações de instituições reconhecidas na área.
• Princípios de comparação de propostas (taxa efetiva, prazo, encargos e custos administrativos) empregados em consultoria financeira e educação ao consumidor.
Quando você quiser, posso adaptar esta seção ao seu país/estado e ao canal de compra (financiamento, consórcio ou particular), mas é importante que a simulação venha sempre com os números do seu caso.
Como reforço prático, pense que “referência objetiva” não significa apenas citar teorias; significa exigir documentação e clareza. Em termos de mercado, isso se traduz em: simulações consistentes, propostas numeradas, contratos com composição de custos, e possibilidade de conferência dos termos antes da assinatura.
Se você tem dúvidas sobre quais campos do contrato são mais importantes, uma regra útil é: sempre encontre onde estão descritos os valores de crédito (principal e taxas), os encargos, o prazo, o método de cálculo da parcela e as condições de aplicação da promoção. Se você não consegue identificar isso com facilidade, peça que a concessionária explique e descreva de forma clara — de preferência, por escrito.
FAQ — Perguntas frequentes sobre Promoções Chevrolet 2026
1) Promoções Chevrolet 2026 valem para qualquer versão do modelo?
Não necessariamente. Em geral, as vantagens podem estar vinculadas a versões específicas, câmbio, motor, e disponibilidade de unidades. Confirme no momento da simulação e peça a especificação por escrito.
2) Devo comparar apenas o valor da parcela?
Não. Parcela pode variar com prazo e entrada. Para comparar corretamente, avalie também taxa efetiva (quando aplicável), custos administrativos e o custo estimado total.
3) Em consórcio, a parcela menor sempre significa melhor negócio?
Nem sempre. Em consórcio, o custo depende do funcionamento do grupo, dos encargos e da estratégia de contemplação (lance, quando permitido). Compare cenários com base no custo total e no seu horizonte de tempo.
4) O que significa “oferta por tempo limitado”?
Geralmente indica que a condição está sujeita a validade e/ou lote de veículos. A recomendação é fechar com contrato e confirmação de itens contemplados antes da assinatura.
5) Como evitar surpresas no contrato das Promoções Chevrolet 2026?
Solicite simulação detalhada, confira taxas e tarifas, peça especificação de itens inclusos (acessórios/serviços) e revise se os dados do veículo e do plano correspondem ao combinado.
6) Posso aplicar a promoção mesmo com troca de veículo?
Em muitos casos, sim, mas a troca pode passar por avaliação e condições específicas. Confirme critérios de avaliação, prazos e como isso impacta o plano (entrada, saldo e formalização).
7) Há requisitos de elegibilidade para aprovação de crédito?
Normalmente há. A aprovação pode depender de análise cadastral e capacidade de pagamento. Por isso, tenha documentação preparada e alinhe o que a concessionária considera essencial para a aprovação.
8) É seguro negociar promoções online?
Pode ser, desde que a proposta seja documentada e contenha termos claros. Evite decisões baseadas somente em conversas. Confirme número do contrato/simulação, condições e prazos.
9) Como saber se a promoção é “desconto real” ou “desconto mascarado”?
Compare o valor final com simulações alternativas. Se o desconto no carro for elevado, mas as tarifas/taxas aumentarem proporcionalmente, a vantagem pode ser menor do que parece. Peça ao vendedor uma planilha/composição do custo e confira se o benefício aparece no preço final.
10) O que fazer se a concessionária não quiser fornecer simulação detalhada?
Considere isso um sinal de alerta. Promoções com condições complexas devem ser explicadas com clareza. Se não houver simulação, solicite ao menos um demonstrativo com: valor do veículo, desconto aplicado, entrada, taxa/encargos, prazo, tarifas e custo total estimado.
Observações finais: decisões consistentes aumentam a chance de economia real
As Promoções Chevrolet 2026 são, em muitos cenários, uma janela para melhorar a relação entre entrada, parcela e custo total — mas a “economia” só aparece quando a condição se aplica ao seu caso específico e quando você compara os elementos corretos. Adote uma abordagem de checklist, solicite simulações com transparência e trate o contrato como fonte definitiva.
Se você me disser sua intenção (financiamento ou consórcio), cidade e modelos/versões de interesse, posso ajudar a estruturar um comparativo com base nos critérios acima — mantendo o foco no custo total e nos requisitos de elegibilidade.
E, para fechar com uma orientação prática: antes de assinar, revise três perguntas-chave: 1) O desconto está no contrato? 2) As taxas/tarifas estão discriminadas? 3) A condição é válida para a versão exata que você está comprando? Se a resposta for clara e documentada, você reduz consideravelmente o risco de “negócio ruim”.
-
1
A Guide to Cost-Efficient Small Electric Cars for Seniors
-
2
Mastering Debt Consolidation: Boost Your Credit Score and Manage Interest Rates
-
3
Your Guide to Loans, Credit Checks, and Interest Rates
-
4
Affordable Independent Living: Finding the Right Senior Housing
-
5
Guide to Senior Living Apartments: Affordable and Comfortable Environments